徽信分付提现功能详解
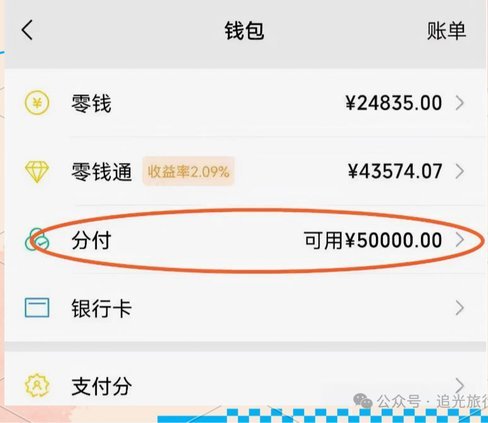
徽信分付作为徽商银行推出的信用支付工具,其核心功能聚焦于消费场景的分期付款与信用额度管理。从产品设计逻辑看,该服务本质是银行基于用户信用评估提供的短期资金周转方案,而非传统意义上的现金提取工具。银行在...
逾期白条怎么二次分期谈判技巧
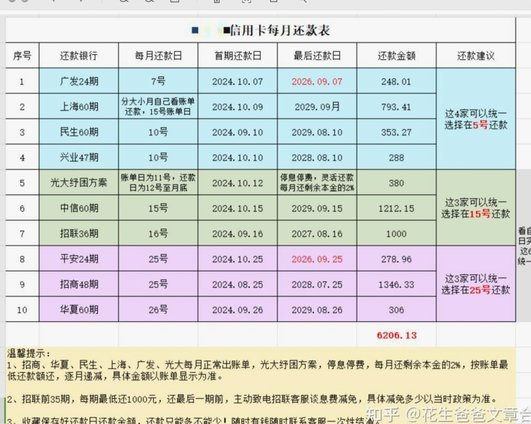
白条逾期,对于大多数人来说,都意味着一种经济上的不便,但并非意味着一无是处。协商二次分期,并非寻求“免费”的机会,而是通过合理的沟通和规划,将债务风险转化为可控的财务压力。理解逾期背后的原因至关重要。...
携程金融“拿去花”资金如何成功提现?步骤详解
携程金融的“拿去花”是一款在线消费贷款产品,旨在为用户提供便捷的消费资金支持。对于如何成功提现这一问题,我们需要从账户状态、借款记录以及平台规则几个方面来逐一分析。首先,确保您的账户处于正常状态,没有...
得物提现时间解析:信用额度取现流程
**年轻人在二手平台上的信用变现:解析得物"取现"流程与时间成本** 当95后、00后面对数码产品的快速迭代和二次交易需求时,他们不再满足于简单的商品流通。在这个充满活力的年轻人消费时代,得物的出现恰...
微信分付套现?看完这篇,别再尝试
微信分付是一种信用支付工具,用户可以先享后付。然而,部分用户可能会考虑使用一些方法进行套现以获取额外利益。需要注意的是,任何形式的不当套现行为均不符合微信的服务协议,并可能带来严重的后果。 在探讨如...
16岁贷小额:机遇与风险并存
近年来,随着金融科技的发展和信用评估技术的进步,一些小额贷款平台开始尝试为16岁的青少年提供服务。这不仅改变了传统借贷市场的规则,也在某种程度上打破了年龄与金融准入的固有界限。 首先,这种贷款产品的推...
两万债务危机下的生活挣扎
债务危机往往在看似平静的生活中悄然爆发,2万元的欠款对部分人而言可能只是财务计划中的一个小缺口,但对另一些人却足以撕裂生活的基本保障。这种差异源于收入结构、消费习惯与风险承受能力的错位,当收入增长与债...
白条额度能取多少?商家取现的真实门道和风险揭秘
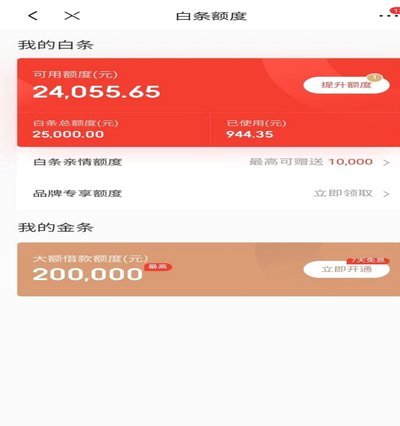
京东白条本质是消费信贷产品,旨在覆盖日常采购与娱乐开支,而非储蓄账户的替代品。用户常咨询能否通过特定商家将资金转出,实际上这涉及违规操作的空间。平台风控系统严格监控每一笔交易流向,若发现非商品交易特征...
分期乐额度能取现吗?
分期乐购物的可用额度本质上是平台基于用户信用评估提供的消费信贷资源,其设计初衷在于促进商品交易而非现金提取。平台通过算法模型对用户的还款能力、消费行为及信用历史进行动态评估,形成的额度具有明确的使用边...
分期乐借款总额怎么查
查看分期乐平台记录的“总借款额”时,初级用户往往只看到一个醒目的初始数字。然而,一位资深的财务观察者需要深究这个数据背后的结构性构成:它绝不仅仅是单一的首笔贷款金额。真正我们需要掌握的核心能力,在于区...