分期乐额度能取现吗?
分期乐购物的可用额度本质上是平台基于用户信用评估提供的消费信贷资源,其设计初衷在于促进商品交易而非现金提取。平台通过算法模型对用户的还款能力、消费行为及信用历史进行动态评估,形成的额度具有明确的使用边界——通常限定在合作商户的消费场景内。这种额度管理机制与传统信用卡存在本质差异,后者允许现金提取功能,而分期乐更侧重于构建“消费-分期-还款”的闭环生态,取现需求可能超出其服务范围。
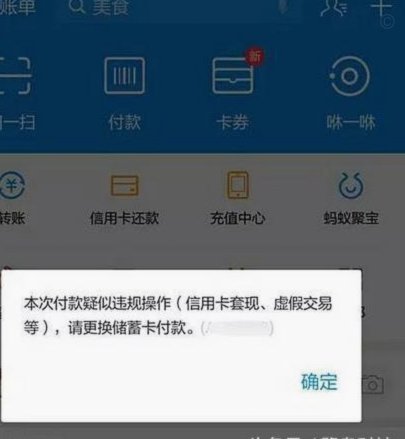
部分用户可能误认为可用额度可直接转换为现金,这种认知偏差源于对消费金融产品功能的模糊理解。实际上,分期乐的额度使用需遵循平台协议中的具体条款,通常包括商品类别限制、单笔交易上限及资金流向监控等规则。若用户试图通过虚构交易、套现或关联账户转移资金等方式实现变相取现,不仅违反服务协议,还可能触发风控系统预警,导致额度冻结甚至账户封禁等严重后果。
从金融合规角度审视,消费分期平台若开放取现功能,需同步承担更高的资金监管责任与风险敞口。当前分期乐的业务模式更倾向于通过商户端的资金沉淀实现风险对冲,而非直接暴露于现金提取带来的流动性压力。这种设计既符合监管对互联网金融业务的审慎要求,也契合其作为电商平台的商业逻辑——通过绑定消费场景降低违约概率,同时为用户提供更灵活的支付选择。
用户若存在短期资金周转需求,可优先考虑平台提供的其他金融服务产品,例如与银行合作的信用贷款、账单分期或临时额度调整等方案。这些产品通常设有明确的申请流程、利率说明及还款计划,相较于变相取现更具合规性与可控性。值得注意的是,任何资金使用行为都应建立在充分了解成本与风险的基础之上,避免因短期便利导致长期信用受损。
在数字化金融时代,用户需建立对消费金融产品的理性认知,区分额度使用与现金管理的边界。分期乐等平台的额度价值在于其与消费行为的强关联性,而非替代传统银行账户的功能。当用户面临取现需求时,更审慎的选择是通过正规金融机构获取贷款服务,而非试图突破平台功能设计的限制,这既是对自身财务安全的负责,也是对金融秩序的尊重。
相关文章
便利卡包提现安全可靠吗?
便利卡包作为一种新兴的支付工具,在近年来逐渐走入公众视野,其便捷性和灵活性吸引了大量用户。然而,关于“便利卡包提现是否安全”的问题也引发了广泛讨论。安全性是任何金融产品最核心的关注点之一,尤其是在当前...
得物变现全攻略
得物,作为一个知名的潮流电商平台,其变现方式多样且复杂。首先,得物的核心商业模式是通过交易佣金获取利润。用户在平台上进行商品购买或出售时,平台会收取一定比例的费用作为佣金。此外,得物还引入了“先鉴别后...
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
白条加油额度合规变现攻略
### 白条加油额度如何合规变现:深度解析与风险管控 #### 一、额度的本质:信用与场景的共生白条加油额度的本质并非现金,而是平台对用户信用的评估结果。其设计初衷是绑定高频消费场景(如加油、便利店...
羊小咩取现秒到账,商家更省心
羊小咩取现服务的推出,为商家提供了一种快速且高效的资金流通方式。其秒到账的特点不仅简化了传统的繁琐操作流程,还极大地提高了资金周转效率。这一服务背后的运作机制实际上是通过优化支付清算系统和资金流转路径...
花呗天猫分期哪个更划算
近期,关于“花呗天猫秒套”利息问题的讨论日益增多。实际上,“花呗天猫秒套”的说法并不规范,它是指用户通过某些平台或服务,在短时间内完成在天猫购物并使用花呗进行分期付款的过程。这种操作方式并非官方推荐的...