分期乐借款总额怎么查
查看分期乐平台记录的“总借款额”时,初级用户往往只看到一个醒目的初始数字。然而,一位资深的财务观察者需要深究这个数据背后的结构性构成:它绝不仅仅是单一的首笔贷款金额。真正我们需要掌握的核心能力,在于区分名目本金、累计支付的利息和服务费用三者的边界。平台展示的初期金额(如原始分期付款发起额)仅仅代表了本次周期的“账面起点”,但无法反映整个信贷周期内实际计入账户的总债务负荷。因此,用户的重点必须从关注这一表面数字,转变为对平台的资金流向进行一套完整的、穿透式的梳理和核验。
要获取总共借款的完整真相,第一步不是查看主页的概览界面,而是深入挖掘每一次交易背后的合同附件与还贷流水记录。每一笔分期付款,无论金额大小,都必须严格对应一份清晰的出账凭证或电子化协议页面。在这些正式文件中,资金流向会被详细分解为本金偿还部分(Principal)、利息部分(Interest)以及任何名目费用(Fees)。仔细比对每一次支付的汇款明细,将所有的“本金”和所有阶段累积的“费用”进行逐项叠加,这才是重建真实总债务余额最可靠的方法。切记不要相信界面上随时浮动、口号式的数字展示,只信任有时间戳和详细拆解结构的交易记录。
更进一步的专业分析要求我们构建一个财务模型,通过还款计划表(Amortization Schedule)来反向验证真实的累计借贷成本。理想情况下,当用户能调取到整个分期周期的完整偿债计划表时,该表格会明确列出每一期支付的本金和利息占比比例。计算总共借了多少钱,最终的核算式应是:初始原始贷款金额 $\text{+ }$ 周期内所有已确认产生的服务费用 $\text{+}$ (还款周期结束时的未结清本金)。通过这种结构化的叠加与验证,才能排除平台界面层面的干扰信息,抵达最本质、不可争议的总负债数字。这一过程极大地提高了用户对信贷产品底层逻辑的理解深度。
鉴于线上金融数据的动态性及易变性,任何仅依赖平台内部查询结果得出的“总借款额”都必须进行二次验证和外部交叉比对。如果疑似存在账务错配或数据缺失,唯一的安全且专业的做法是要求平台提供一份书面或电子化的《贷款总负债证明》。在无法通过App界面获取清晰的累计成本时,直接联系官方客服(并留下完整的咨询记录)询问“以时间轴为依据的总未结清本金”至关重要。用户必须时刻保持警觉,警惕任何未能被明确列出本源的出账费用,因为这些隐形或附加性质的收费项目,极易成为混淆总负债金额的陷阱。
相关文章
鹿优选平台:甄选品质,精准连接
鹿优选平台,一个迅速涌现于中国电商市场的新名字,迅速吸引了众多消费者和商家目光。它并非传统意义上的电商平台,更像是一个连接优质商品与精准消费者的桥梁。其核心定位在于甄选,通过严格的审核体系筛选出品质可...
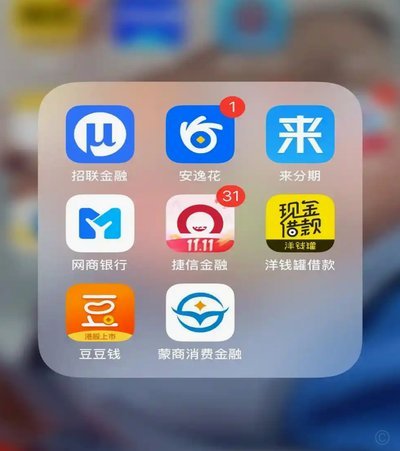
100个网贷平台:机遇与风险并存
## 100个网贷平台APP:机遇与风险并存的生态系统 当前,移动互联网的蓬勃发展催生了庞大的网贷平台APP生态系统,数量之多令人咋舌,据统计已超过100个。这100个APP并非孤立存在,而是构建了...
白条加油额度合规变现攻略
### 白条加油额度如何合规变现:深度解析与风险管控 #### 一、额度的本质:信用与场景的共生白条加油额度的本质并非现金,而是平台对用户信用的评估结果。其设计初衷是绑定高频消费场景(如加油、便利店...
羊小咩取现额度提升有门道
羊小咩取现额度的提升并非一蹴而就,而是银行风险控制和用户信用积累共同作用的结果。许多用户抱怨取现额度低,影响了资金周转和交易效率,这背后反映的是银行对用户风险的评估机制。最初,银行会根据用户的注册信息...
白条额度如何支付?揭秘背后的运行逻辑与风控机制
白条额度的支付逻辑本质上是信用工具与消费行为的耦合过程。平台通过算法模型对用户进行多维评估,将额度转化为可操作的支付选项。这种支付方式突破了传统信用卡的物理载体限制,但其核心仍依赖于用户信用画像的动态...

逾期一天的代价
羊小咩现金借款逾期一天,看似微不足道的一日滞纳,却可能引发一连串的负面影响,甚至成为不可逆转的经济噩梦。首先,逾期的后果并非仅仅是一笔罚息。贷款平台会通过短信、电话等方式进行催收,带来精神压力和生活干...