100个网贷平台:机遇与风险并存
## 100个网贷平台APP:机遇与风险并存的生态系统
当前,移动互联网的蓬勃发展催生了庞大的网贷平台APP生态系统,数量之多令人咋舌,据统计已超过100个。这100个APP并非孤立存在,而是构建了一个复杂的机遇与风险并存的金融服务网络。其核心驱动力在于解决传统金融机构无法覆盖的“信用间”金融需求,尤其是对中小微企业和个人而言,它提供了一个快捷、高效的融资渠道。然而,快速发展也带来了监管滞后、风险控制薄弱等问题。在评估这些平台时,仅仅关注利率和放款速度是远远不够的。平台的核心竞争力在于其构建的“信用体系”,而信用体系的质量直接决定了平台的生存和发展。因此,对100个APP进行筛选,需要考察其信用评估模型、风控体系、资金来源、运营模式以及合规资质等多维度。尤其需要关注平台对欺诈、虚报数据等行为的防范能力,以及其在应对突发事件时的应急机制。 此外,平台之间的竞争加剧,也使得部分平台为了抢占市场份额,过度降低门槛,甚至出现“洗钱”等问题,进一步加剧了风险。
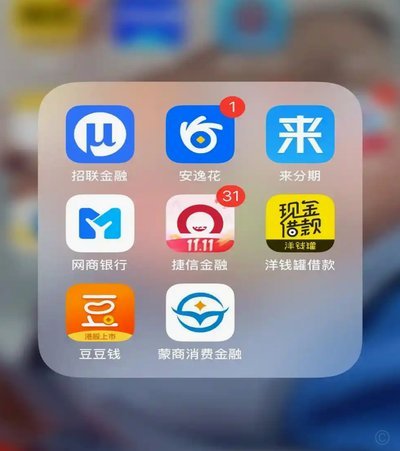
要对这100个APP进行更细致的分类,可以从不同的维度进行划分。首先,根据核心业务模式,可以分为P2P借贷平台、小额贷款平台、消费金融平台、供应链金融平台以及特贷平台等。P2P借贷平台仍然是该领域的主流,但随着监管的趋严,其发展速度已经放缓。小额贷款平台凭借其更灵活的业务模式,依然具有一定的市场潜力。消费金融平台则专注于消费者的信贷需求,如信用卡、分期付款等。供应链金融平台则依托供应链的特性,为上下游企业提供融资服务。 特贷平台则以不良资产处置为核心业务,风险较高,但收益也相对可观。其次,平台可以根据其资金来源进行分类,例如:纯线上平台、线下结合平台、银行系平台、保险系平台等。每个来源的平台,其风险控制能力和合规性标准也会有所不同。 进一步来看,平台的风险控制能力是其核心竞争力之一。优秀的平台会建立一套完善的信用评估模型,对借款人的还款能力、信用状况进行综合评估,并采取多种风险控制措施,如资金锁定期、风险垫底等。
在筛选这些APP时,除了关注平台本身的信息披露外,更重要的是了解其背后的投资者和监管机构。有些平台背后有大型金融机构的支持,其风险控制能力和合规性会相对更有保障。但也有一些平台仅仅依靠少量投资者进行运营,其风险控制能力相对薄弱,更容易出现问题。同时,监管机构也在不断加强对网贷平台的监管,例如对P2P借贷平台的监管,已经对平台的业务范围、资金使用、风险控制等提出了明确要求。 了解这些监管要求,可以帮助投资者更好地评估平台的风险。此外,平台是否获得监管机构的批准,是判断其合法性和合规性的重要指标。 值得注意的是,由于网贷行业自身具有较高的流动性和风险性,投资者在选择平台时,应保持谨慎,不要盲目跟风,更不要将所有资金都投入到一个平台。
最终,对这100个网贷平台APP的选择,需要建立在充分的风险意识和信息收集的基础上。 建议投资者进行多方对比,仔细阅读平台的协议条款,了解平台的风险提示,并根据自身的风险承受能力选择适合自己的平台。 同时,也要密切关注监管动态,及时调整自己的投资策略。 由于网贷行业的发展仍然处于探索阶段,其未来发展方向仍然存在不确定性。投资者应保持理性,谨慎投资,避免遭受损失。 仅仅依靠平台本身的信息是远远不够的,更需要投资者具备独立的思考能力和判断能力,才能在复杂的金融服务生态系统中找到适合自己的选择。
相关文章
微信分付提现现金后如何还款?
微信分付作为腾讯金融生态中的信用支付工具,其核心功能是通过信用额度实现消费分期。当用户通过分付提取现金时,实际操作中存在资金流向与账单归属的复杂性。例如通过第三方平台进行资金转移,可能涉及手续费、利息...
羊小咩享花卡额度提现轻松指南
羊小咩享花卡包额度提现,对于新用户而言,往往伴随着一些不确定性和疑问。理解提现机制,关键在于识别不同提现方式以及各自的限制。羊小咩享花卡并非传统银行卡,其额度管理与消费习惯紧密相关。提现流程并非一成不...
羊小咩便荔卡安全高效提现攻略
### 羊小咩便荔卡提现:四步安全策略 #### 1. 卡值评估与渠道筛选羊小咩便荔卡的现金价值首先取决于卡内余额的合法性。若卡内资金来源于正规渠道,提现难度相对较小。建议优先选择官方合作的第三方支...
白条额度如何支付?揭秘背后的运行逻辑与风控机制
白条额度的支付逻辑本质上是信用工具与消费行为的耦合过程。平台通过算法模型对用户进行多维评估,将额度转化为可操作的支付选项。这种支付方式突破了传统信用卡的物理载体限制,但其核心仍依赖于用户信用画像的动态...
拍拍贷贷款指南:如何顺利借款?
拍拍贷的贷款模式与其他传统银行贷款存在显著差异,其核心在于利用大数据风控和P2P平台进行资金撮合。想要“借钱”拍拍贷,需要理解其运作机制,并将其视为一种快速接入金融服务的渠道,而非单纯的“借钱”。其核...
破解花呗困局:消费主义与信用失衡的挑战
花呗现象的本质是消费主义与金融工具的深度耦合,其背后折射出当代社会对即时满足的病态依赖。当信用额度成为衡量个人价值的标尺,算法推荐不断强化"先消费后付款"的思维惯性,导致用户陷入自我催眠式的债务循环。...