彻底关闭花呗的操作步骤
花呗并非独立运营的服务平台,而是支付宝体系内的一项信贷产品,因此所谓“关闭使用平台”本质是对个人信用额度的管理。许多用户误以为存在一个专门的控制端,实际上所有操作均需在支付宝客户端内完成。开启或关闭花呗,并非简单的开关切换,而是对已授信金融关系的重新确认。系统会基于当前的风控模型、账户活跃度及历史还款记录进行综合评估,部分账户甚至因合规要求或额度冻结状态而无法直接申请注销。理解这一底层逻辑,才能避免陷入无效操作或盲目卸载应用的误区。

进入实际操作层面,路径位于支付宝的我的-花呗-右下角设置-关闭花呗。点击后需结清所有分期与待还账单,系统会提示剩余额度作废及征信记录更新。这一步骤的关键不在于按钮本身,而在于确认资金清算的完整性。关闭过程中,平台会要求阅读贷款结清证明并重新验证身份,目的是防范欺诈与债务纠纷。部分用户因频繁开通注销导致风控等级下降,后续重新开通时额度可能被大幅削减。技术流程的背后,是金融机构对信用行为连续性的严格追踪。

关闭花呗的决策往往源于消费失控的焦虑,但单靠移除信贷工具难以根治财务失衡。数字时代的信用额度本质是支付杠杆,切断杠杆的同时也失去了应对突发资金周转的缓冲带。真正需要审视的是个人现金流的结构性问题:固定支出是否超出承受力、储蓄比例是否健康、是否存在先享后付的心理依赖。许多用户关闭额度后转而使用信用卡或网贷,反而推高了综合负债率。财务管理的核心在于重塑收支纪律,而非依赖工具存废来掩盖消费惯性。

若暂不符合直接关闭条件,或担心影响日常资金调度,可采取限制性管理策略。在花呗设置中调整自动扣款顺序,将储蓄卡或余额置前;同时在第三方平台关闭花呗代扣权限,从消费端切断触发路径。定期查看征信报告中的贷款明细,确保额度使用状态与个人预期一致。信贷工具本身并无善恶,关键在于使用者能否建立清晰的边界感。与其执着于物理层面的关闭,不如构建包含预算跟踪、应急准备金与信用监控的完整财务防御体系。
相关文章
便利卡包提现中稳吗是真的吗
便利卡包提现的稳定性需从平台运营逻辑与用户行为模式双重维度审视。这类产品本质是基于虚拟账户的即时结算服务,其核心价值在于缩短资金流转周期。但实际操作中,平台方往往通过分层账户体系控制提现节奏,例如设置...
哪种方式能拿回最多钱?
### 京东白条提现方式哪个最好? 在京东白条的众多使用场景中,提现方式的选择往往直接关系到用户的资金周转效率和信用管理策略。京东白条本身并不支持直接提现,但用户可以通过多种间接方式将信用额度转化为...
花呗免手续费攻略全掌握
近年来,花呗作为一种便捷的信用支付工具,在网络购物中发挥了重要作用。然而,用户常常关心如何避免高额手续费的问题。实际上,减少甚至完全避免手续费的方法多种多样,关键在于合理利用规则和优惠活动。 首先...
白条加油额度合规变现攻略
### 白条加油额度如何合规变现:深度解析与风险管控 #### 一、额度的本质:信用与场景的共生白条加油额度的本质并非现金,而是平台对用户信用的评估结果。其设计初衷是绑定高频消费场景(如加油、便利店...
分期乐额度怎么查
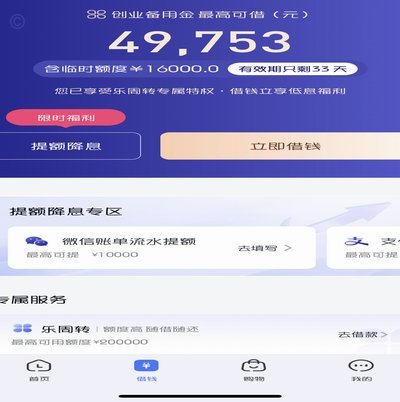
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...