白条额度能取多少?商家取现的真实门道和风险揭秘
京东白条本质是消费信贷产品,旨在覆盖日常采购与娱乐开支,而非储蓄账户的替代品。用户常咨询能否通过特定商家将资金转出,实际上这涉及违规操作的空间。平台风控系统严格监控每一笔交易流向,若发现非商品交易特征,即触发预警。所谓的额度取出,并非简单的数字设定,而是基于实时风控模型的动态判断。任何试图绕过消费限制的资金转移行为,都会被视为异常交易。因此,直接获取可用资金的门槛极高,并非所有商家都能处理此类业务,且成功率极低。
所谓商家协助取出的情况,往往伴随着复杂的资金流转链路,这对个人信用构成潜在威胁。正规经营机构绝非法外之地,不存在所谓的固定取出比例或额度上限。一旦系统识别出高频的整额还款与消费行为,会立即标记风险等级。此时不仅无法完成预期金额转移,还可能面临账户冻结的风险。这种非正常渠道的操作成本极高,需要承担资金损失概率。对于商家而言,参与此类业务可能导致牌照受限,所以真正合规的商户很少涉足灰色地带。
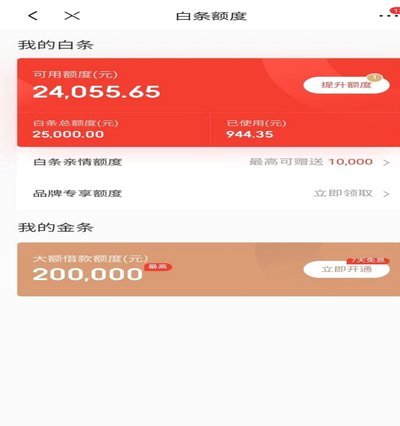
从金融逻辑分析,信用额度的核心在于履约能力与消费场景的真实性。若用户频繁尝试通过商家渠道套取额度,算法模型会迅速捕捉这种异常现金流模式。此时“取出多少”已无意义,因为账户可能被降级为观察状态。平台有权在没有任何预先通知的情况下降低授信上限,甚至直接关闭服务权限。这种机制旨在防止信贷资金流入金融投资领域,从而规避监管红线。任何对短期资金的急迫需求,都不应建立在破坏长期信用关系的基础上,毕竟恢复额度的成本远高于所得收益。
理性看待白条工具的价值,关键在于其消费场景的闭环管理。资金链路的断裂通常源于对额度功能的误读,误以为它能等同于银行存款随意支配。实际上,通过合规渠道提升个人流动资金效率,应依赖于工资储蓄与理财规划。若需短期周转,建议评估正规银行信贷产品的性价比,而非依赖高风险的非标交易。维持良好的消费记录才是获取更高额度的唯一正途,切勿因小失大,让资金安全受到不必要的威胁。
相关文章
便利卡包提现稳定吗?真的是真的吗
在探讨“便利卡包提现中稳吗”这一话题时,首先要明确一点,“便利卡包”通常指的是某些第三方金融服务平台提供的信用卡还款或现金管理工具。这类平台通常声称能够为用户提供便捷、高效的资金管理服务,其中也包括提...
100个网贷平台:机遇与风险并存
## 100个网贷平台APP:机遇与风险并存的生态系统 当前,移动互联网的蓬勃发展催生了庞大的网贷平台APP生态系统,数量之多令人咋舌,据统计已超过100个。这100个APP并非孤立存在,而是构建了...
花呗电话:智慧聆听与迭代
花呗平台电话,作为蚂蚁消费金融旗下产品的重要沟通渠道,其设计和运作逻辑远超普通的客服热线。它不仅是用户解决支付问题、了解金融政策的窗口,更是平台与消费者之间建立信任关系的关键节点。从技术实现到服务理念...
得物提现到微信的步骤指南
首先,了解“得物”App的提现功能是用户关注的重点。得物作为一个知名的潮流购物平台,其支付和财务系统受到了不少用户的青睐与信任。为了更好地满足用户需求,得物允许用户将账户中的余额或积分兑换成现金并提取...
白条加油额度合规变现攻略
### 白条加油额度如何合规变现:深度解析与风险管控 #### 一、额度的本质:信用与场景的共生白条加油额度的本质并非现金,而是平台对用户信用的评估结果。其设计初衷是绑定高频消费场景(如加油、便利店...
羊小咩取现额度提升有门道
羊小咩取现额度的提升并非一蹴而就,而是银行风险控制和用户信用积累共同作用的结果。许多用户抱怨取现额度低,影响了资金周转和交易效率,这背后反映的是银行对用户风险的评估机制。最初,银行会根据用户的注册信息...