羊小咩消费秒付商家
近年来,随着移动支付技术的迅速发展,“羊小咩”这类新型消费金融产品应运而生。这些产品以“秒到商家”的服务著称,为消费者提供了一种快速、便捷的资金解决方案,同时也给商家带来了即时资金流的支持。本文将从三个方面深入探讨这种模式的特点及其对市场的影响。
首先,从用户的角度看,“羊小咩”消费额度秒到商家的优势在于其高效的服务流程。传统信用卡或贷款申请往往需要经过复杂的审核过程,耗时数天甚至更久。相比之下,“羊小咩”通过大数据分析和信用评估系统,能够在短短几分钟内完成用户的申请,并迅速将资金转入商家账户,大大提升了用户体验。这种即时满足感不仅增强了用户对平台的信任度,也为更多小额消费场景提供了便利。
其次,在商业模式上,“羊小咩”的出现打破了传统金融机构的服务边界,为小微企业和个人创业者带来了更广阔的发展空间。对于商家而言,这种模式可以缓解短期的资金压力,促进业务的快速扩张;而对于消费者来说,则是实现即时消费需求的一种手段。此外,“羊小咩”还通过与各类电商平台的合作,扩大了服务范围,进一步提升了市场占有率。
最后,需要关注的是“羊小咩”消费额度秒到商家背后的技术支持和风险控制问题。为了保证资金的安全流通,该平台必须具备强大的技术实力来保障数据安全、交易合规以及风险管理机制的完善。同时,针对用户信用状况进行精准评估也是确保服务可靠性的关键环节之一。
综上所述,“羊小咩”消费额度秒到商家模式凭借其高效便捷的特点,在当前市场环境下展现出巨大的发展潜力。未来随着相关技术的进一步成熟和应用范围的不断扩大,相信会有更多消费者和商家从中受益。
相关文章
京东白条套现:全攻略与风险提示
京东白条并非现金提取工具,但用户常因资金周转需求,寻求其额度变现方式。需明确的是,京东白条的核心功能是信用支付,而非现金提取。因此,所谓"提现"实为"套现"——将信用额度转化为可支配资金。用户需警惕高...
得物提现到微信的步骤指南
首先,了解“得物”App的提现功能是用户关注的重点。得物作为一个知名的潮流购物平台,其支付和财务系统受到了不少用户的青睐与信任。为了更好地满足用户需求,得物允许用户将账户中的余额或积分兑换成现金并提取...
羊小咩享花卡额度提现轻松指南
羊小咩享花卡包额度提现,对于新用户而言,往往伴随着一些不确定性和疑问。理解提现机制,关键在于识别不同提现方式以及各自的限制。羊小咩享花卡并非传统银行卡,其额度管理与消费习惯紧密相关。提现流程并非一成不...
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
破解花呗困局:消费主义与信用失衡的挑战
花呗现象的本质是消费主义与金融工具的深度耦合,其背后折射出当代社会对即时满足的病态依赖。当信用额度成为衡量个人价值的标尺,算法推荐不断强化"先消费后付款"的思维惯性,导致用户陷入自我催眠式的债务循环。...
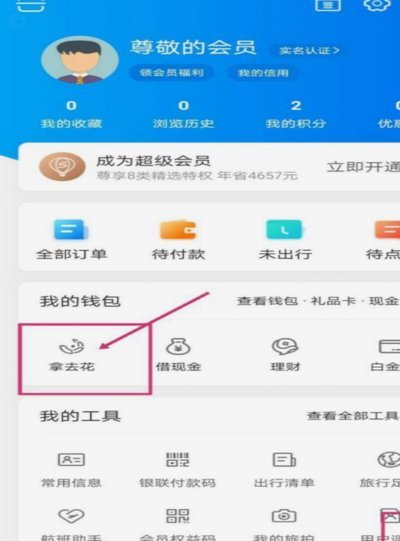
携程拿去花攻略:轻松邀请好友领旅行优惠
携程旅行的“拿去花”并非字面意义上的花朵,而是其社交裂变机制的核心载体。这一功能通过用户主动邀请行为直接绑定旅行优惠,将社交关系转化为实际消费动力。其本质是携程利用移动端场景的即时性,设计出低门槛的裂...