分付如何给别人付款操作指南
在当今数字化支付时代,"分付"作为一种新兴的支付方式,正逐渐成为人们日常生活中不可或缺的一部分。然而,当用户
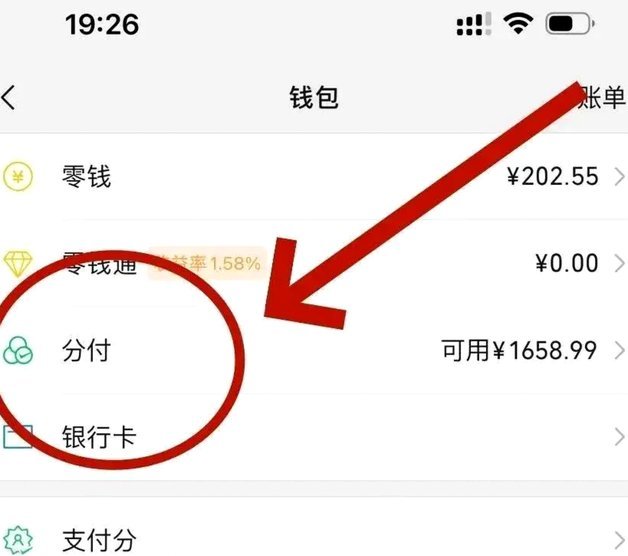
要实现用"分付"给别人付钱,通常需要满足两个条件:一是对方需开通了相应机构的"分付"服务;二是付款方自己也需要有足够的信用额度。实际操作中,通过一些第三方支付平台(如支付宝、微信支付等),可以将"分付"款项直接转入到接收者的账户中。具体步骤如下:进入相应的支付应用,在“转账”或“付款”选项里选择使用“分付”功能,并按提示完成授权和验证流程;确认金额无误后,输入收款人的手机号码或其他联系方式,即可成功向对方进行付款。
值得注意的是,“分付”的灵活度不仅体现在便捷的转账方式上,还在于它能够帮助用户更好地管理个人财务。通过合理规划使用“分付”,消费者可以避免一次性支付大额资金带来的压力,更轻松地实现对生活品质的需求。同时,这也是金融机构在服务客户时提供的一项贴心功能,有助于增强用户的信任感和满意度。
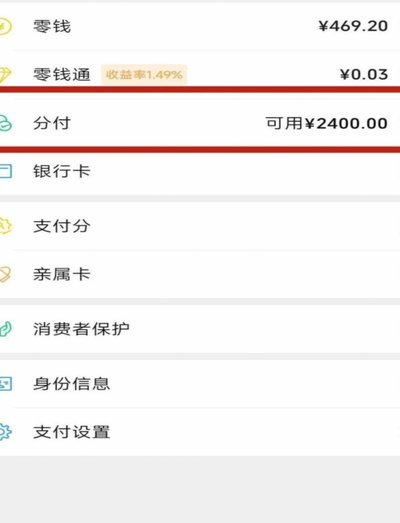
总之,“分付”作为一种创新的金融服务工具,在便捷性与灵活性方面为用户带来了诸多便利,但同时也需要用户具备一定的金融知识和个人财务管理能力,以便最大化利用其优势。
相关文章
白条紧急联系人怎么查
## 白条账户管理:紧急联系人信息定位与安全考量 查询白条账户的紧急联系人信息并非一项单纯的技术操作,它更体现了用户对个人信息安全和风险管理的重视。与传统信用卡不同,白条通常依赖于更灵活的信贷审批流...
便荔卡提现多久到账?
便荔卡作为一种电子支付工具,其提现速度与平台的处理机制密切相关。通常情况下,从提交提现申请到款项到账的时间会受到多个因素的影响,包括但不限于用户的账户状态、提现金额大小以及提现频率等。一般来说,小额提...
微信取现分期乐便捷新体验
**分期乐的微信取现:便捷背后的逻辑与影响** 分期支付已成为现代消费者管理财务的重要工具,而“分期乐”作为这一领域的佼佼者,通过与微信钱包的深度整合,为用户提供了前所未有的便利。这种无缝连接不仅提...
花呗变现究竟算不算套现?深度拆解其背后的金融逻辑
探讨花呗资金流转至现金的行为是否等同于套现,需要跳出日常的账目视角,深入金融信用、消费金融机制和风险管理的复合层面进行解构。从宏观视角审视,当资金路径绕过正常的商品服务消费链条,直接将信用额度转化为可...

网贷评分骤降,用户为何突然不足?
近来,部分用户反馈其网贷综合评分出现异常,普遍呈现“突然不足”的状况,引发了广泛关注和焦虑。这并非个例,而是多点爆发的现象,其背后蕴含着比表面的评分降低更深层次的原因。网贷综合评分系统往往是机构评估用...

得物分期能否提现揭秘
得物佳物分期的核心逻辑建立在平台与商家的信用体系之上,其资金流转路径与传统金融工具存在本质差异。用户通过分期支付获取商品时,平台会将款项直接结算至商家账户,形成闭环交易。这种设计既保障了商家的现金流稳...