破解花呗困局:消费主义与信用失衡的挑战
花呗现象的本质是消费主义与金融工具的深度耦合,其背后折射出当代社会对即时满足的病态依赖。当信用额度成为衡量个人价值的标尺,算法推荐不断强化"先消费后付款"的思维惯性,导致用户陷入自我催眠式的债务循环。这种现象并非简单的金融产品滥用,而是整个社会信用体系与消费文化失衡的缩影。数据显示,2022年花呗用户平均负债额度突破8000元,其中35%的用户存在过度借贷行为,这揭示了消费信贷对个体心理的深层侵蚀。
金融系统的结构性缺陷为花呗现象提供了温床。当前消费信贷产品普遍采用"低息诱导+高费率隐性成本"的运作模式,通过算法将用户信用评分与消费额度绑定,形成"额度越高、消费欲望越强"的恶性循环。更值得警惕的是,部分金融机构将用户数据转化为精准营销工具,通过行为预测实现消费场景的全覆盖,使借贷行为脱离理性消费范畴。这种数据驱动的金融扩张,正在重塑社会的信用生态,将个人消费行为异化为可量化的金融资产。
破解花呗困局需要构建多维度的防御体系。技术层面可通过区块链技术重构信用评估模型,将用户消费行为数据化、透明化,打破算法黑箱。监管层面应建立动态利率调整机制,对过度借贷行为设置智能预警阈值,防止金融风险的系统性积累。同时,需推动消费教育与金融素养的深度融合,通过场景化教学帮助用户建立健康的消费观,避免将信用额度等同于个人价值标尺。这些措施的协同作用,才能真正遏制消费主义对金融系统的侵蚀。
未来解决路径应聚焦于金融工具的伦理重构。需建立消费信贷的"负外部性补偿机制",对过度借贷行为征收行为矫正税,将金融风险内部化。同时,应推动信用体系的去中心化发展,通过分布式账本技术实现用户数据主权,防止数据垄断导致的算法操控。更重要的是,要重新定义信用的本质价值,将消费行为纳入社会信用体系的有机组成部分,而非单纯作为金融资本增值的工具。这种系统性变革才能从根本上遏制花呗现象的蔓延。
相关文章
携程“花”酒店:套现新玩法引争议
近期,携程推出的“拿去花”酒店套现活动引发了广泛关注。这一创新举措旨在为消费者提供更灵活的消费体验,同时也帮助商家提高入住率和资金周转效率。但这种模式背后,也存在着一些值得关注的问题。 首先,“拿去...
羊小咩套现安全吗?深度揭秘三大核心风险点
“羊小咩套现”模式,在短时间内快速积累财富的诱惑,吸引了大量投资者。然而,其安全风险却备受关注。要评估其安全性,首先需要深入理解套现模式本身。套现本质上是一种通过频繁交易,利用平台提供的微薄差价盈利的...
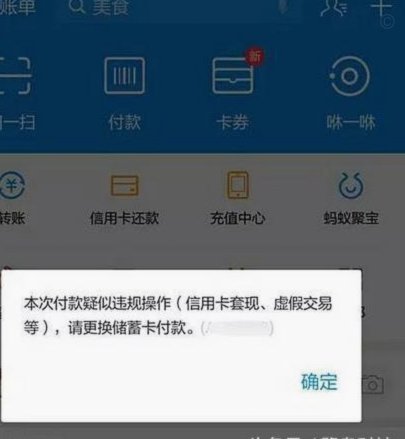
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
拍拍贷贷款指南:如何顺利借款?
拍拍贷的贷款模式与其他传统银行贷款存在显著差异,其核心在于利用大数据风控和P2P平台进行资金撮合。想要“借钱”拍拍贷,需要理解其运作机制,并将其视为一种快速接入金融服务的渠道,而非单纯的“借钱”。其核...
微信分期付款如何操作?手把手教你开启功能及使用流程
随着移动支付的普及,微信分期付款作为一种便捷的消费方式受到了越来越多用户的青睐。用户可以通过绑定银行卡或信用卡,在购买商品和服务时选择微信提供的多种分期选项,有效减轻一次性支出的压力。要使用微信分期付...

彻底关闭花呗的操作步骤
花呗并非独立运营的服务平台,而是支付宝体系内的一项信贷产品,因此所谓“关闭使用平台”本质是对个人信用额度的管理。许多用户误以为存在一个专门的控制端,实际上所有操作均需在支付宝客户端内完成。开启或关闭花...