[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
## 花呗套呗:一种信用迭代与风险管理的隐形变奏
“花呗套呗”现象,在消费金融领域并非孤立存在,而是一种自然衍生的行为模式。它本质上是用户利用花呗的额度,通过申请“呗”产品(如借呗、闪电借等)来进一步拓展信用空间,以便满足更大的消费需求。观察到这种行为,并非简单地将其定义为“套路”或“变通”,更应从信用管理的角度去理解。花呗的引入,正是为了帮助用户建立信用记录,而持续的消费与按时还款,的确能提升用户的综合信用评分。然而,这种利用花呗来加速获取其他消费信贷的模式,却也反映出用户对资金的需求强度,以及平台在鼓励消费行为时,潜在的风险管理压力。它就像一个跷跷板,一边是用户渴望更灵活的消费选择,一边是平台需要在风险可控范围内推动业务增长的挑战。
这种行为模式的兴起,与花呗的信用体系相密切。花呗初期使用者的信用记录,往往并不完整,难以直接获得其他消费信贷产品。通过花呗的消费积累,并保持良好的还款记录,可以为用户提供一个逐步建立信用,提升审批通过率的途径。同时,平台也乐见其成,因为“套呗”行为意味着更高的用户活跃度,以及更多的信贷产品销售机会,带来更丰厚的利息收入。 然而,这种互相促进的循环也潜藏着风险。用户在信用提升的同时,也可能陷入过度依赖信贷的泥沼。如果“呗”产品的审批流程过于宽松,且利率低廉,很容易诱发用户的冲动消费,最终导致逾期还款,形成恶性循环,甚至影响到用户的整体信用评级。
“花呗套呗”现象也暴露了平台在用户风险管理上的一个微妙平衡点。平台在鼓励消费的同时,也需要建立更精细化的风控模型,识别过度依赖信贷的用户,并采取针对性的干预措施。单纯依靠简单的阈值设定来控制“呗”产品的额度,可能无法有效遏制用户的套路行为,甚至可能适得其反,激化用户的借贷需求。更有效的做法是,结合用户的消费行为数据、还款记录、以及其他信用信息,进行综合评估,判断用户的真实偿还能力,并动态调整信贷额度和利率。 进一步,平台应积极引导用户理性消费,加强风险提示,例如在用户申请“呗”产品时,提示其可能面临的逾期风险以及对信用记录的影响。
值得注意的是,“花呗套呗”并非一个简单的“坏”现象,它反映了用户和平台之间复杂的关系。用户利用花呗的信用溢价,寻求更便捷的消费渠道,而平台则从中获益。 这种双赢的局面,需要建立在可持续的基础之上,即用户能够理性消费,平台能够有效控制风险。从监管的角度来看,加强对消费信贷产品的监管,规范市场行为,是必不可少的。监管机构需要关注平台之间的信息共享机制,防止平台之间相互甩锅,导致用户陷入过度负债的困境。 鼓励平台之间建立统一的信用信息共享平台,可以更全面地了解用户的信用状况,从而做出更准确的风险评估。
将“花呗套呗”视为一种信用迭代的变奏,而非单纯的违规行为,更能有助于我们深入理解消费金融的本质。 它提醒我们,在追求创新和效率的同时,必须始终将风险控制放在首位。 平台的社会责任,不仅仅在于提供便捷的消费服务,更在于帮助用户建立良好的信用习惯,并引导他们理性消费。这需要平台、监管机构、以及用户共同努力,建立一个健康、可持续的消费金融生态系统。 仅仅依靠监管的手段,难以从根本上解决问题。平台更应该积极探索基于行为数据的信用评估模型,提升风险预警能力,并主动与用户进行沟通,帮助他们制定合理的财务规划。
最终,对“花呗套呗”现象的理解,要与用户金融的整体发展趋势相结合。随着数字经济的不断发展,消费信贷产品将越来越多样化,用户对金融服务的需求也将越来越个性化。 平台需要不断创新,开发更具针对性的产品和服务,同时也必须加强风险管理,避免过度依赖信贷的行为。 只有这样,才能在满足用户需求的同时,维护金融市场的稳定,促进消费金融行业的健康发展。 持续追踪用户行为模式变化,并据此调整风控策略,将是平台保持竞争力的关键所在。 否则,平台将面临声誉风险和潜在的法律纠纷。
相关文章
如何提取白条加油包额度?
白条加油包额度本质上是京东金融基于用户信用评估后提供的定向消费额度,其设计逻辑与传统信用贷款存在本质差异。这类额度通常绑定特定消费场景(如加油站),平台通过大数据分析用户行为后,以"加油包"形式发放,...
携程拿去花取现时间揭秘
携程拿去花的取现时间本质上是金融服务链中的资金流转节点。当用户通过该平台申请提现时,系统需完成额度审批、资金划拨、银行接口对接等环节。实际到账时间受多重因素影响,例如额度释放速度、银行清算周期、节假日...
得物提现到微信的步骤指南
首先,了解“得物”App的提现功能是用户关注的重点。得物作为一个知名的潮流购物平台,其支付和财务系统受到了不少用户的青睐与信任。为了更好地满足用户需求,得物允许用户将账户中的余额或积分兑换成现金并提取...
得物分期是否能套利
“得物的佳物分期可以套出来吗”——这是一个在交易领域反复出现的疑问,它核心在于对“得物”的概念理解,以及“分期”与“套利”关系的深入剖析。我们常说的“得物”,并非单纯指某件商品的价值,而是指商品本身具...
微信分期:如何开通?看这里!
微信支付上的分期功能,绝非一个简单的“开关”就能激活的终端设置。它本质上是一套复杂的金融生态链条的承接,涉及微信支付主体、合作银行的授信能力、以及风控算法模型的协同作用。从专业视角解构,开通分期,核心...
携程拿去花攻略:轻松邀请好友领旅行优惠
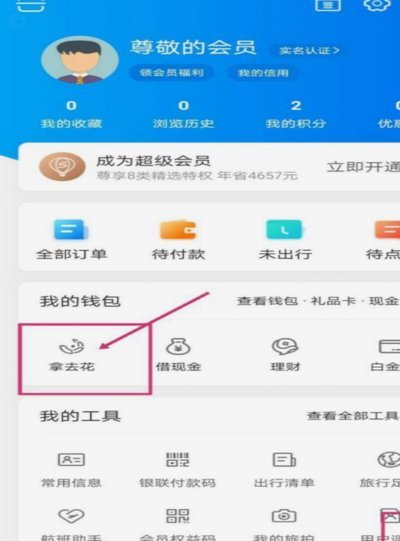
携程旅行的“拿去花”并非字面意义上的花朵,而是其社交裂变机制的核心载体。这一功能通过用户主动邀请行为直接绑定旅行优惠,将社交关系转化为实际消费动力。其本质是携程利用移动端场景的即时性,设计出低门槛的裂...