如何提取白条加油包额度?
白条加油包额度本质上是京东金融基于用户信用评估后提供的定向消费额度,其设计逻辑与传统信用贷款存在本质差异。这类额度通常绑定特定消费场景(如加油站),平台通过大数据分析用户行为后,以"加油包"形式发放,本质上是将信用额度转化为场景化权益。这种设计既降低了用户获取信用的门槛,也帮助平台精准控制风险敞口,但同时也意味着额度提取需符合平台规则框架。
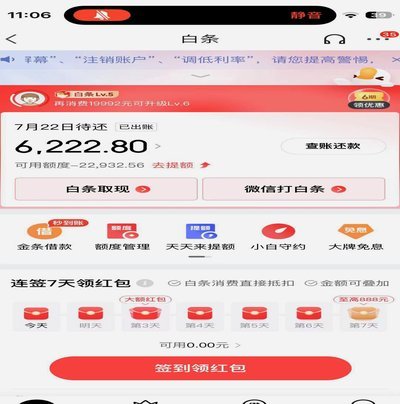
从技术实现层面看,白条加油包的额度提取涉及多重风控验证。平台会通过用户账户行为、消费记录、信用评分等维度构建动态模型,若用户试图通过非指定场景提取额度,系统将触发风险预警机制。这种机制既包括实时拦截,也涵盖后续额度调整。值得注意的是,部分用户误以为"额度提取"等同于"额度转移",但平台规则明确禁止将加油包额度用于非授权场景,否则可能触发额度冻结或信用降级。

在合规操作层面,用户可通过优化账户健康度提升额度使用灵活性。持续保持良好消费记录、按时还款、增加账户活跃度等行为,有助于平台重新评估信用等级。部分用户尝试通过关联账户或分拆消费等方式变相提取额度,但此类操作往往伴随较高风险,可能被系统识别为异常行为。平台风控系统会持续迭代算法,对非常规操作进行动态拦截。
从行业监管视角分析,白条加油包额度的使用边界受到严格约束。根据《网络借贷信息中介机构业务活动管理暂行办法》相关规定,平台不得擅自改变资金用途。用户若确实存在额度使用需求,可通过正规渠道申请信用贷款产品,但需注意此类产品通常需要更严格的资质审核。平台也在探索更灵活的额度管理方案,未来可能通过智能分账系统实现额度的场景化拆分与再分配。
相关文章
消费积分能提现成现金吗?深度解析“享花卡包”价值转换机制
随着移动支付的普及,各类消费卡包和积分系统成为了连接线上与线下的重要纽带。羊小咩享花卡包正是在这个背景下应运而生的一种创新模式,它通过集纳多种优惠资源,为用户提供了更加便捷、个性化的购物体验。不过,在...
如何与分期乐协商减少本金还款
分期乐的成功,很大程度上取决于其灵活的还款机制,但对于用户而言,控制总还款额度,尤其是在还款周期后期,往往是至关重要的。协商还本金并非不可能,而是需要基于自身财务状况和与分期乐平台的有效沟通来实现。最...
得物变现全攻略
得物,作为一个知名的潮流电商平台,其变现方式多样且复杂。首先,得物的核心商业模式是通过交易佣金获取利润。用户在平台上进行商品购买或出售时,平台会收取一定比例的费用作为佣金。此外,得物还引入了“先鉴别后...
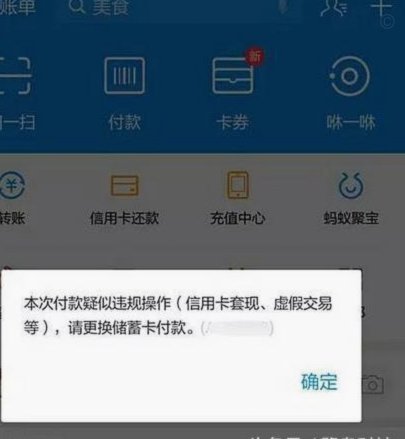
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
得物钱包余额的多种用法解析
得物App的钱包余额并非简单的“钱”,它实际上是得物生态系统内的一项核心功能,旨在构建一个更便捷、更个性化的购物体验。最初,钱包余额的功能是为用户提供针对特定商品或品牌的优惠券、专属折扣和“限时抢购”...
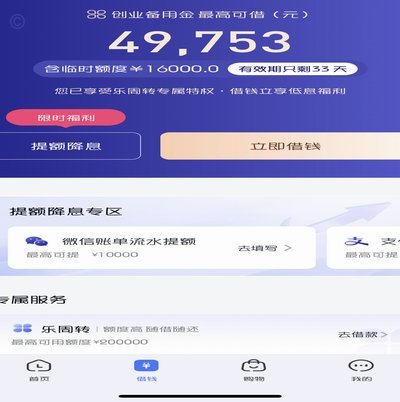
分期乐额度怎么查
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...