分付套现技巧详解
分付套现的核心在于通过信用额度的灵活运用实现资金流转。这种操作本质上是将平台授信额度转化为可支配现金,其底层逻辑依赖于消费场景与资金回笼的时差。例如,通过分期付款或预授权交易,用户可将信用额度拆解为多笔消费记录,再借助第三方支付通道完成资金提取。关键在于把握平台风控系统的识别阈值,避免触发异常交易监测。实际操作中,需结合不同场景的账期差异,例如电商分期与线下消费的结算周期,从而优化资金使用效率。值得注意的是,此类操作对个人征信记录存在隐性影响,需谨慎评估长期信用成本。
资金流转路径的设计直接影响套现效果。主流方案包括:通过线上商户分批消费后申请退款、利用信用卡预授权冻结额度提取现金、或借助第三方平台的信用支付接口完成资金转移。其中,退款套现需注意商户的退款政策与到账时效,部分平台对高频退款行为设有风控限制。信用卡预授权方案则依赖于商户的结算周期,通常需等待3-7个工作日才能完成资金提取。值得注意的是,部分平台对单笔交易金额设有上限,用户需通过拆分订单或选择不同商户组合来规避系统检测。这种操作本质上是在信用额度与资金流之间建立动态平衡。
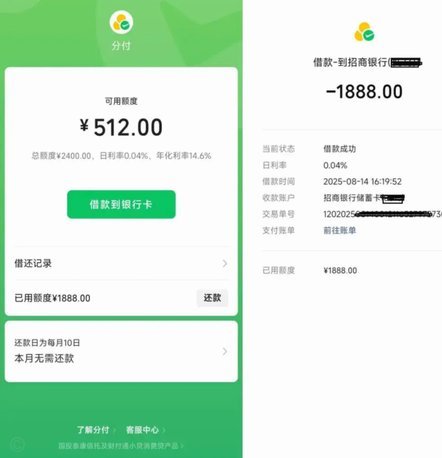
套现行为对个人财务结构产生双重影响。短期来看,可缓解现金流压力,但长期可能加剧负债累积。以花呗为例,若用户通过多次分期操作提取额度,实际支付的利息成本可能远超原始借款金额。更隐蔽的风险在于信用额度的过度消耗,可能导致后续授信额度被压缩,甚至触发平台的信用评估降级。此外,部分平台对套现行为设有反制机制,如提高年化利率、降低授信额度或限制新额度申请。这些措施本质上是通过金融杠杆的反向调节,迫使用户重新评估资金使用的合理性。
替代性解决方案需结合用户的具体需求进行权衡。对于短期资金周转,可考虑正规渠道的短期贷款产品,其利率透明且还款周期可控。若需长期资金规划,信用卡分期或消费贷产品可能比套现更具成本优势。值得注意的是,部分金融机构推出定向消费贷款,允许用户将贷款资金直接用于特定消费场景,这种模式在风险控制与资金使用效率之间实现了更优平衡。用户应根据自身负债结构、还款能力及资金需求期限,选择最适合的金融工具。
套现行为的边界始终处于法律与道德的灰色地带。尽管多数平台未明确禁止此类操作,但其服务协议通常包含"不得违规使用信用额度"的条款。当套现行为导致资金链断裂或产生恶意逾期时,可能面临法律追责风险。更深层次的道德困境在于,这种操作本质上是对金融信用体系的短期套利,可能扭曲消费行为的本质,导致过度依赖信用额度进行非必要消费。用户在享受资金灵活性的同时,需清醒认知这种操作对个人财务健康与信用体系的潜在冲击。
相关文章
便荔卡包用户真实评价大起底
便携式卡包(Pocket Card Holder,下文简称“便荔卡包”)的崛起并非偶然,它抓住了现代人碎片化时间管理和精致生活方式的需求。用户评价,从早期的小范围口碑传播到如今电商平台上的大量反馈,呈...
花呗提现怎么操作
**花呗使用平台 取现怎么取:深入解析与实用建议** 在互联网金融快速发展的今天,支付宝的“花呗”作为一款备受欢迎的信用消费产品,已经融入了无数用户的日常生活。然而,对于如何从花呗中提取现金这一问...
分付额度套现可行吗
关于“分付额度可以套现吗”这一问题,首先需要明确的是,“分付”是蚂蚁金服推出的一种消费金融产品,其主要功能是为用户提供在特定商户消费时的资金支持,而非传统意义上的信用卡或银行贷款。因此,从产品性质来看...
羊小咩额度解锁技巧
### 理解羊小咩平台的信用评估体系 羊小咩作为一个信用支付平台,其核心竞争力在于对用户信用风险的精准评估。平台通过多维度数据模型,综合分析用户的消费习惯、还款记录、账户活跃度等关键指标。不同于传统...
鹿优选贷款正规吗?深度解析
近年来,随着互联网金融的快速发展,众多在线贷款平台如雨后春笋般涌现。其中,“鹿优选”这个名字也逐渐进入人们的视野,它作为一个新兴的网络借贷服务平台,自成立以来便受到了不少借款人的关注与支持。然而,伴随...
分期乐借款被拒背后的原因
面对“分期乐不能借款了”的情况,用户往往感到困惑和不解。这种情况背后的原因多种多样,但通常与用户的信用状况密切相关。平台会根据用户的还款历史、账户活动记录以及信用评估结果来决定是否继续提供贷款服务。如...