花呗额度管理心法:科学规划分期,最大化消费力
花呗的额度管理本质上是对信用额度的动态调控,其核心逻辑在于通过消费行为触发系统对用户信用的重新评估。当用户频繁使用额度后,系统会基于消费频次、还款能力、账户活跃度等维度进行风险校验。此时若想维持额度稳定,需在消费后主动进行账单分期,通过分期付款延长资金周转周期,同时保持账户的活跃度。值得注意的是,系统对分期次数和金额设有阈值,过度依赖分期可能导致额度被压缩,因此需在分期与额度维护之间找到平衡点。
分期优化策略需结合用户现金流特征进行精细化设计。例如针对月收入波动较大的用户,可将大额消费拆分为多期,通过分期手续费的分摊降低单期还款压力。同时利用花呗的账单分期功能,将消费金额转化为固定还款计划,避免因突发支出导致的逾期风险。但需警惕系统对分期行为的监控,频繁拆分同一笔消费可能触发异常交易预警,建议将分期周期与个人财务周期相匹配,确保还款计划的可持续性。
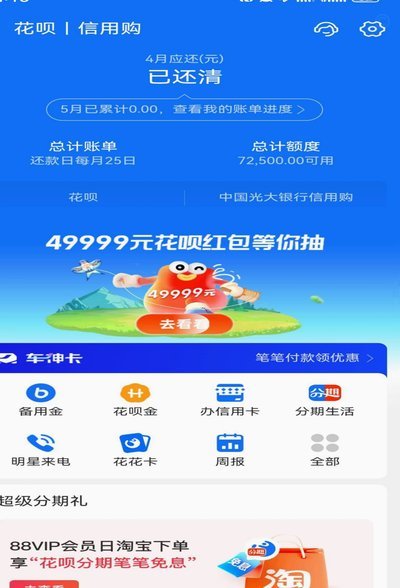
风险控制的关键在于建立多维度的信用维护机制。当用户发现额度被临时冻结时,应优先排查是否存在高频交易、异常消费或账户信息变更等触发因素。此时可通过调整消费结构,将部分消费转移至其他支付工具,降低花呗的使用密度。同时定期检查账户绑定的银行卡状态,确保还款账户的可用性。值得注意的是,系统对用户行为的监控具有滞后性,提前预判风险节点并进行策略调整,能有效避免额度被永久冻结。
合规使用的底层逻辑在于理解平台的信用评估模型。花呗的额度分配与用户的信用评分高度相关,而评分体系包含消费习惯、还款记录、账户安全等多个维度。用户可通过建立稳定的消费周期,例如将固定支出纳入花呗还款计划,形成可预测的还款模式。同时避免将花呗用于非消费场景,如资金周转或投资理财,此类行为可能被系统判定为高风险操作。长期来看,保持消费行为的合规性与稳定性,是维持额度健康运转的基础。
相关文章
羊小咩走红秘诀:精准定位+互动运营
在这个充满机遇与挑战的网络时代,“羊小咩如何刷出来”这一问题,不仅关乎个人品牌建设,更反映了当下社交媒体环境下个体成长的策略选择。首先,“羊小咩”的走红离不开精准的内容定位和个性化的自我塑造。在当今内...
花呗到账变现?套现取现风险与合规使用指南
近年来,随着数字经济的发展和移动支付的普及,“花呗”作为一种便捷的信用消费工具受到了广泛关注。然而,围绕“花呗怎么套现出来到支付宝现金”的讨论也日益增多。首先需要明确的是,在官方政策框架下,任何形式的...

网贷评分骤降,用户为何突然不足?
近来,部分用户反馈其网贷综合评分出现异常,普遍呈现“突然不足”的状况,引发了广泛关注和焦虑。这并非个例,而是多点爆发的现象,其背后蕴含着比表面的评分降低更深层次的原因。网贷综合评分系统往往是机构评估用...
得物购物额度如何变现引发新思考
近年来,电商平台的购物额度制度逐渐成为消费者关注的热点话题。以得物为例,其创新性的购物额度不仅为用户提供了一种更加灵活多样的消费方式,同时也开辟了线上支付与信贷结合的新路径。然而,在这一模式下,“购物...

如何通过信用管理优化分期乐额度,实现资金灵活周转
利用分期乐额度实现资金周转的本质,并非单纯的技术操作,而是对金融风控模型和消费信贷逻辑的深层理解。这涉及到的是信用生命周期的精妙管理,而非简单的额度叠加。机构发放的“乐额度”本质上是基于你的历史行为数...

如何取消分期乐自动提现到微信零钱功能
在使用分期乐的过程中,许多用户可能会发现系统默认开通了“自动从微信零钱提现”的功能。这种便捷性固然能提升用户体验,但也可能引发一些不必要的财务风险和资金管理上的困扰。因此,了解如何取消这一服务显得尤为...