花呗怎么用才更省心?
花呗的使用本质是信用额度的灵活调配,其核心逻辑在于消费场景与资金流的精准匹配。用户需建立对消费周期的预判能力,例如在电商大促前提前充值,利用账单日与还款日的时间差获取资金周转空间。同时,通过绑定多张银行卡实现额度拆分,可有效规避单笔交易限额,但需注意避免频繁切换账户导致风控系统误判。这种操作模式要求用户具备对账单周期的精确把控,以及对资金流动的实时监控。
信用额度的使用应遵循"先消费后还款"的底层逻辑,但实际操作中可通过分期功能实现资金的跨周期调配。例如将大额消费拆分为3期,可将原本需一次性支付的金额转化为月供,从而延长资金使用周期。但需警惕分期手续费对净利率的侵蚀,建议优先选择免息期较长的商户。同时,利用花呗的账单分期功能可实现资金的跨月调配,但需注意避免因分期次数过多导致信用评分下降。
资金流的优化需要结合消费场景的特性,例如在餐饮、交通等高频消费领域,可通过设置自动还款提醒功能,确保资金在账单日当天完成划转。而在购物、旅游等低频消费场景,可利用花呗的延期还款功能延长资金使用周期。但需注意,过度依赖延期还款可能引发利息累积,建议将延期还款视为临时性资金缓冲工具而非长期解决方案。

信用管理的核心在于建立健康的负债结构,建议将花呗额度控制在月收入的30%以内,并保持至少50%的可用额度。通过定期查看信用报告,可及时发现异常交易记录,避免因信息泄露导致额度被冻结。同时,合理使用"账单分期"与"延期还款"功能,可构建起资金使用的缓冲带,但需注意避免形成恶性循环。
长期来看,花呗的使用应与个人财务规划深度绑定。建议将花呗额度纳入整体资产负债表,通过消费数据分析优化支出结构。例如将部分固定支出转化为分期付款,可降低现金流压力,但需确保分期计划与收入增长同步。同时,利用花呗的信用评分体系,可为贷款申请、信用卡审批等场景提供额外支持,但需注意保持良好的还款记录。
相关文章
鹿优选平台:甄选品质,精准连接
鹿优选平台,一个迅速涌现于中国电商市场的新名字,迅速吸引了众多消费者和商家目光。它并非传统意义上的电商平台,更像是一个连接优质商品与精准消费者的桥梁。其核心定位在于甄选,通过严格的审核体系筛选出品质可...
如何提取白条加油包额度?
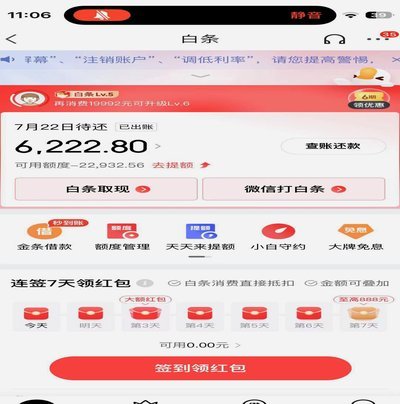
白条加油包额度本质上是京东金融基于用户信用评估后提供的定向消费额度,其设计逻辑与传统信用贷款存在本质差异。这类额度通常绑定特定消费场景(如加油站),平台通过大数据分析用户行为后,以"加油包"形式发放,...
套花呗到底是什么行为
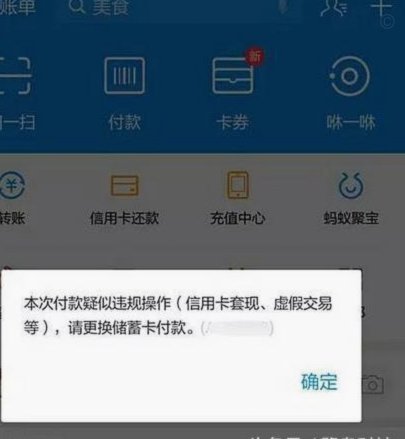
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
白条取现方法:绑定银行卡技巧
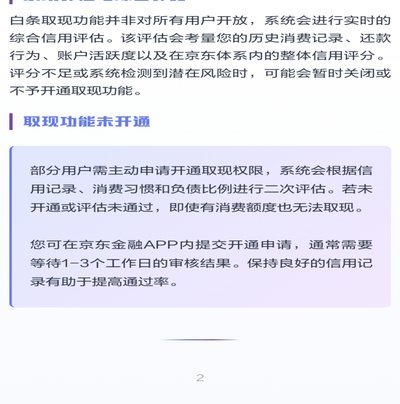
蚂蚁借呗和京东白条是两种常见的消费金融产品,它们为用户提供了便捷的线上购物体验。然而,在实际使用过程中,很多用户可能会遇到需要将白条额度转化为现金的情况。虽然这两款产品的核心功能在于提供免息分期付款服...
羊小咩取现秒到账,商家更省心
羊小咩取现服务的推出,为商家提供了一种快速且高效的资金流通方式。其秒到账的特点不仅简化了传统的繁琐操作流程,还极大地提高了资金周转效率。这一服务背后的运作机制实际上是通过优化支付清算系统和资金流转路径...
美团众包无卡提现全攻略
美团众包平台为众多灵活就业者提供了广阔的就业机会,而“无卡提现”功能则进一步简化了提现流程,提升了用户的使用体验。本文将详细介绍如何通过美团众包实现无卡提现。 首先,用户需登录美团众包账号,并确保个...