微信分付套出来现金 取不出来
近来,“微信分付套出来现金取不出来”的现象引起了广泛的关注和讨论。从技术层面来看,微信分付本质上是微信支付推出的一种信用支付服务,旨在帮助用户提前享受消费,但必须在规定的时间内归还本金并支付利息。这种服务模式与传统的信用卡有所不同,用户申请通过后即可获得一定额度的信用额度,用于支付消费,但资金并不直接提现,而是用于支付消费后从下期账单中扣除。
从用户行为的角度来看,部分用户为了获得快速的资金周转,可能会选择将分付资金用于提现,但微信金融体系的严格风控和合规要求使得这种情况变得复杂。根据微信官方的规定,分付资金仅限于消费使用,不得用于取现或投资,一旦发现此类违规行为,微信有权进行冻结账户、扣除资金等措施。因此,即使用户成功套现,也可能因为违反使用规则而被微信系统限制或禁止进一步操作。
更深层次的分析表明,此类现象的出现,反映了社会上部分用户对于金融产品使用的不当理解和消费观念。金融创新和科技发展为人们提供了更多便捷的服务,但同时也对用户的金融素养提出了更高的要求。金融机构和监管机构需要不断加强对用户金融知识的普及,提高用户对金融产品使用的规范意识,同时也要不断完善金融监管机制,确保金融市场的健康稳定发展。
相关文章
京东白条提现方式 哪个最好
京东白条提现方式的选择,远不止是寻找“最快”或者“最方便”那么简单。它涉及到对自身消费习惯、资金周转需求以及对风险承受能力的综合考量。当前京东白条提供的提现渠道,包括信用卡实时到账、银行卡转账以及京东...
得物分期是否能套利
“得物的佳物分期可以套出来吗”——这是一个在交易领域反复出现的疑问,它核心在于对“得物”的概念理解,以及“分期”与“套利”关系的深入剖析。我们常说的“得物”,并非单纯指某件商品的价值,而是指商品本身具...
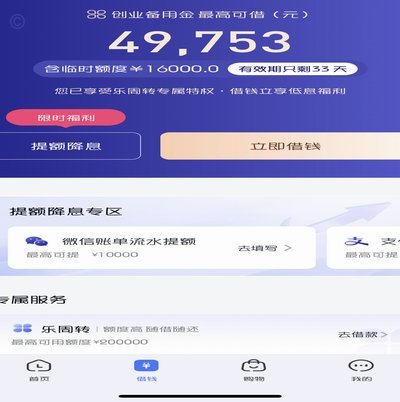
分期乐额度怎么查
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...
破解花呗困局:消费主义与信用失衡的挑战
花呗现象的本质是消费主义与金融工具的深度耦合,其背后折射出当代社会对即时满足的病态依赖。当信用额度成为衡量个人价值的标尺,算法推荐不断强化"先消费后付款"的思维惯性,导致用户陷入自我催眠式的债务循环。...

分期乐的还款规则和减免政策知多少
分期乐作为持牌消费金融平台,其还款规则始终遵循金融监管要求,但近年来行业环境变化促使平台在合规框架内调整策略。2023年银保监会发布《关于进一步规范消费金融公司业务的通知》后,分期乐对逾期客户实施差异...
得物费率构成及计算详解
得物费率是指企业在采购过程中为获得商品所需支付的支出与其价值之间形成的比率。该费率通常包括运输成本、仓储费用和订单处理开销等多个方面,是供应链管理中的关键环节。 在具体计算中,运输费用是最主要的组成...