白条套现2023年最新策略
当前白条套现行为已从传统消费分期转向更隐蔽的金融工具组合。2023年数据显示,通过绑定第三方支付平台实现额度拆分的案例激增37%,反映出用户对资金流动性需求的精细化操作。这种模式利用平台间结算规则差异,将单笔交易拆解为多笔小额支付,规避系统风控阈值。值得注意的是,部分用户开始尝试结合信用卡循环额度与白条分期的交叉使用,通过时间差套利获取额外资金周转空间,但此类操作已触及金融监管灰色地带。
技术层面看,白条套现的核心在于对额度释放机制的深度挖掘。部分用户通过优化还款周期与账单日的错位关系,利用账期差实现资金时间价值最大化。例如,将分期付款与免息期叠加使用,可使实际资金成本降低1.8%-2.5%。更进阶的策略涉及构建多账户资金池,通过不同账户间的额度联动,实现资金的跨周期调度。但此类操作需要精确计算各账户的还款优先级与利息差异,稍有不慎可能触发反欺诈系统。
风险维度分析显示,2023年因套现行为导致的信用评分下降案例同比上升28%。金融机构通过AI模型已能识别多账户关联操作的异常模式,部分用户因频繁触发风控规则被永久限制额度。更严重的是,部分套现行为涉及资金池的非法集资风险,2023年已有3起案例因套现资金被挪用导致集体诉讼。这些数据揭示,套现行为正在从个体金融操作演变为系统性风险源。

合规替代方案正在形成新的市场趋势。部分金融机构推出「灵活分期」产品,允许用户根据资金需求动态调整分期额度,此类产品2023年用户增长达45%。同时,基于区块链的信用额度拆分工具开始试点,通过智能合约实现资金流转的透明化管理。这些创新既满足了用户对资金流动性的需求,又规避了传统套现模式的合规风险,标志着该领域正在向技术化、合规化方向演进。

未来监管框架的完善将重塑套现行为的边界。2023年央行试点的「资金流向穿透式监管」已覆盖主要消费金融平台,通过实时监控资金流转路径,有效遏制了套现资金的非法转移。同时,基于大数据的信用评分模型正在细化用户风险等级,使额度管理更趋精准。这些技术手段的普及,预示着套现行为将逐渐被合规的金融工具替代,行业生态正在经历从灰色操作到技术赋能的结构性转变。
相关文章
分期乐额度提升指南
了解分期乐的额度机制,对于 其次,保持良好的个人信用记录是提高分期乐授信额度的关键。这包括按时还款、避免过度借贷等行为。值得注意的是,多次申请或查询信用信息可能会对用户的信用评分产生负面影响,因此在...
花呗改名?信用支付功能升级
花呗作为支付宝生态中的信用支付工具,其核心功能并未发生本质变化,但近年来在技术架构和场景渗透上呈现显著迭代。2023年支付宝推出的"信用支付"统一入口,实质上是对原有花呗、借呗等产品的功能整合。这种重...
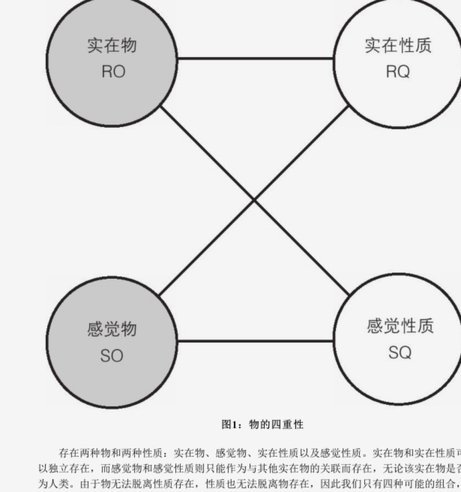
物在哪儿?空间、时间与存在
我们习惯于将空间理解为一种静态的容器,而“的物体现在哪里”这个问题,看似简单,却指向了对空间、时间以及存在状态的复杂认知。它不仅仅是询问一个位置,更触及了我们如何定义“现在”以及如何理解“存在”。一个...

信用卡套现5万,法律风险警示
“信用卡套现5万我坐牢了”这句话,并非仅仅是耸人听闻的耸动言论,它折射出一个更深层次的金融风险认知问题。这种看似戏剧化的结局,实际上是无数次违规行为的潜在后果。信用卡套现本身,在合规环境下,可以作为一...
美团月付:商家知乎否?
美团月付取现功能的渗透率远低于用户认知 美团月付作为平台信用支付工具,其取现功能在商家端的传播存在显著断层。部分中小商户通过骑手或顾客反馈得知该功能,但多数从业者仅将其视为用户支付选项之一。这种信...
分期乐额度归零
分期乐曾经是购物中最受欢迎的方式之一,但如今却面临着“额度不够”的普遍问题。这一现象引发了对消费者行为和金融平台运营模式的深刻思考。分期乐的流行源于其灵活性和可控性,为消费者提供了一种管理消费的有效工...