花呗改名?信用支付功能升级
花呗作为支付宝生态中的信用支付工具,其核心功能并未发生本质变化,但近年来在技术架构和场景渗透上呈现显著迭代。2023年支付宝推出的"信用支付"统一入口,实质上是对原有花呗、借呗等产品的功能整合。这种重构并非简单改名,而是通过算法模型升级与场景化运营,将信用支付能力嵌入更多消费场景。例如在淘宝生态中,用户已无需主动选择花呗选项,系统会根据消费习惯自动匹配分期方案。这种隐性化设计降低了使用门槛,但也模糊了传统意义上的"花呗"概念。
技术层面的革新正在重塑信用支付的底层逻辑。基于大数据的动态授信体系,使信用额度与用户行为数据形成实时关联。当用户在京东、拼多多等平台消费时,系统会综合分析其历史账单、搜索记录甚至地理位置,生成差异化的分期方案。这种精准匹配既提升了用户体验,也带来了新的风险控制挑战。支付宝通过引入联邦学习等隐私计算技术,在保障数据安全的同时,实现了跨平台的信用评估,这标志着信用支付从单一工具向综合服务能力的转型。
平台生态的深度融合正在改变用户的认知边界。在支付宝APP内,花呗已与余额宝、蚂蚁森林等产品形成联动,用户在完成还款后可自动转入理财账户,或通过绿色积分兑换权益。这种场景化设计使信用支付超越了单纯的借贷功能,演变为一种生活方式的组成部分。同时,商家端的接入也推动了支付方式的革新,部分线下商户已支持"花呗先享"服务,消费者可提前使用额度购买商品,这种模式正在重构消费与支付的时空关系。
监管环境的演变对平台策略产生深远影响。2021年之后,监管部门对互联网金融的规范要求促使支付宝调整信用支付的运营逻辑。当前的"信用支付"体系在保持核心功能的同时,增加了额度管控、还款提醒等合规性设计。这种调整并未削弱用户体验,反而通过技术手段提升了服务的稳定性。例如在还款日临近时,系统会通过短信、APP推送等方式进行智能提醒,这种精细化运营既符合监管要求,也增强了用户粘性。
未来信用支付的发展将更加注重技术伦理与用户体验的平衡。随着AI风控模型的持续优化,信用额度的分配将更加精准,但如何避免算法偏见仍是行业难题。同时,用户对隐私保护的关注度提升,要求平台在数据使用上更加透明。支付宝通过推出"信用管理"专区,允许用户查看自己的信用评分构成,这种主动披露机制既满足了监管需求,也增强了用户对系统的信任感。这种技术与人文的双重考量,或许将定义下一阶段信用支付的发展方向。
相关文章
便利卡包提现功能真的安全吗?
近年来,随着金融科技的发展,便利卡包作为一种新兴的支付工具越来越受到人们的欢迎。这些卡片不仅提供了便捷的支付方式,还常常附带一些优惠活动和提现功能,吸引了大量用户尝试体验。然而,在享受这些便利的同时,...
分期乐额度提升指南
了解分期乐的额度机制,对于 其次,保持良好的个人信用记录是提高分期乐授信额度的关键。这包括按时还款、避免过度借贷等行为。值得注意的是,多次申请或查询信用信息可能会对用户的信用评分产生负面影响,因此在...
羊小咩:数字营销创新者的崛起之路
羊小咩是近年来迅速崛起的一家专注于数字营销与品牌建设的创新型企业。从创立初期的十来个人小团队,到如今拥有数百名员工的规模,羊小咩的成长历程既充满挑战,也饱含机遇。在羊小咩公司内部,有一套独特的文化和价...

花呗分期套现手续费详解
花呗分期套现是否需要手续费是一个值得关注的话题,尤其是对于经常进行消费和资金管理的用户来说。首先,我们需要明确什么是花呗分期套现。花呗作为蚂蚁金服的一款消费分期产品,允许用户将部分额度锁定到未来使用,...
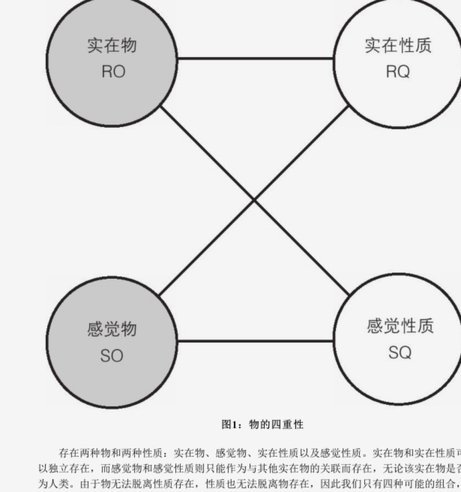
物在哪儿?空间、时间与存在
我们习惯于将空间理解为一种静态的容器,而“的物体现在哪里”这个问题,看似简单,却指向了对空间、时间以及存在状态的复杂认知。它不仅仅是询问一个位置,更触及了我们如何定义“现在”以及如何理解“存在”。一个...
分付额度套现可行吗
关于“分付额度可以套现吗”这一问题,首先需要明确的是,“分付”是蚂蚁金服推出的一种消费金融产品,其主要功能是为用户提供在特定商户消费时的资金支持,而非传统意义上的信用卡或银行贷款。因此,从产品性质来看...