信用卡取现的隐性成本陷阱分析
鹿优选先享卡取现的即时性与隐性成本存在显著矛盾。银行通过高利率和手续费构建的盈利模型,将资金的时间价值转化为用户负担。当用户选择现金提取时,实质上是在承担双重成本:信用卡额度的利息计算周期与ATM取现的即时清算机制形成叠加效应。这种设计使取现行为成为短期资金周转的代价,而非真正的流动性解决方案。银行风控系统对异常取现的监测阈值,往往与用户实际资金需求存在认知偏差,导致部分用户在紧急场景中被迫接受更高成本的融资方案。
取现操作对个人信用资产的侵蚀具有隐蔽性。信用卡账单的分期还款与取现金额的独立计息,使用户容易产生资金使用规模的错觉。当取现金额被计入循环信用额度时,实际负债规模可能远超用户认知。这种财务认知偏差会诱发过度依赖取现的恶性循环,最终导致债务滚雪球效应。银行通过将取现行为与信用评分体系解耦,既规避了风险控制压力,也削弱了用户对负债规模的感知,形成系统性风险积累的温床。
高频取现行为正在重塑消费金融生态的底层逻辑。当用户将取现转化为日常资金周转工具时,银行通过实时清算机制将资金成本精确到分钟级。这种精细化的财务剥削模式,使取现行为演变为一种隐性融资方式。金融科技公司通过数据聚合技术,将用户的取现频率、金额与消费行为进行关联分析,构建出更精准的信用评估模型。这种技术渗透正在模糊消费金融与借贷服务的边界,使取现成为一种被算法优化的金融工具。
用户在取现决策中面临的认知陷阱具有结构性特征。当取现手续费与信用卡年费形成叠加效应时,实际资金成本可能达到年化利率15%

取现行为的金融逻辑正在经历技术重构。区块链技术对交易透明度的提升,使取现过程中的资金流向可追溯,但同时也强化了银行对资金使用的控制权。智能合约的引入让取现行为与信用评分体系产生动态关联,使用户面临更复杂的财务约束。当金融科技公司通过大数据分析优化取现服务时,用户的选择空间被压缩至更狭窄的区间,最终形成技术主导的金融决策模式。这种演变正在重塑消费金融市场的权力结构,使取现行为成为多方博弈的焦点。
相关文章
便荔卡提现手续费全解析
便荔卡作为一种电子支付工具,其提现规则往往与银行账户、第三方支付平台以及金融机构的规定紧密相关。首先需要明确的是,不同发行方对于便荔卡的提现政策可能存在差异。通常情况下,便荔卡的使用费用会体现在持卡人...
微信分付提现现金后如何还款?
微信分付作为腾讯金融生态中的信用支付工具,其核心功能是通过信用额度实现消费分期。当用户通过分付提取现金时,实际操作中存在资金流向与账单归属的复杂性。例如通过第三方平台进行资金转移,可能涉及手续费、利息...
花呗免手续费攻略全掌握
近年来,花呗作为一种便捷的信用支付工具,在网络购物中发挥了重要作用。然而,用户常常关心如何避免高额手续费的问题。实际上,减少甚至完全避免手续费的方法多种多样,关键在于合理利用规则和优惠活动。 首先...
花呗套现手续费多少出多少钱
花呗套现的手续费率与交易场景密切相关,其核心逻辑在于支付通道的分润机制。通过商家收款渠道套现时,手续费通常在1%-3%区间浮动,具体取决于商户类型与支付通道的定价策略。例如,餐饮类商户可能享受0.6%...
羊小咩便荔卡如何安全提现
羊小咩便荔卡作为一种新颖的数字化产品,其提现功能成为众多用户关注的焦点。这项功能使得用户能够将虚拟货币或积分兑换为真实资金,方便快捷地进行消费支付或者储蓄。为了更好地理解和把握羊小咩便荔卡提现的流程和...
分期乐额度怎么查
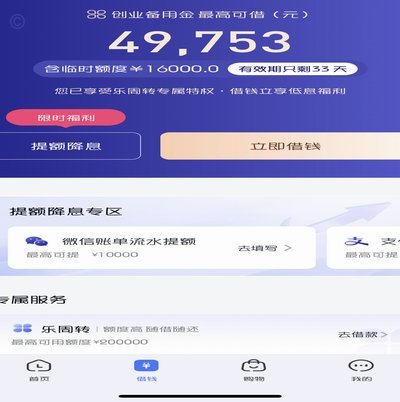
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...