美团月付额度提升技巧
美团月付额度的调整机制本质上是平台基于用户信用画像进行的动态评估,其核心逻辑并非简单的“套取”,而是通过行为数据优化授信模型。平台会综合分析用户的消费频率、还款记录、账户活跃度等维度,将额度视为信用资产而非短期可转移的现金流。部分用户试图通过虚构交易或频繁提现操作“套出”额度,这类行为不仅违反平台规则,更可能触发风控系统的反欺诈机制,导致账户受限甚至被冻结。
从技术架构看,美团月付的额度池与用户账户存在强绑定关系,任何试图绕过系统规则的“套现”行为都会被风控模型捕捉。平台通过机器学习算法持续迭代风险识别能力,例如监测异常提现时间、高频小额转账等特征,这些行为模式已被纳入黑名单预警体系。值得注意的是,部分用户误将额度提升等同于“套出”资金,实则应通过优化信用行为,如按时还款、增加优质消费记录等方式,促使系统主动调整授信参数。
平台在额度管理上采用分层策略,基础额度与用户历史行为直接关联,而临时提升额度则需通过人工审核或参与特定活动获取。例如,完成实名认证、绑定银行卡、开通自动还款等功能,均能作为信用增强因子被系统纳入评估。值得注意的是,部分用户通过关联多个账户分散额度的行为,反而可能因系统识别出异常账户结构而被降级处理。
在合规框架内,用户可通过官方渠道申请额度调整,例如在美团App内提交信用证明材料,或通过客服专线说明合理用款需求。平台会根据用户资质进行人工复核,但这一过程需遵循严格的风控标准。试图通过虚假资料或第三方中介操作的用户,不仅可能面临额度冻结,更可能因违反《个人信息保护法》等法规承担法律责任。平台的额度管理始终遵循“风险收益对等”原则,任何试图突破系统规则的行为都将面临更严格的风控措施。
相关文章
荔枝卡购物额度:便捷消费与风险并存
荔枝卡购物额度,作为一种新型的消费模式,近年来迅速吸引了大量用户的关注。这种产品通过预先给予用户一定额度的方式,鼓励和促进他们在特定电商平台进行消费。从消费者的角度看,这不仅减少了初次购物的资金压力,...
如何巧妙获取羊小额度贷款?
在这个数字化时代,互联网金融产品为用户提供了多种灵活的贷款服务。然而,在众多平台中选择合适的羊小额度并非易事。所谓的“羊小额度”,通常指的是小额、短期的信用贷款,这种借贷方式更加灵活方便,能够满足用户...
花呗套现:风险与诈骗真相
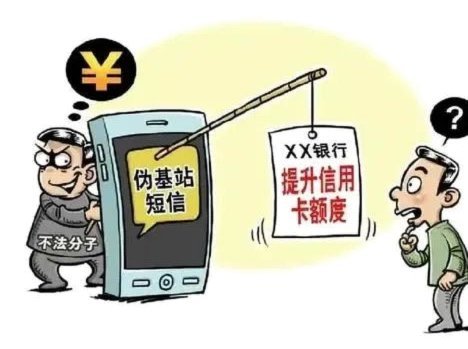
“套现花呗”这一现象,在社交媒体上屡见不鲜,吸引了一大批不法分子。然而,这种行为背后隐藏着巨大的风险,更与电信诈骗、非法集资等犯罪活动密切相关。要理解“套现花呗”是否涉及手续费,以及为何会成为诈骗的温...
如何优雅地一次性还清白条
提前还清白条,对于提升个人信用和降低长期利息成本来说,是一个明智的选择。然而,并非所有白条都允许提前还款,且操作方式也存在显著差异。首先,需要明确的是,白条本质上是一种消费金融产品,其合同条款是关键。...
微信分付:平台扣款背后隐藏的风险
微信分付,作为一种旨在解决个人资金周转难题的创新金融服务,其兴起与随之而来的平台扣款问题,实则折射出P2P借贷模式在移动互联网时代面临的诸多挑战与困境。早期,分付以其便捷、快速的资金借贷体验迅速积累了...

如何巧妙利用微信分付资金
微信分付作为一种信用支付工具,为用户提供了便捷的金融服务。然而,随着其受欢迎度的提升,也有不少人尝试探索如何将微信分付中的资金转为现金。值得注意的是,直接套取微信分付中的资金为现金是不可行的,这违反了...