海鸥借款真的有人下款吗?
关于“海鸥借款app有人下款的吗”这个疑问,本质上并不在于资金流转的技术性障碍,而在于风险控制模型的极端不对称。在互联网小额信贷的生态中,所谓的“下款”是一个被高度算法化的过程。很多用户看到的“审批通过”仅仅是系统基于初步画像完成的逻辑闭环,并不等同于资金的实际拨付。资金的最终流向,取决于用户在申请过程中所释放的资产证明与信用权重是否足以覆盖其违约风险。因此,讨论是否有人下款,其实是在讨论该平台的风险偏好与用户提供的信用额度之间是否存在交集。
深入拆解这类应用的运行逻辑,可以发现“审批成功”往往被用作一种心理诱导手段。当用户看到满屏的“额度已达标”或“审核通过”时,系统实际上是在引导用户完成更深层次的权限授权,包括通讯录、地理位置以及短信读取权限。这种“准入诱惑”的核心目的并非单纯的放贷,而是通过极低的心理门槛获取高质量的用户数据。对于平台而言,获取用户社交关系链的价值,在某些特定阶段甚至高于单笔贷款产生的利息收益。这种数据驱动的获客模式,使得“下款”的难易程度与用户能提供的隐私价值成正比。
即便处于极少数幸运者之列,真正实现了资金到账的用户,也往往面临着极为严苛的偿还成本。这种成本不仅体现在名义利率之外的各种“服务费”、“管理费”以及隐性的手续费,更体现在对用户社交关系的潜在侵蚀。一旦还款出现逾期,由于前期授权的权限开放,催收逻辑会迅速从财务压力转向社交压力。这种从数字债务向社会信誉压力的转换,是此类高风险信贷产品最具破坏性的特征。对于借款人而言,下款后的财务压力往往呈现出指数级增长,这种杠杆效应极易导致用户陷入难以自拔的债务陷阱。

审视此类金融工具时,应当建立起一套基于合规性的风险判别标准,而非仅仅关注额度高低。真正的正规金融机构,其定价逻辑是透明且受监管约束的,其审批流程强调的是还款能力的核实,而非个人隐私的过度索取。任何强调“零门槛”、“无视征信”或“秒批秒到”的宣传,其背后都隐藏着极高的违约成本补偿机制。在数字金融高度发达的今天,识别此类产品的关键在于观察其利率公示的透明度以及对用户个人信息保护的边界感。避开那些试图以信息不对称来换取金融利润的陷阱,才是维护个人财务安全的根本逻辑。
相关文章
分期乐现在还能借钱吗?准入门槛变高了
许多人在搜索“分期乐现在还能借钱吗”时,内心往往带着一种对往日便捷信贷的惯性期待。然而,现实并非简单的“能”或“不能”,而是一场关于准入门槛的深刻重塑。随着金融监管环境的全面升级,分期乐这类平台的经营...
得物App如何安全提现?揭秘资金来源
得物App提现并非简单地将“余额”变现,其资金来源与账户体系有着紧密的关联。用户在得物上出售商品成功后,所得款项并非直接进入一个统一的“钱包”,而是先以“预估收入”形式冻结在得物平台。这笔钱并非得物平...
花呗免手续费攻略全掌握
近年来,花呗作为一种便捷的信用支付工具,在网络购物中发挥了重要作用。然而,用户常常关心如何避免高额手续费的问题。实际上,减少甚至完全避免手续费的方法多种多样,关键在于合理利用规则和优惠活动。 首先...
羊小咩套现安全吗?深度揭秘三大核心风险点
“羊小咩套现”模式,在短时间内快速积累财富的诱惑,吸引了大量投资者。然而,其安全风险却备受关注。要评估其安全性,首先需要深入理解套现模式本身。套现本质上是一种通过频繁交易,利用平台提供的微薄差价盈利的...
羊小咩便荔卡如何安全提现
羊小咩便荔卡作为一种新颖的数字化产品,其提现功能成为众多用户关注的焦点。这项功能使得用户能够将虚拟货币或积分兑换为真实资金,方便快捷地进行消费支付或者储蓄。为了更好地理解和把握羊小咩便荔卡提现的流程和...
分期乐额度怎么查
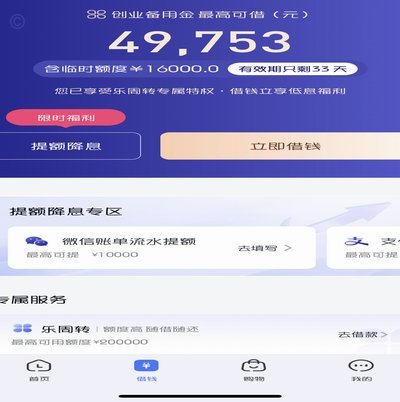
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...