携程拿去花:旅游分期平台
携程拿去花的运作逻辑建立在消费场景与金融工具的深度融合之上。该平台通过将旅游消费与分期支付功能结合,重构了传统旅游服务的支付链条。用户在预订机票、酒店或景区门票时,可选择将部分费用转化为分期付款,平台则通过大数据分析用户消费行为,动态评估信用额度。这种模式不仅解决了用户短期资金压力,更通过消费数据沉淀为信用资产,形成良性循环。
在金融产品设计层面,拿去花展现出精准的场景适配能力。其分期方案并非简单套用信用卡分期,而是根据旅游消费的特殊性进行定制。例如针对短途出行的"即时支付"功能,或针对长途旅行的"分段还款"机制,均体现了对用户资金流动规律的深度理解。同时通过设置消费门槛和还款提醒,有效降低逾期风险,确保资金链的稳定性。
平台在用户画像构建上展现出显著的技术优势。通过整合携程庞大的用户数据库,拿去花能够精准识别高净值旅行者与普通用户的消费差异。针对商务差旅人群推出的企业级分期方案,与面向年轻用户的灵活还款选项形成差异化服务矩阵。这种分层运营策略不仅提升了用户粘性,更在细分市场中建立起竞争壁垒。
风险控制体系是平台可持续发展的关键。拿去花采用多维度风控模型,将用户信用评分、消费频次、支付能力等指标纳入评估体系。通过实时监控交易数据,平台能及时发现异常消费行为并采取干预措施。同时与第三方征信机构的合作,进一步增强了风险评估的准确性,为金融产品的稳健运行提供保障。

在行业生态中,拿去花正在重塑旅游消费的支付格局。其创新模式促使传统旅游服务商从单纯交易中介向综合金融服务商转型。这种变革不仅提升了用户体验,更推动了整个行业在支付方式、信用体系、数据应用等方面的升级。未来随着技术迭代和市场需求演变,此类平台或将催生更多创新性的消费金融解决方案。
相关文章
花呗“套利”划算吗?
“套花呗”这个概念,在当前消费金融市场并非新鲜事物,却也裹挟着不少争议和误解。其核心逻辑在于利用花呗的免息期和分期付款功能,通过短期内反复消费和还款,来规避利息支出,从而实现“免费”消费。但要判断这种...
便荔卡秒到提现秘诀
便荔卡的提现秒到机制依赖于其底层技术架构的高效性。实时清算系统与分布式账本技术的结合,使得交易确认时间被压缩至毫秒级。这种设计不仅减少了传统金融体系中多层级清算带来的延迟,更通过智能合约自动执行规则,...
花呗提前还款怎么操作
随着移动支付的普及,越来越多的人选择使用花呗进行日常消费。作为一种便捷的信用工具,花呗让用户可以享受先消费后付款的服务,但同时也带来了管理账单和还款的压力。对于那些 在实际操作中,花呗提供了一个简...
白条额度如何支付?揭秘背后的运行逻辑与风控机制
白条额度的支付逻辑本质上是信用工具与消费行为的耦合过程。平台通过算法模型对用户进行多维评估,将额度转化为可操作的支付选项。这种支付方式突破了传统信用卡的物理载体限制,但其核心仍依赖于用户信用画像的动态...
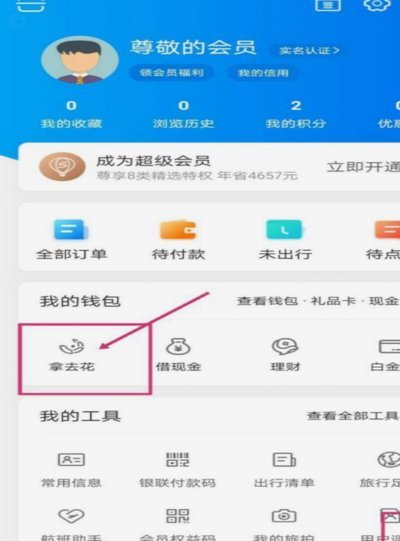
携程拿去花攻略:轻松邀请好友领旅行优惠
携程旅行的“拿去花”并非字面意义上的花朵,而是其社交裂变机制的核心载体。这一功能通过用户主动邀请行为直接绑定旅行优惠,将社交关系转化为实际消费动力。其本质是携程利用移动端场景的即时性,设计出低门槛的裂...
羊小咩取现秒到账,商家更省心
羊小咩取现服务的推出,为商家提供了一种快速且高效的资金流通方式。其秒到账的特点不仅简化了传统的繁琐操作流程,还极大地提高了资金周转效率。这一服务背后的运作机制实际上是通过优化支付清算系统和资金流转路径...