便荔卡秒到提现秘诀
便荔卡的提现秒到机制依赖于其底层技术架构的高效性。实时清算系统与分布式账本技术的结合,使得交易确认时间被压缩至毫秒级。这种设计不仅减少了传统金融体系中多层级清算带来的延迟,更通过智能合约自动执行规则,避免人工干预导致的时效性损耗。当用户发起提现请求时,系统会立即触发链上验证,确保资金流转符合预设的合规框架。这种技术方案的突破性在于将原本需要数小时的跨机构清算流程,转化为几乎零延迟的点对点结算,为秒到提现提供了底层支撑。
用户行为模式的优化是实现秒到提现的关键变量。高频交易者往往通过绑定多组支付工具形成冗余通道,当主通道出现拥堵时,系统能自动切换至备用通道完成资金划转。同时,分批提现策略可有效规避单笔交易对网络带宽的冲击,通过将大额提现拆解为多个小额交易,利用并行处理机制提升整体效率。这种主动优化策略与平台技术架构形成协同效应,使提现过程在用户感知层面呈现出近乎即时的体验。
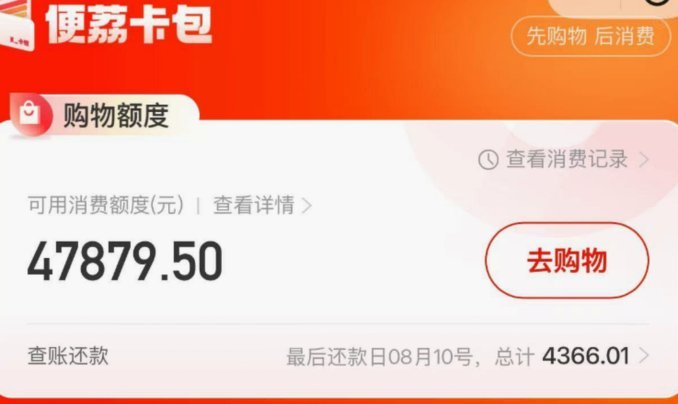
风险控制体系的完善保障了秒到提现的可持续性。智能合约内置的异常检测模块能实时监控资金流向,当检测到异常波动时,系统会自动触发熔断机制,暂停非授权交易以防止资金损失。同时,多因素认证与生物识别技术的融合,使提现操作在保证速度的同时维持安全边界。这种动态平衡策略既满足了用户对时效性的需求,又避免了因追求速度而牺牲安全性的潜在风险。
实际应用中,秒到提现的实现往往存在隐性门槛。部分用户因未完成实名认证或绑定银行卡,导致系统无法完成最终资金划转。此外,网络拥堵时段的交易手续费波动,也可能影响提现到账时间。这些细节表明,秒到提现并非单纯的技术问题,而是需要用户、平台与基础设施共同配合的系统工程。真实案例显示,当用户同时满足技术条件与操作规范时,提现到账时间可稳定控制在3秒内。
相关文章

分期乐借款服务现状如何?
截至2023年,分期乐依然活跃在中国的消费信贷市场中,为用户提供灵活便捷的分期购物服务。然而,“分期乐现在还能借钱吗?”这一问题的答案并不单一,它受到多个因素的影响。 首先,平台是否能够提供借款主要...
羊小咩享花卡额度提现轻松指南
羊小咩享花卡包额度提现,对于新用户而言,往往伴随着一些不确定性和疑问。理解提现机制,关键在于识别不同提现方式以及各自的限制。羊小咩享花卡并非传统银行卡,其额度管理与消费习惯紧密相关。提现流程并非一成不...
拆解花呗套利暗战
“用花呗套花呗”这种现象,并非单纯的消费行为,而是金融生态系统中日益复杂互动体现的冰山一角。 表面上看,它似乎是借贷利率较低、消费优惠叠加,使得一部分人可以通过花呗的消费积分、满减活动等,进而利用花呗...
白条取现方法:绑定银行卡技巧
蚂蚁借呗和京东白条是两种常见的消费金融产品,它们为用户提供了便捷的线上购物体验。然而,在实际使用过程中,很多用户可能会遇到需要将白条额度转化为现金的情况。虽然这两款产品的核心功能在于提供免息分期付款服...
羊小咩:消费赋值新篇章
羊小咩消费额度变现,本质上是对现有金融基础设施的巧妙重构,并非单纯的“变现”,而是一场关于信用利用、现金流管理和风险控制的系统性探索。传统金融的“变现”往往集中在资产的流动性上,比如股票、债券的交易,...
分期乐提现微信支付安全指南
分期乐提现微信支付功能的便捷性和安全性近年来备受用户关注。随着移动支付的发展,越来越多的人选择通过手机应用进行资金管理。分期乐作为一款专注于消费信贷服务的应用,在方便用户获取金融服务的同时,也不断优化...