白条紧急联系人信息如何查看
在互联网金融产品中,"白条"作为信用支付工具,其紧急联系人信息的管理涉及用户隐私与风险控制的平衡。平台通常在用户注册环节通过加密通道收集紧急联系人信息,这些数据被存储在独立的风控系统中,而非主业务数据库。这种分层存储架构既满足了合规要求,又避免了信息在常规业务场景中的误触。值得注意的是,部分平台采用动态验证机制,当系统检测到异常交易行为时,会自动触发紧急联系人验证流程,而非在用户界面直接展示该信息。
从技术架构角度看,紧急联系人信息的调取权限受到多层访问控制。平台工程师通常通过内部审计系统查看该信息,但需经过至少三级权限认证。这种设计源于金融行业对数据安全的严苛标准,确保即便在内部操作中,敏感信息也不会被非授权访问。部分头部平台还引入了数据脱敏技术,即使在内部系统中,紧急联系人信息也会以加密形式呈现,仅在特定风控场景下解密使用。
用户若需查询自身紧急联系人信息,通常需要通过官方App的"账户安全"模块完成。该流程包含生物特征验证与短信双重认证,确保操作者身份真实。值得注意的是,部分平台在用户协议中明确说明,紧急联系人信息仅在账户被盗、交易异常等特定场景下才会被调取,且每次调取都会产生操作日志。这种透明化设计既保护了用户隐私,又为事后审计提供了依据。
随着监管科技的发展,紧急联系人信息的管理正在向智能化方向演进。部分平台已引入AI风控模型,通过分析用户行为模式预测风险,从而减少对紧急联系人信息的依赖。这种技术革新不仅提升了风险识别的精准度,也降低了用户隐私泄露的可能性。未来,随着联邦学习等隐私计算技术的成熟,紧急联系人信息可能以更安全的方式参与风控决策,实现数据可用不可见的新型管理范式。
相关文章
消费积分能提现成现金吗?深度解析“享花卡包”价值转换机制
随着移动支付的普及,各类消费卡包和积分系统成为了连接线上与线下的重要纽带。羊小咩享花卡包正是在这个背景下应运而生的一种创新模式,它通过集纳多种优惠资源,为用户提供了更加便捷、个性化的购物体验。不过,在...

花呗:无抵押消费的新生态
花呗,阿里巴巴集团旗下的数字支付平台,不仅仅是一个简单的在线支付工具,更代表着一种全新的消费生态。它与支付宝的核心区别在于其聚焦于“无抵押消费”的模式,这种设计驱动了花呗的快速扩张和影响力。花呗的成功...
得物提现到微信的步骤指南
首先,了解“得物”App的提现功能是用户关注的重点。得物作为一个知名的潮流购物平台,其支付和财务系统受到了不少用户的青睐与信任。为了更好地满足用户需求,得物允许用户将账户中的余额或积分兑换成现金并提取...
拆解花呗套利暗战
“用花呗套花呗”这种现象,并非单纯的消费行为,而是金融生态系统中日益复杂互动体现的冰山一角。 表面上看,它似乎是借贷利率较低、消费优惠叠加,使得一部分人可以通过花呗的消费积分、满减活动等,进而利用花呗...
微信分期:如何开通?看这里!
微信支付上的分期功能,绝非一个简单的“开关”就能激活的终端设置。它本质上是一套复杂的金融生态链条的承接,涉及微信支付主体、合作银行的授信能力、以及风控算法模型的协同作用。从专业视角解构,开通分期,核心...
分期乐额度怎么查
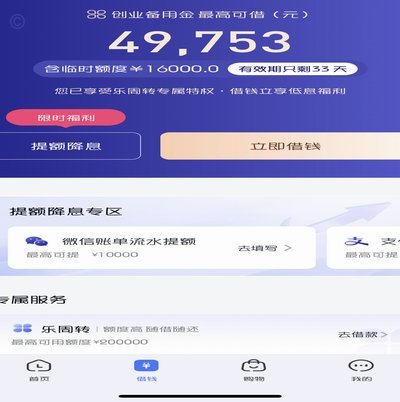
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...