花呗里的钱能直接提现吗?
花呗作为一种便捷的消费信贷服务,其本质是信用消费的具象化体现。从财务管理和风险控制的角度来看,用户需要清醒认识到花呗账户中的资金并非传统意义上的可自由支取资金。这一设计反映了现代消费金融模式的特殊性——它更像是一种预支信用额度,而非储蓄或投资账户。从专业角度来看,这种机制的存在有其商业逻辑和金融风险考量,包括对用户还款能力和信用记录的保护机制。理解这一点,有助于用户建立正确的消费观念,避免将花呗账户中的金额视为可随时提取的流动资金。
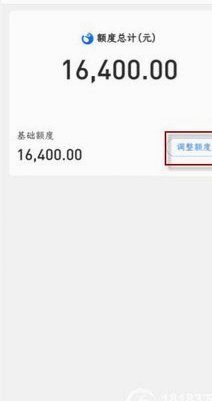
从操作层面分析,花呗账户中的资金是否可以提现,答案是明确的:不可以随意提现。但需要区分的是,用户可以通过蚂蚁借呗功能将信用额度转化为可提现资金,这与花呗本身的功能有所不同。这种区别反映了蚂蚁借呗与花呗在产品设计、资金性质和风险控制上的差异。用户在使用过程中,需要仔细区分这两者的界限,避免因概念混淆导致不必要的财务风险。从金融产品设计的角度看,这种区分体现了平台对不同风险等级业务的差异化管理策略。
许多用户之所以会询问花呗资金是否可以提现,往往源于对消费信用产品的误解或急迫的短期资金需求。从行为金融学角度分析,这种认知偏差可能源于"现金幻觉"——即将非现金形式的信用额度误认为是可支配的现金。这种误解可能导致用户过度消费,超出其实际还款能力。从风险管理角度,平台设置提现限制,正是为了防范这种行为偏差带来的系统性风险,保护消费者权益。
深入探讨这一问题,需要理解其背后反映的消费信贷生态演变。随着数字金融的发展,消费信贷产品不断迭代,但核心问题——信用风险评估与控制——始终存在。花呗作为信用消费的代表,其资金属性与传统银行贷款有本质区别,这要求用户建立与之匹配的还款预期和财务规划。从行业发展趋势看,未来消费金融产品将更注重场景化和个性化服务,而非简单的资金提现功能。
相关文章
分期乐现在还能借钱吗?准入门槛变高了
许多人在搜索“分期乐现在还能借钱吗”时,内心往往带着一种对往日便捷信贷的惯性期待。然而,现实并非简单的“能”或“不能”,而是一场关于准入门槛的深刻重塑。随着金融监管环境的全面升级,分期乐这类平台的经营...
分期乐借款服务现状如何?
截至2023年,分期乐依然活跃在中国的消费信贷市场中,为用户提供灵活便捷的分期购物服务。然而,“分期乐现在还能借钱吗?”这一问题的答案并不单一,它受到多个因素的影响。 首先,平台是否能够提供借款主要...
分期乐提现全步骤详解
分期乐提现功能的核心在于账户资金的流动性管理,用户需通过平台内置的提现通道将可用额度转化为银行账户资金。具体操作需在「我的钱包」模块中触发提现流程,系统会自动校验账户状态与银行卡绑定信息。值得注意的是...
羊小咩:AI风控下的创新贷款平台
羊小咩的运营模式展现出鲜明的科技驱动特征。其核心架构依托AI风控系统,通过多维度数据交叉验证实现授信决策,这种技术路径使平台能在传统金融体系外开辟出差异化赛道。值得注意的是,其数据整合策略并非简单堆砌...
便荔卡秒到提现秘诀
便荔卡的提现秒到机制依赖于其底层技术架构的高效性。实时清算系统与分布式账本技术的结合,使得交易确认时间被压缩至毫秒级。这种设计不仅减少了传统金融体系中多层级清算带来的延迟,更通过智能合约自动执行规则,...
海鸥网贷:技术驱动的场景化金融创新
海鸥网贷在细分市场中展现出独特的生存逻辑,其核心竞争力源于对用户需求的精准捕捉。平台通过构建动态风险评估模型,将传统信贷审批流程压缩至分钟级,这种效率优势在年轻消费群体中形成显著吸引力。但值得注意的是...