花信用贷用起来,别乱花
将拿去花信用贷款视为现金流调节工具而非额外收入,是理性借贷的第一步。许多用户获得授信后容易陷入消费主义陷阱,误以为这是可随意支配的闲钱。实际上,这笔资金应当优先覆盖家庭突发性支出或短期周转缺口,比如突发医疗账单、车辆维修或季节性库存补货等具体场景。保持对额度使用的克制感,能确保在真正需要资金时拥有从容应对的能力,避免因小额高频借贷导致财务结构失衡,维持个人健康的债务杠杆率与信用画像稳定性。
在具体使用路径上,需严格区分消费型需求与企业周转差异。如果是日常大宗购物或旅游计划,应精确计算还款周期内的现金流压力;若是个体工商户用于进货周转,则更看重资金到账速度而非额度大小。切忌将信贷资金投入股市、理财等高风险领域进行投机,杠杆叠加风险往往不可控且难以监管。建议建立使用记账习惯,记录每一笔借款的用途与预期回报比,确保资金流向产生实际效益或解决迫切问题,防止资金空转造成的利息浪费。
成本核算往往是用户忽略的关键环节,直接影响决策质量。平台展示日息或月费率常让人低估真实年化负担,实际借款时需仔细拆解还款计划中的综合资金使用成本。短期周转应选择期限匹配的产品,避免长贷短用产生的额外利息支出;分期偿还时更要关注手续费折算后的利率是否高于同类银行产品。保持对征信影响的敏感度同样重要,频繁申请不同平台或逾期记录都会直接损害信用记录,未来可能影响房贷车贷审批及额度调整空间,得不偿失且修复成本高昂。
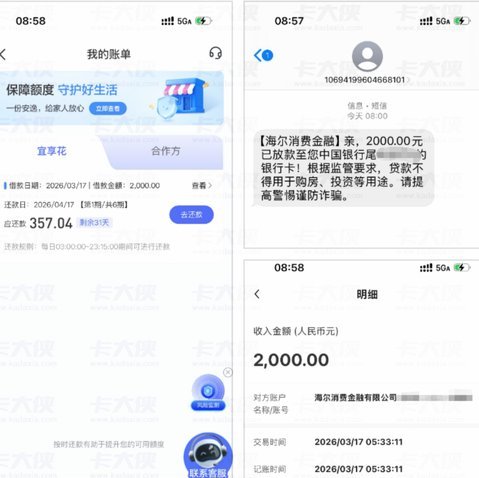
设置自动扣款虽方便但需确保关联账户留存足够备用金,防止因余额不足触发违约通知或产生罚息费用。对于有提前偿还能力的情况,应充分利用平台规则减少利息支出,降低整体负债压力并释放可用额度空间。同时注意核对还款日期与实际入账时间差,预留缓冲时段能有效规避系统延迟导致的被动逾期风险,保障后续循环借款的连续性。良好的资金管理习惯需要技术手段与人为监控相结合,确保每一笔资金在安全闭环内流转。
定期复盘个人资产负债表,评估当前收入与债务匹配的长期稳定性是财务管理核心。只有将借贷行为纳入整体财务规划中,才能真正发挥信贷工具在平滑生命周期中的积极作用。建议每季度审视资金流向是否偏离初衷,必要时主动调整消费计划或寻求额度优化方案。过度依赖短期融资填补日常缺口会掩盖真实支付能力问题,唯有控制杠杆率并保持流动性充裕,才能在经济波动周期中维持稳健的个人信用体系与生活质量。
相关文章
便荔卡提现是否收费?费率如何动态调整?
便荔卡提现手续费的设定与平台运营逻辑密不可分。从资金流转角度看,平台需平衡用户流动性需求与运营成本。多数情况下,提现手续费并非固定费率,而是根据提现渠道、金额层级及用户等级动态调整。例如通过第三方支付...
微信分付一次性刷出两万,操作可行与否?
微信分付,这个功能自推出以来便备受关注。它为用户提供了更加灵活的支付方式和资金周转方案,在一定程度上解决了许多用户的燃眉之急。然而,随着使用频率的增加以及社会对金融产品需求的多样化,一个热门话题浮现出...
2025分期乐临时额度
2025分期乐临时额度,并非简单的“临时额度”一词所能概括的金融产品,它代表着极具创新性的信用评估与风险控制模式,值得我们从更深层次去理解。传统的分期乐,其额度往往基于用户的历史征信记录和还款能力进行...

信用卡套现5万,法律风险警示
“信用卡套现5万我坐牢了”这句话,并非仅仅是耸人听闻的耸动言论,它折射出一个更深层次的金融风险认知问题。这种看似戏剧化的结局,实际上是无数次违规行为的潜在后果。信用卡套现本身,在合规环境下,可以作为一...
羊小咩软件借款如何快速申请?
羊小咩软件借款功能的定位,本质上是通过算法与场景化设计满足特定用户群体的即时需求。其核心逻辑在于将传统借贷流程拆解为碎片化服务模块,用户无需完整填写传统申请表即可触发借款流程。这种设计依赖于对用户行为...
分期乐额度归零
分期乐曾经是购物中最受欢迎的方式之一,但如今却面临着“额度不够”的普遍问题。这一现象引发了对消费者行为和金融平台运营模式的深刻思考。分期乐的流行源于其灵活性和可控性,为消费者提供了一种管理消费的有效工...