拍拍贷使用体验:高效背后的隐藏风险
初次接触拍拍贷的用户,往往最先被其极致的审批效率所震撼。系统依托大数据风控模型,能够在几分钟内完成额度评估与放款,这种近乎无感的资金交付过程,彻底打破了传统信贷的物理壁垒。然而,便利的背后隐藏着心理账户的悄然位移。当借款不再需要线下填表、抵押担保或漫长等待,资金的获取门槛被极度压缩,使用者容易将信贷视为日常流动的延伸,而非应急的杠杆。这种去摩擦化的体验,实质上削弱了人们对债务规模的敏感度,让先借后还的消费逻辑逐渐常态化,为后续的财务规划埋下认知偏差的种子。
额度到手后的真实成本,才是检验平台透明度的核心标尺。拍拍贷的定价逻辑紧密挂钩用户的信用画像与风险等级,表面看似普惠的日息或月息,往往在计入服务费、管理费及可能的逾期罚息后,折合年化利率已逼近监管红线。算法驱动的差异化定价固然精准匹配了不同客群的风险溢价,但也要求借款人具备较强的财务解读能力。许多用户仅关注到账金额与月供数字,却忽略了综合资金成本的结构拆分。当实际支出超出预期现金流承载力时,原本用于周转的短期信贷,极易演变为滚雪球式的债务循环。
还款环节的交互设计,直接塑造了使用者的财务纪律。平台通常提供分期或最低还款选项,这种灵活性在短期内缓解了流动性压力,却在长期层面弱化了债务清偿的紧迫感。行为金融学指出,可延后的支付义务会显著降低痛苦感知,导致用户不断将新贷用于覆盖旧债本息。拍拍贷的自动扣款与智能提醒机制,虽然提升了履约效率,但未能从根本上改变资金用途的错配问题。当信贷额度成为维持日常开销的隐形支撑时,债务已从临时工具转化为结构性负担,个体的财务弹性随之被持续透支。
正视这类数字化信贷产品的本质,需要剥离其即时满足的包装,还原为纯粹的金融工具属性。它适用于明确的、有确定回报预期的短期周转场景,而非替代个人储蓄或收入增长的基本盘。成熟的使用者会将额度视为风险缓冲垫,而非消费放大器,严格限定借款期限与资金流向,并在还款节点前预留充足的现金流空间。信用评级的积累固然重要,但真正的财务安全不依赖于持续借贷的平滑过渡,而建立在量入为出的预算纪律之上。工具的价值,最终取决于使用者对自身边界的清醒认知。
相关文章
便荔卡包用户真实评价大起底
便携式卡包(Pocket Card Holder,下文简称“便荔卡包”)的崛起并非偶然,它抓住了现代人碎片化时间管理和精致生活方式的需求。用户评价,从早期的小范围口碑传播到如今电商平台上的大量反馈,呈...
花呗提现怎么操作
**花呗使用平台 取现怎么取:深入解析与实用建议** 在互联网金融快速发展的今天,支付宝的“花呗”作为一款备受欢迎的信用消费产品,已经融入了无数用户的日常生活。然而,对于如何从花呗中提取现金这一问...
分期乐利息真相与逾期成本揭秘
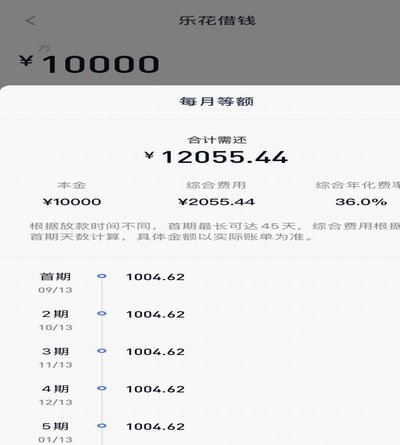
分期乐的利息构成,远非单纯的“利率”二字所能概括,它是一个多维度、动态变化的金融结构。理解其现在的利息,首先需要认识到,分期乐的成本并非只来源于银行或金融机构的法定利率。实际上,它是一个复杂的地租体系...
2021年网贷平台如何选择?
2021年网贷行业在监管收紧与市场洗牌中呈现结构性分化。头部平台通过技术升级重构服务逻辑,将风控模型与用户画像深度绑定,形成差异化竞争壁垒。以某平台为例,其通过AI算法实现借款额度动态调整,既控制了风...
秒花钱包app,智能返利新体验
最近,“秒花钱包”这一款APP在互联网市场引起了广泛关注。作为一款以消费返利为核心功能的应用,它通过智能算法匹配用户与合适的商家,为用户提供优惠券、折扣和返现服务,从而帮助用户节省开支。 从技术层面...
AI也能“刷”出羊小咩吗?
在数字化浪潮席卷全球的今天,各类虚拟形象早已突破次元壁,成为人们日常交流的重要元素。"羊小咩"作为其中的一员,凭借独特的设计风格和传播属性,在社交媒体平台上获得了大量关注。近年来,关于"羊小咩可以刷出...