十三家网贷平台新路径
网贷平台的生存逻辑始终围绕着资金流动与信用评估的博弈。当13家平台同时面临监管收紧与市场萎缩的双重压力,其运营模式的差异性开始显现。部分平台通过供应链金融切入实体产业,将信贷服务嵌入真实贸易场景,借助核心企业信用背书降低风险敞口。而另一些平台则转向消费金融赛道,利用用户数据构建精准画像,通过算法模型实现风险定价。这种分化的路径选择,本质上是资本在合规边界内寻找风险对冲工具的必然结果。
资金链断裂的危机往往始于风控体系的失效。当逾期率突破警戒线时,平台不得不通过多轮融资维持运营,但资本市场的信任危机让融资成本持续攀升。部分平台开始尝试资产证券化,将不良贷款打包出售以快速回血,这种操作在初期能缓解流动性压力,却可能加剧资产质量恶化。监管层对资金池运作的限制,迫使平台不得不直面底层资产的真实状况,暴露出部分机构在数据真实性与风险披露上的系统性缺陷。
技术迭代正在重塑网贷平台的竞争格局。区块链技术的应用让交易数据的不可篡改性成为信用背书的新维度,智能合约的自动执行机制则降低了人为干预的可能性。但技术赋能的同时也带来新的风险,算法模型的黑箱特性可能加剧信息不对称,而数据隐私保护的合规成本正在侵蚀部分中小平台的利润空间。这种技术红利与合规成本的此消彼长,正在重新定义行业的生存法则。
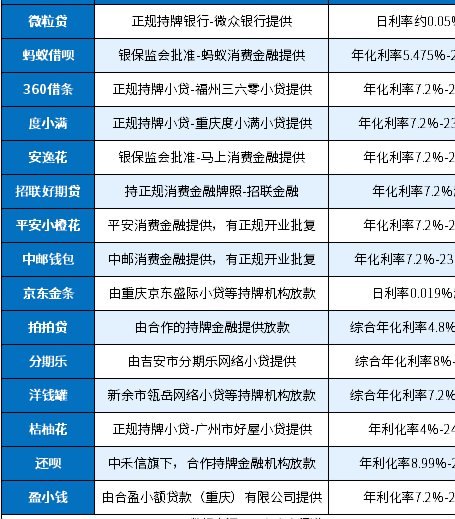
用户行为的演变对平台生态产生深远影响。年轻群体对消费金融的依赖催生了新的借贷需求,但过度借贷引发的债务危机又反过来冲击平台的可持续性。部分平台通过社交裂变模式拓展用户,却在用户教育缺失的情况下埋下风险隐患。当监管政策持续收紧,平台不得不在用户增长与风险控制之间寻找平衡点,这种矛盾折射出整个行业的结构性困境。
相关文章
套现花呗:虚拟交易下的金融新现象
套现花呗是通过虚构交易或技术手段,将花呗额度转化为现金的行为。这种操作通常借助第三方平台或虚拟账户,利用多账号分拆消费记录,规避平台风控机制。其出现与消费习惯演变、金融监管放松密切相关,尤其是在移动支...
分期乐现在还能借款吗?新规下如何变化?
分期乐作为消费金融领域的早期探索者,其借贷功能的存续状态始终与行业监管政策和用户需求变化紧密关联。2020年趣店集团被剥离后,分期乐的业务重心逐渐从"先享后付"的消费分期转向更传统的信贷服务,但其核心...
哪种方式最划算?
在当代互联网经济中,京东白条作为一种极具创新性的消费金融产品,已经深深融入了用户的日常生活。它不仅为消费者提供了便捷的购物体验,更成为了许多人日常资金周转的重要工具。然而,在使用京东白条的过程中,如何...
便荔卡提现多久到账?
便荔卡作为一种电子支付工具,其提现速度与平台的处理机制密切相关。通常情况下,从提交提现申请到款项到账的时间会受到多个因素的影响,包括但不限于用户的账户状态、提现金额大小以及提现频率等。一般来说,小额提...
鹿优选借款全解析
在当今快速发展的金融科技领域,鹿优选以其独特的服务模式和便捷的操作流程,在众多借款平台中脱颖而出。该平台不仅为用户提供了一个安全可靠的在线借贷环境,更通过一系列个性化的服务选项满足了不同用户的需求。从...
微信取现分期乐便捷新体验
**分期乐的微信取现:便捷背后的逻辑与影响** 分期支付已成为现代消费者管理财务的重要工具,而“分期乐”作为这一领域的佼佼者,通过与微信钱包的深度整合,为用户提供了前所未有的便利。这种无缝连接不仅提...