美团月付如何合理利用
美团月付的本质,绝非简单地将一次性消费拆分成多个小额付款,其核心机制在于构建了一个可控的消费信贷周期。用户必须首先认知到,你拿出来的并非是真实的现金流,而是一段基于平台审批的、预设了时间节点的信用额度。真正的“使用”技巧,在于将整个交易周期视为一次财务规划工具。成功的用户,不会将月付视为支付方式,而是将其视为延期支付的信用窗口期。这意味着,在使用之前,必须精确测算你的实际现金流缺口,确保在每一个扣款节点,你的资金链都能够稳健支撑。如果脱离了周期性的预算管理,月付的便捷性极易滑向资金的错配,反而加剧财务周期的不稳定。
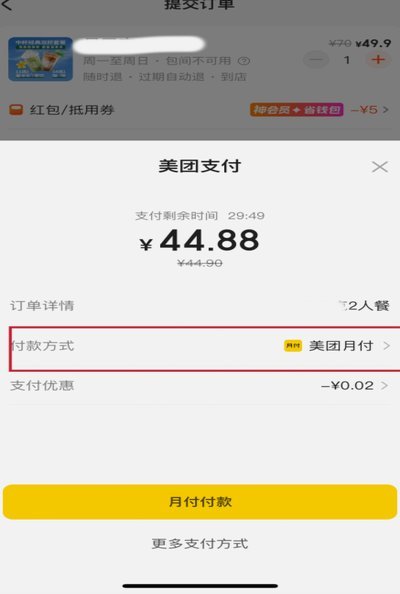
从战略角度审视美团月付的使用,关键点在于其时间节点的优化配置。与其将月付用于冲动消费或不可预测的需求,不如将其锚定在具备高确定性的、周期性的刚性支出上,比如固定的会员年费、订阅服务或季度性生活物资。当消费需求是经过深思熟虑、财务模型可以预测时,信用额度的分散化结算能最大程度地释放现金流的流动性。专业的消费调度更追求的是“时间价值”的最大化——即用最少的当下支出,享受最长久的商品或服务周期。此时,月付的价值已经超越了单纯的“分期”,上升为一种精密的财务垫肩,完美衔接了收入与支出之间的时间差。
深入探讨月付背后的风险结构,是任何资深用户必须具备的风险意识。所有分期付款都伴随着隐形的成本模型,这些成本不仅仅是首尾可见的利息,更包括潜在的逾期罚息、手续费以及信用评估模型对用户的潜在影响。过度依赖信贷周期,核心风险在于消费行为的惯性化,一旦消费欲望脱离了真实的偿还能力测算,便容易造成负债的几何级增长。因此,在激活月付功能之前,必须进行一次冷静的「可支配余款测算」:将当前可贷额度,严格按照“本期支出 $\ll$ 稳定回收额度”的原则来分配。视信贷额度为弹性资源,而非无限的资源池。
如果用户的终极目标是获得即时的、确凿的资金周转,而非仅仅是拉长付款周期,那么应将视线从平台信贷转向更稳健、利率结构更透明的金融渠道。例如,银行提供的工资卡贷、消费信贷或信用卡循环额度,由于它们与你的主信用档案直接挂钩,其风控模型更完善,费率结构也更具可预测性。这些传统金融工具,尽管操作流程更繁琐,但其资金的安全性、法律约束的透明度,以及对个人信用记录的积极影响,远超平台生态内的支付工具。最终,选择哪种“变现”方式,必须服务于你的整体财富结构,而非仅仅是眼前一笔交易的便利。
相关文章
京东白条提现指南
近年来,京东白条作为一种创新的消费金融产品,在电商平台上广泛使用。用户通过京东白条可以实现先消费后付款,提高购物体验的同时也带来了不少关于提现方式的问题。实际上,京东白条提供了多种提现方式,以满足不同...
鹿优选贷款正规吗?深度解析
近年来,随着互联网金融的快速发展,众多在线贷款平台如雨后春笋般涌现。其中,“鹿优选”这个名字也逐渐进入人们的视野,它作为一个新兴的网络借贷服务平台,自成立以来便受到了不少借款人的关注与支持。然而,伴随...
分期乐额度归零
分期乐曾经是购物中最受欢迎的方式之一,但如今却面临着“额度不够”的普遍问题。这一现象引发了对消费者行为和金融平台运营模式的深刻思考。分期乐的流行源于其灵活性和可控性,为消费者提供了一种管理消费的有效工...
得物立即变现如何实现?
得物平台的立即变现功能本质上是通过商品交易实现资金流转,其核心逻辑与普通交易存在本质差异。当用户选择立即变现时,系统会将商品信息同步至交易池,由平台算法匹配潜在买家。这一过程并非传统意义上的"等待买家...
海鸥花呗平台客服电话及多渠道支持
关于“海鸥花呗平台客服电话”,首先要明确的是,这类信息在官方渠道通常不会以单一电话形式存在。这是因为金融服务的复杂性和多样性要求客服团队具备广泛的知识储备和灵活的工作方式。然而,在日常运营中,用户可能...
白条提现安全操作指南
近期,不少用户对于如何安全有效地提现白条产生了浓厚的兴趣。首先需要明确的是,“白条”并非传统的银行贷款或信用卡透支服务,而是由阿里巴巴推出的一种消费金融工具,主要用于帮助消费者在指定的电商平台享受先消...