微信分付能把额度提现成钱吗?
微信分付作为微信生态内嵌的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该功能本质上是基于用户信用评分的消费分期服务,而非现金提取工具。系统在授信额度内允许用户完成单笔交易的分期付款,但并不支持将额度一次性转化为可提现的现金。这种设计源于支付平台对资金流向的严格管控,旨在防止信用额度被用于非消费类资金拆借,从而降低金融风险。
从技术架构层面分析,微信分付的额度分配机制与用户行为数据深度绑定。系统通过分析用户的支付频率、消费类别、社交关系链等多维数据,动态调整可使用的额度。当用户发起支付时,系统会实时校验交易场景是否符合授信规则。这种实时风控机制使得大额提现请求几乎不可能通过系统审核,因为提现行为本质上属于资金转移,与分付功能的消费属性存在冲突。
在实际使用场景中,微信分付的额度更多服务于高频次、小额化的消费场景。例如在电商购物、生活缴费、交通出行等领域,用户可以通过分付功能实现账单分期。但若试图通过虚构交易或拆分支付等方式套取现金,系统内置的AI风控模型能够迅速识别异常行为,并触发额度冻结或账户限制。这种技术手段有效遏制了信用工具被异化为变相取现渠道的可能性。
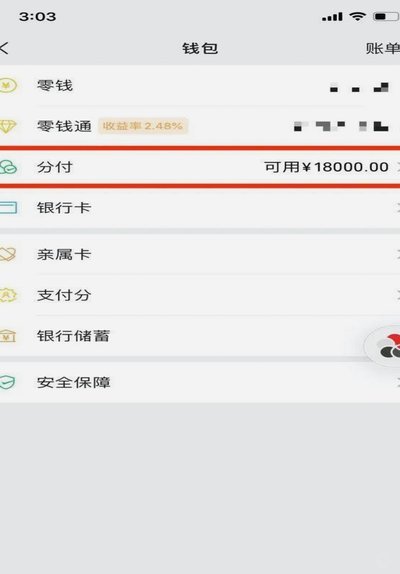
相较于传统信用卡的现金分期功能,微信分付在资金使用范围上存在明显边界。信用卡可以通过ATM取现或POS机转账实现额度转化,而微信分付的每笔交易都必须绑定具体商品或服务。这种设计既符合监管对互联网金融产品的合规要求,也确保了信用资源向实体经济流动。用户若存在大额资金需求,仍需通过正规贷款渠道获取融资,而非依赖分付功能的变通操作。
相关文章
花呗“套利”划算吗?
“套花呗”这个概念,在当前消费金融市场并非新鲜事物,却也裹挟着不少争议和误解。其核心逻辑在于利用花呗的免息期和分期付款功能,通过短期内反复消费和还款,来规避利息支出,从而实现“免费”消费。但要判断这种...
微信分付提现现金后如何还款?
微信分付作为腾讯金融生态中的信用支付工具,其核心功能是通过信用额度实现消费分期。当用户通过分付提取现金时,实际操作中存在资金流向与账单归属的复杂性。例如通过第三方平台进行资金转移,可能涉及手续费、利息...
鹿优选先享卡:提前享受 更从容支付
鹿优选商城先享卡是近年来新兴的一种购物体验模式,它为用户提供了不同于传统电商的消费方式。通过这种先享后付的服务模式,消费者不仅能够提前享受到心仪的商品或服务,还能在后续支付时更加从容不迫地规划个人财务...
羊小咩便荔卡安全高效提现攻略
### 羊小咩便荔卡提现:四步安全策略 #### 1. 卡值评估与渠道筛选羊小咩便荔卡的现金价值首先取决于卡内余额的合法性。若卡内资金来源于正规渠道,提现难度相对较小。建议优先选择官方合作的第三方支...
分期乐紧急联系人怎么查?
分期乐作为消费分期平台,其紧急联系人信息的设置逻辑与金融风控体系深度绑定。用户在完成实名认证后,系统会引导填写紧急联系人,该信息通常嵌入在账户安全设置模块中。平台通过该机制构建双重验证体系,既满足合规...

花呗给别人套现的风险有多大
花呗是一种消费信贷产品,旨在为用户提供方便快捷的支付方式。然而,有些人可能会出于各种原因将花呗额度转借给他人用于套现。这种行为不仅违背了平台使用规则,还存在较大的法律与财务风险。 首先,从法律角度来...