分期乐的借款额度怎么查?
寻找分期乐的借款额度,核心在于对APP功能模块的精准定位。用户进入首页后,最直观的入口通常位于“我的”页面或直接点击首页显眼的“额度评估”或“借款”模块。点击进入后,系统会展示当前的可用额度与总授信额度。需要注意的是,查看额度并非仅仅是看一个静态数字,更是一个实时更新的动态指标。很多用户在查询时,往往忽略了额度状态的细微差别,比如额度冻结或额度调整,因此在操作时,应重点关注额度详情页中的“授信详情”说明,这能帮助用户更清晰地理解当前信用资产的构成。
额度的背后,是一套复杂的风控算法逻辑在驱动。分期乐的授信额度并非由用户主观申请决定,而是基于大数据画像的综合研判。这套模型会综合考量用户的还款历史、消费频率、征信记录以及实时的行为特征。当你查询额度时,你看到的其实是算法对你当前还款能力与违约风险进行量化后的“信用评分”产物。这种动态调整机制意味着,额度的升降并非随机,而是用户信用行为在金融模型中的实时反馈。理解这一点,才能明白为什么即便额度看起来很高,但在特定风险波动时期,实际可用的额度可能会出现阶段性缩减。
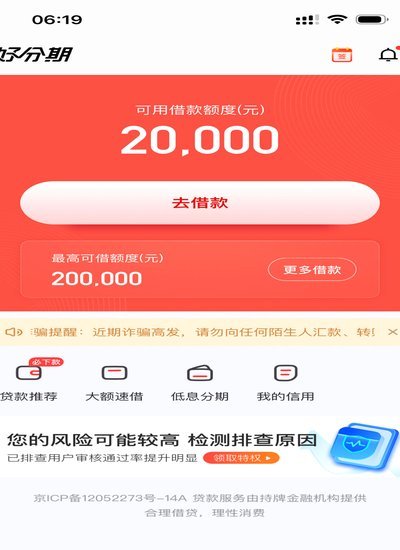
深入观察额度的变动规律,会发现额度利用率与总额度的关系至关重要。很多用户发现自己的额度在某次查询后突然下降,这往往与“授信使用率”过高有关。当用户过度依赖分期功能,导致负债率逼近授信上限时,风控模型可能会出于风险规避的考虑,主动下调或限制额度的进一步扩张。因此,查看额度不应只关注“能借多少”,更要关注“额度健康度”。频繁的额度查询和极高的负债占比,在算法眼中可能意味着资金链紧张,进而引发额度的连锁式下调,这种深层次的风险逻辑是单纯的界面操作无法解释的。
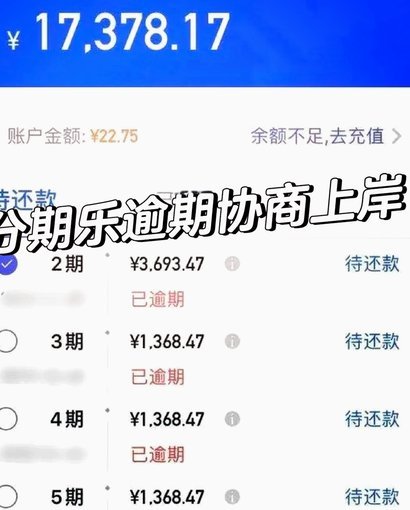
维护一个稳定且具备增长潜力的额度,需要建立在良好的信用习惯之上。查看额度只是第一步,更重要的是如何通过持续的良好还款记录和健康的消费节奏,来优化自身的信用画像。避免短期内爆发式的信用借贷需求,保持适度的额度利用率,能够帮助算法在模型更新时给出更积极的评级。对于用户而言,额度不仅是消费工具,更是个人信用资产的一种体现。定期复盘额度变动趋势,结合自身的财务规划,实现信用额度与实际消费需求的平衡,才是真正掌握了分期工具的核心价值所在。
相关文章
花呗到账变现?套现取现风险与合规使用指南
近年来,随着数字经济的发展和移动支付的普及,“花呗”作为一种便捷的信用消费工具受到了广泛关注。然而,围绕“花呗怎么套现出来到支付宝现金”的讨论也日益增多。首先需要明确的是,在官方政策框架下,任何形式的...
分期乐额度提升指南
了解分期乐的额度机制,对于 其次,保持良好的个人信用记录是提高分期乐授信额度的关键。这包括按时还款、避免过度借贷等行为。值得注意的是,多次申请或查询信用信息可能会对用户的信用评分产生负面影响,因此在...
花呗变现究竟算不算套现?深度拆解其背后的金融逻辑
探讨花呗资金流转至现金的行为是否等同于套现,需要跳出日常的账目视角,深入金融信用、消费金融机制和风险管理的复合层面进行解构。从宏观视角审视,当资金路径绕过正常的商品服务消费链条,直接将信用额度转化为可...
如何从花呗提现到银行卡
花呗作为一种便捷的信用支付工具,深受广大消费者喜爱。然而,在使用过程中,不少用户会遇到需要将花呗中的资金提取出来的情况。如何高效地进行提现操作呢?首先,明确一点,目前支付宝平台暂时没有直接提供从花呗账...
美团月付:商家知乎否?
美团月付取现功能的渗透率远低于用户认知 美团月付作为平台信用支付工具,其取现功能在商家端的传播存在显著断层。部分中小商户通过骑手或顾客反馈得知该功能,但多数从业者仅将其视为用户支付选项之一。这种信...

网贷评分骤降,用户为何突然不足?
近来,部分用户反馈其网贷综合评分出现异常,普遍呈现“突然不足”的状况,引发了广泛关注和焦虑。这并非个例,而是多点爆发的现象,其背后蕴含着比表面的评分降低更深层次的原因。网贷综合评分系统往往是机构评估用...