深度剖析花呗套取行为背后的风控逻辑与潜在风险
花呗的套取行为本质上是对平台信用体系的试探性操作,其核心矛盾在于用户需求与系统风控逻辑的博弈。当用户试图通过多笔小额交易分散还款压力时,系统会通过交易频次、金额分布、消费场景等维度进行动态评估。例如,频繁在同一家商户消费可能触发异常交易预警,而跨平台分散消费则能降低风险识别概率。这种操作的可行性取决于用户对平台算法逻辑的深度理解,以及对自身信用画像的精准把控。
套取行为可能引发的系统性风险往往被忽视。当用户通过多账户或关联设备进行操作时,平台的设备指纹识别系统会捕捉到异常的设备特征匹配。例如,同一IP地址下的多台设备同时发起申请,或同一手机号在不同设备间频繁切换,都会触发风控模型的阈值警报。这种技术层面的防御机制,使得套取行为在初期可能成功,但随着系统学习能力的提升,失败率呈指数级增长。
资金链断裂风险是套取行为最直接的后果。当用户将花呗额度转化为现金后,若未能建立有效的还款规划,资金周转压力会迅速显现。例如,将额度用于短期投资时,市场波动可能造成本金损失,而平台的还款周期与投资周期的错配,往往导致逾期风险。这种情况下,用户不仅面临信用受损,还可能因违约金累积陷入债务循环。
平台风控系统的迭代升级正在重塑套取行为的生存空间。当前的风控模型已从单一的额度监控,进化为多维度的行为分析。例如,通过用户历史消费数据预测还款意愿,结合社交关系链分析资金流向,甚至利用地理位置数据判断消费真实性。这种立体化的风控体系,使得套取行为的隐蔽性降低,而技术手段的复杂化则提高了操作门槛。
应对策略需要从技术层面与行为模式双重调整。用户可尝试通过优化消费场景来规避风控检测,例如将消费分散至不同类目,或引入第三方支付工具进行资金分流。同时,建立动态还款计划至关重要,需根据个人现金流状况设置弹性还款额度,避免因突发支出导致逾期。此外,定期监控信用评分变化,及时调整消费策略,是维持系统稳定性的关键。
长期来看,套取行为的可持续性依赖于对平台规则的持续适应。当用户将花呗视为信用工具而非现金替代品时,其使用模式会自然趋向合规。例如,通过正规渠道申请分期额度,或利用账单分期功能平滑还款压力,既能满足资金需求,又避免触碰风控红线。这种理性使用方式,才是破解套取困境的根本出路。
相关文章
哪种方式能拿回最多钱?
### 京东白条提现方式哪个最好? 在京东白条的众多使用场景中,提现方式的选择往往直接关系到用户的资金周转效率和信用管理策略。京东白条本身并不支持直接提现,但用户可以通过多种间接方式将信用额度转化为...
套花呗真的划算吗?
套花呗是否划算,这个问题的答案取决于个人的财务状况、消费习惯以及对资金的时间价值的理解。表面上看,套花呗似乎是一种灵活的资金运用方式,但实际上,这种行为可能隐藏着诸多风险和成本。 首先,套花呗的本...
便荔卡提现收费规则解析
便荔卡,作为荔枝集团推出的全新支付产品,其核心设计理念在于便捷和生态。提现问题,是用户对任何金融产品的固有疑问,尤其在移动支付领域,费用因素往往是决定用户选择的关键。然而,便荔卡在提现方面的收费机制,...
携程“花”酒店:套现新玩法引争议
近期,携程推出的“拿去花”酒店套现活动引发了广泛关注。这一创新举措旨在为消费者提供更灵活的消费体验,同时也帮助商家提高入住率和资金周转效率。但这种模式背后,也存在着一些值得关注的问题。 首先,“拿去...
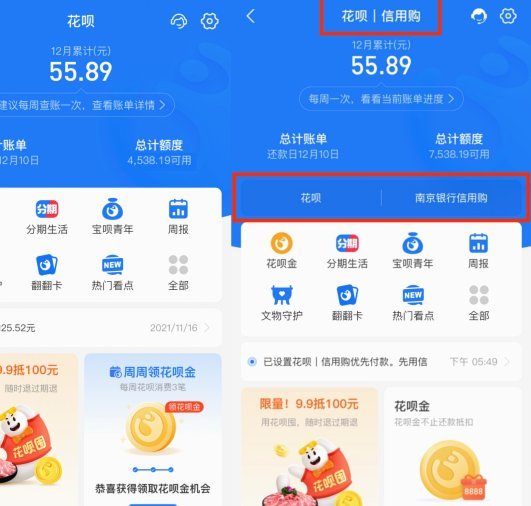
花呗套现手续费多少出多少钱
花呗套现的手续费率与交易场景密切相关,其核心逻辑在于支付通道的分润机制。通过商家收款渠道套现时,手续费通常在1%-3%区间浮动,具体取决于商户类型与支付通道的定价策略。例如,餐饮类商户可能享受0.6%...
羊小咩便荔卡如何安全提现
羊小咩便荔卡作为一种新颖的数字化产品,其提现功能成为众多用户关注的焦点。这项功能使得用户能够将虚拟货币或积分兑换为真实资金,方便快捷地进行消费支付或者储蓄。为了更好地理解和把握羊小咩便荔卡提现的流程和...