羊小咩享花卡额度使用技巧
羊小咩享花卡额度的使用逻辑,本质上是信用卡额度管理的延伸。其核心在于消费行为与信用额度的动态匹配,用户需通过消费频次、金额分布和还款周期的组合,实现额度的最优利用。例如,将日常小额消费分散至不同账单周期,可避免单期额度过度集中,同时提升信用利用率。值得注意的是,系统对额度的分配并非简单线性计算,而是基于用户消费画像的算法模型,高频低额消费可能触发额度上限的动态调整,这种机制既保障了资金流动性,也约束了过度透支风险。
额度使用策略需兼顾短期收益与长期信用建设。短期来看,合理利用免息期和积分累积机制,可通过分期付款或消费返现提升资金周转效率。但需警惕过度依赖分期带来的利息成本,尤其在额度使用率超过70%时,系统可能启动风控机制,限制新额度的释放。长期维度,持续保持30%-50%的额度使用率,配合按时还款记录,可有效提升信用评分,进而获得更高的授信额度。这种平衡需要用户对消费节奏与还款能力进行精准把控。
额度管理的深层逻辑涉及银行风控模型的运作原理。系统通过分析用户的消费场景、还款习惯和资金流向,构建多维风险评估矩阵。例如,频繁在特定商户集中消费可能被判定为套现风险,导致额度被临时冻结。而分散消费至不同类别,配合多样化的支付场景,可降低系统风险识别概率。这种机制要求用户在使用额度时,需主动构建符合银行风控逻辑的消费轨迹,避免因行为模式单一而触发风控规则。
额度使用的优化空间往往存在于细节操作中。例如,利用不同账单日的额度释放规律,通过跨周期消费实现额度的叠加使用。同时,合理规划分期付款的账期,可将资金压力分散至多个还款周期,避免单期还款金额过大。此外,关注额度的动态调整周期,通常在还款后15-30天内完成系统评估,此时可结合消费数据优化后续使用策略。这些操作需要用户对额度管理的底层逻辑有清晰认知,方能实现资源的高效配置。
额度使用的终极目标是建立可持续的信用循环。这要求用户在享受额度带来的资金灵活性时,同步构建稳定的还款能力模型。例如,通过收入与支出的精准匹配,确保每月还款金额不超过收入的30%,同时保持消费额度在信用额度的合理区间。这种平衡不仅避免了逾期风险,还能通过持续的信用积累,推动额度的自然增长。最终,额度使用应成为用户财务健康度的有机组成部分,而非单纯的短期资金工具。
相关文章
哪些店铺暗藏信用卡套现风险
近年来,"套信用卡"的现象逐渐走入公众视野,引发了不少消费者的关注与担忧。所谓"套信用卡",是指某些商家或个人通过非法手段获取他人信用卡信息,并利用这些信息进行消费、转账或其他牟利行为。这种行为不仅侵...
花呗免手续费攻略全掌握
近年来,花呗作为一种便捷的信用支付工具,在网络购物中发挥了重要作用。然而,用户常常关心如何避免高额手续费的问题。实际上,减少甚至完全避免手续费的方法多种多样,关键在于合理利用规则和优惠活动。 首先...
携程“花”酒店:套现新玩法引争议
近期,携程推出的“拿去花”酒店套现活动引发了广泛关注。这一创新举措旨在为消费者提供更灵活的消费体验,同时也帮助商家提高入住率和资金周转效率。但这种模式背后,也存在着一些值得关注的问题。 首先,“拿去...
分期乐额度怎么查
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...
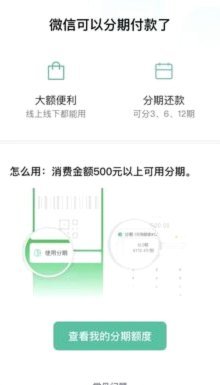
微信分期付款如何操作?手把手教你开启功能及使用流程
随着移动支付的普及,微信分期付款作为一种便捷的消费方式受到了越来越多用户的青睐。用户可以通过绑定银行卡或信用卡,在购买商品和服务时选择微信提供的多种分期选项,有效减轻一次性支出的压力。要使用微信分期付...
分期乐紧急联系人怎么查?
分期乐作为消费分期平台,其紧急联系人信息的设置逻辑与金融风控体系深度绑定。用户在完成实名认证后,系统会引导填写紧急联系人,该信息通常嵌入在账户安全设置模块中。平台通过该机制构建双重验证体系,既满足合规...