羊小咩购物额度灵活提取探析
羊小咩购物额度的提取,本质上是消费权益向流动性资产的一次跨维度跃迁。传统的购物积分往往被锁死在特定的消费闭环内,其价值边界受限于商品的供给与价格波动。当“提取”这一动作介入时,原本属于虚拟激励层面的数字符号,开始尝试与现实世界的货币购买力进行对冲。这种转换不仅是对用户忠诚度的二次激励,更深层地重构了平台内价值流转的逻辑——它打破了积分只能“花掉”的单向性,赋予了额度一种类似于“准货币”的属性,从而在更广阔的金融维度上激活了用户的参与感。

实现这种额度提取,并非简单的数字搬运,而是一场关于风控阈值与用户体验之间的精密博弈。提取链路的效率直接决定了用户对该系统的信任深度。如果验证门槛过高,额度的“流动性价值”就会大幅缩水,使其退化为普通的优惠券。优秀的提取逻辑应当是在确保资金安全与防范恶意套利的前提下,建立一套高效的核销模型。这需要平台通过算法识别异常的额度异动,在保护系统生态不被过度抽离的同时,为真实合规的消费增量提供畅通的出口。
必须警惕的是,过度强调额度的提取属性,可能会导致平台生态从“价值创造”转向“价值损耗”。当用户注意力过度集中在如何将额度变现,而非通过消费获取服务时,原本旨在驱动消费增长的激励手段,极易演变成一种纯粹的资金流出压力。这种现象在金融模型上表现为“流动性虹吸”,即原本应流入生态内的现金流,通过额度提取的渠道向外逃逸。因此,评估羊小咩额度提取的健康度,不能仅看操作的便捷性,更应观察提取行为是否与平台的消费闭环形成了良性的共生关系,而非单向的价值抽离。

对于精明的参与者而言,理解额度提取的深层逻辑,意味着要学会平衡“即时变现”与“长期杠杆”的关系。仅仅追求额度的快速提取,往往会忽略掉额度在特定消费场景下所能提供的杠杆效应。一个成熟的策略应当是利用提取机制作为流动性补充,处理突发的资金缺口,同时通过维持高频、高质量的消费记录,换取更高层级的额度增量。在这一过程中,额度不再是简单的数字,而是一种能够随消费节奏调节、具有灵活调节能力的动态资产,其核心价值在于通过对冲消费成本,实现用户个人资产效率的最优配置。
相关文章
便利卡包提现真的安全吗
近年来,数字化金融逐渐成为人们生活中不可或缺的一部分。其中,便携式的支付方式和便捷的资金操作体验吸引了大量用户。便利卡包提现成为了许多人的首选,但随之而来的是关于其安全性和可靠性的质疑,“便利卡包提现...
分付取现攻略详解
随着移动支付的普及,分付作为一种新的消费方式受到了不少消费者的青睐。然而,相较于传统的信用卡或借呗服务,分付取现的具体方法和流程对于很多用户来说还比较陌生。本文将详细介绍如何通过合法途径进行分付取现的...
便荔卡包取现额度多久到账?揭秘背后复杂因素
便荔卡包取现额度的时间跨度并非固定不变,它受到一系列复杂因素的共同影响,理解这一过程需要从多个维度进行剖析。首先,要明确“便荔卡包”并非传统的银行卡,而是一种依托特定平台的信用支付工具。其取现额度的机...
物在哪儿?空间、时间与存在
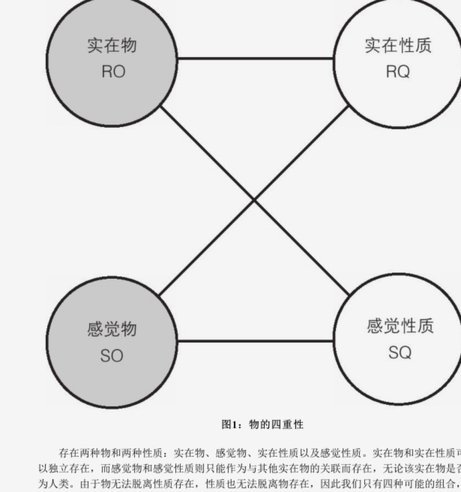
我们习惯于将空间理解为一种静态的容器,而“的物体现在哪里”这个问题,看似简单,却指向了对空间、时间以及存在状态的复杂认知。它不仅仅是询问一个位置,更触及了我们如何定义“现在”以及如何理解“存在”。一个...

分付退款到零钱指南
关于“分付退款怎么退到零钱”的问题,首先需要明确的是,“分付”是蚂蚁金服推出的一种消费金融服务。用户使用该服务时,无需预存资金即可完成支付,并在规定的时间内还清欠款即可避免利息支出。那么,在遇到交易取...

得物分期能否提现揭秘
得物佳物分期的核心逻辑建立在平台与商家的信用体系之上,其资金流转路径与传统金融工具存在本质差异。用户通过分期支付获取商品时,平台会将款项直接结算至商家账户,形成闭环交易。这种设计既保障了商家的现金流稳...