如何正确使用分付避免金融风险
寻找分付提现的正确方法 怎么操作,首要前提是认清其产品属性:分付属于微信支付旗下的场景化消费信贷,而非现金周转工具。官方通道严格限制资金直接流出账户,试图通过第三方商户刷卡、虚假交易或虚拟商品套现,不仅违反用户协议,还会触发风控模型。一旦系统识别异常资金回流,轻则降低额度、暂停使用,重则计入征信逾期记录。理解这一产品边界,是规避金融风险的第一步。真正的资金使用效率,不在于能否强行变现,而在于如何与规则协同设计现金流路径。

合规使用分付的关键在于场景匹配与账单管理。将额度定向用于日常高频消费,如线下零售、线上缴费或合作商家支付,既能享受免息期,又能避免利息成本。若面临短期资金周转需求,应优先调整支出节奏,利用分期还款功能平滑现金流。部分用户误将分付当作备用金,实则在免息期内完成核心消费后,保留原有储蓄用于应急,才是更稳健的财务逻辑。额度本身不产生收益,合理使用才能转化为隐性资金缓冲带。

频繁试探提现边界会直接干扰个人信用画像。支付平台的评估体系依赖交易真实性与还款稳定性,非真实消费的虚拟流转会被标记为高负债行为。长期如此,不仅分付额度持续收缩,关联的微信支付分、信用卡申请乃至贷款审批都会受到波及。信用资产的累积需要时间沉淀,而一次违规操作即可抵消数月积累的良好记录。将注意力从变现路径转向综合授信等级提升,才是掌控金融工具的正确姿势。

面对实际现金需求,应转向官方授权的信贷通道或优化资产负债结构。微粒贷、借呗等产品专为现金周转设计,利率透明且流程合规;经营性用户可对接微信支付服务商获取合规收单解决方案。日常财务规划中,可将分付纳入账单对冲工具,以消费换流动性,同时维持储蓄账户的应急功能。金融产品的价值不在短期套现能力,而在长期配置效率。建立清晰的资金分级体系,方能真正驾驭信贷杠杆而非被其反制。
相关文章
京东白条提现安全快捷攻略
最近,京东白条用户对于提现方式的选择越来越关注。要回答“哪个最好”的问题,并非单一标准能完全涵盖,因为它与个人需求和使用习惯密切相关。首先,从安全性角度看,通过官方渠道如手机APP或官方网站进行提现是...
便荔卡提现多久到账?
便荔卡作为一种电子支付工具,其提现速度与平台的处理机制密切相关。通常情况下,从提交提现申请到款项到账的时间会受到多个因素的影响,包括但不限于用户的账户状态、提现金额大小以及提现频率等。一般来说,小额提...
微信分期额度回收管理全解析
微信分期额度回收,作为金融科技领域的一种创新支付方式,近年来在消费市场中逐渐显现出其独特的优势。随着移动支付的普及,微信分期业务通过提供灵活的分期付款方案,帮助消费者轻松应对大额购物需求,同时商家也能...
2021年网贷平台如何选择?
2021年网贷行业在监管收紧与市场洗牌中呈现结构性分化。头部平台通过技术升级重构服务逻辑,将风控模型与用户画像深度绑定,形成差异化竞争壁垒。以某平台为例,其通过AI算法实现借款额度动态调整,既控制了风...
2025分期乐临时额度
2025分期乐临时额度,并非简单的“临时额度”一词所能概括的金融产品,它代表着极具创新性的信用评估与风险控制模式,值得我们从更深层次去理解。传统的分期乐,其额度往往基于用户的历史征信记录和还款能力进行...
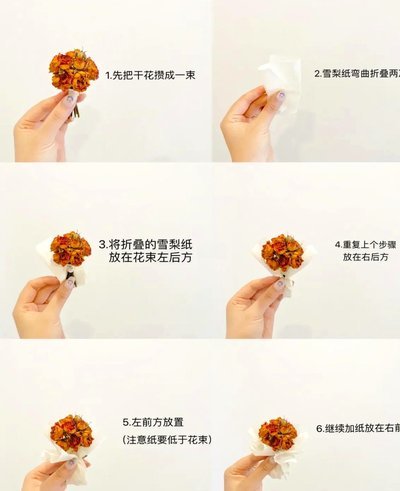
花艺创作:打造专属美丽
做一套花不仅是一项技艺,更是一种美学的表达。从选择材料到最终呈现,每一步都充满挑战与乐趣。首先,确定主题至关重要。无论是复古风格还是现代简约风,明确的方向能够帮助你挑选最合适的花卉和装饰物。了解不同花...