资金断流了怎么办
资金链断裂往往不是偶发的流动性枯竭,而是个人信用体系发出的强制重置信号。当银行风控模型将你的评分降至阈值以下,网贷平台切断额度,亲友圈拒绝周转时,真正的危机并非账户余额归零,而是你对“可支配杠杆”的幻觉破灭。此时盲目四处试探借贷渠道,只会触发多头共债的警报,让征信报告进一步固化恶化。停止对外输血是止损的第一步,必须清醒认识到,金融市场的资金流向永远跟随风险定价而非绝望程度。承认信用冻结的现实,才能把注意力从“找钱”转向“修复财务底层逻辑”。
面对硬性流动性缺口,需立即启动资产与负债的结构性重组。优先盘点可变现的非核心资产,果断折价剥离以换取喘息期;同时冻结所有非必要支出,将现金流严格导向生存必需与最低限度债务偿还。若已面临逾期,主动与债权方建立透明沟通机制,争取展期或分期重组,远比逃避催收更能保留谈判空间。此阶段的财务决策必须摒弃“借新还旧”的路径依赖,用确定性极强的实物资产置换脆弱的信用承诺,守住现金流不断裂的底线。
信用的修复从来不是靠单一的大额借贷,而是由无数次微小的履约记录累积而成。走出借贷困境后,应将注意力转向基础信用指标的逐个击破:保持信用卡按期全额还款,缴纳水电社保等公共费用,逐步消除征信报告中的负面标签。切忌触碰高息非标债务或违规代还服务,这些短期续命手段往往以更高的资金成本吞噬长期恢复的可能。真正的财务韧性建立在可验证的支付习惯上,而非账户里短暂涌入的资金规模。
根本性的破局在于重构个人收入引擎与抗风险边界。单一薪资来源在周期波动中极度脆弱,需尽早布局技能变现、轻资产副业或被动收益渠道,形成跨周期的现金流矩阵。同时建立覆盖三至六个月基础开支的现金储备,将应急资金独立于日常账户之外,切断突发状况再次触发借贷需求的链条。财务自由并非拥有无限额度,而是具备不依赖外部输血的自我造血能力与风险承受力。当你的收入结构足以覆盖生存底线时,资金的困局自然瓦解。
相关文章
便利卡包提现安全可靠吗?
便利卡包作为一种新兴的支付工具,在近年来逐渐走入公众视野,其便捷性和灵活性吸引了大量用户。然而,关于“便利卡包提现是否安全”的问题也引发了广泛讨论。安全性是任何金融产品最核心的关注点之一,尤其是在当前...
海鸥网贷:技术驱动的场景化金融创新
海鸥网贷在细分市场中展现出独特的生存逻辑,其核心竞争力源于对用户需求的精准捕捉。平台通过构建动态风险评估模型,将传统信贷审批流程压缩至分钟级,这种效率优势在年轻消费群体中形成显著吸引力。但值得注意的是...
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
白条加油额度合规变现攻略
### 白条加油额度如何合规变现:深度解析与风险管控 #### 一、额度的本质:信用与场景的共生白条加油额度的本质并非现金,而是平台对用户信用的评估结果。其设计初衷是绑定高频消费场景(如加油、便利店...
得物预估金额提现指南
了解了得物平台的用户购物习惯后,很多小伙伴对如何将平台内积累的预估金额转化为实际现金充满好奇。本文将深入剖析得物平台中预估金额的提现方法,帮助大家快速完成这一操作。 首先,你需要确保账户处于健康状...
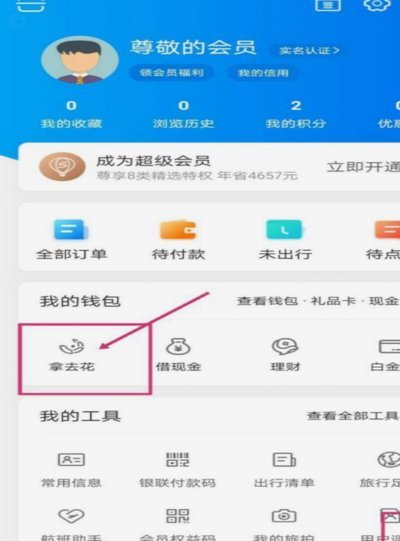
携程拿去花攻略:轻松邀请好友领旅行优惠
携程旅行的“拿去花”并非字面意义上的花朵,而是其社交裂变机制的核心载体。这一功能通过用户主动邀请行为直接绑定旅行优惠,将社交关系转化为实际消费动力。其本质是携程利用移动端场景的即时性,设计出低门槛的裂...