花呗套现:风险与防范之道
花呗作为消费信贷工具,其核心逻辑建立在用户信用数据与平台风控模型的动态平衡上。任何试图通过虚假交易、虚增订单金额或虚构商品服务等手段进行“套现”操作的行为,本质上都在破坏这一平衡机制。平台通过大数据分析和AI算法,能够精准识别异常交易模式,例如短时间内高频交易、交易金额与用户消费习惯严重偏离等特征。一旦触发风控阈值,用户将面临额度冻结、信用评分下调甚至账户封禁等后果,这种风险远超短期资金周转的收益。

合规使用花呗的关键在于建立真实可信的消费场景。平台对商户资质、交易流水、物流信息等环节设置了多重验证机制,任何试图绕过这些验证的“套现”行为都可能被系统自动拦截。例如,通过虚构电商订单进行套现时,若无法提供真实的物流单号或商家资质证明,交易资金将被系统判定为高风险资金并暂缓划转。这种技术屏障使得“套现”操作的实际成功率极低,且存在被追溯的法律风险。
从用户行为经济学视角分析,过度依赖“套现”可能形成恶性循环。当用户将花呗视为短期融资工具而非消费支付手段时,容易陷入“以贷养贷”的债务陷阱。平台的利息计算模型与用户还款能力存在非线性关系,一旦出现逾期,违约金和罚息将呈指数级增长。这种财务压力可能迫使用户采取更激进的套现策略,进一步加剧资金链断裂风险。因此,建立健康的消费观和财务规划能力,远比追求短期资金周转的技巧更具可持续性。
在合法合规的前提下,用户可通过优化消费结构和提升信用评分来增强花呗使用的安全性。例如,通过按时还款、适度使用额度、多样化消费场景等方式,逐步建立良好的信用档案。平台对优质用户会开放更高额度和更优惠的分期利率,这种正向激励机制远比冒险套现更值得追求。当用户将花呗纳入长期信用管理框架时,既能享受便捷的支付体验,又能规避潜在的法律和财务风险,实现消费金融工具的正向价值。
相关文章
分期乐现在还能借款吗?新规下如何变化?
分期乐作为消费金融领域的早期探索者,其借贷功能的存续状态始终与行业监管政策和用户需求变化紧密关联。2020年趣店集团被剥离后,分期乐的业务重心逐渐从"先享后付"的消费分期转向更传统的信贷服务,但其核心...
哪种方式最划算?
在当代互联网经济中,京东白条作为一种极具创新性的消费金融产品,已经深深融入了用户的日常生活。它不仅为消费者提供了便捷的购物体验,更成为了许多人日常资金周转的重要工具。然而,在使用京东白条的过程中,如何...
白条逾期怎么办?
面对“白条逾期”问题时,很多用户可能感到不知所措。首先需要明确的是,“白条”是蚂蚁金服推出的一种消费信贷服务,如果遇到逾期情况,用户应该及时处理以避免进一步的不良影响。在处理逾期问题时,直接与客服进行...
如何从花呗提现到银行卡
花呗作为一种便捷的信用支付工具,深受广大消费者喜爱。然而,在使用过程中,不少用户会遇到需要将花呗中的资金提取出来的情况。如何高效地进行提现操作呢?首先,明确一点,目前支付宝平台暂时没有直接提供从花呗账...
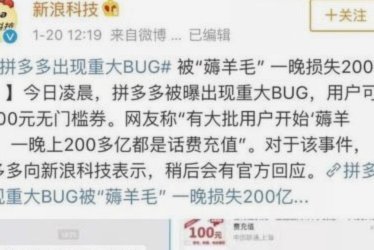
拼多多套现乱象:虚假交易正透支商家的信用与资金安全
拼多多平台近期频发的套现争议,折射出电商生态中信任机制的脆弱性。部分商家通过虚构交易获取平台补贴,将原本用于商品流通的资金转化为现金,这种行为本质是资本运作与平台规则博弈的产物。在流量红利消退的背景下...
分付额度套现可行吗
关于“分付额度可以套现吗”这一问题,首先需要明确的是,“分付”是蚂蚁金服推出的一种消费金融产品,其主要功能是为用户提供在特定商户消费时的资金支持,而非传统意义上的信用卡或银行贷款。因此,从产品性质来看...