白条额度能“套现”吗?深度揭秘风险与风险点
白条作为信用支付工具的本质,是金融机构基于用户信用评估提供的临时资金使用权。其设计逻辑围绕消费场景展开,通过商品交易闭环实现资金回流。试图将白条额度转化为现金的行为,本质上是对信用工具功能的异化使用。这种操作可能触发风控系统的预警机制,导致额度冻结或信用评分下调,最终损害用户长期信用价值。金融机构通过大数据分析用户行为轨迹,任何偏离正常消费模式的操作都会被纳入风险评估模型,形成多维度的制约。
合法合规的套现路径通常依赖于商品交易的物理属性。例如通过电商平台购买具备转售价值的商品,再以低于市场价的价格变现。但这种操作存在双重风险:一是商品折价带来的直接损失,二是交易行为可能被判定为套现,触发平台的反欺诈机制。部分用户尝试通过虚构交易场景,如将白条用于支付服务类费用后转为现金,但此类操作往往因缺乏真实交易凭证而难以完成。金融机构的风控系统已建立多层验证机制,包括交易时间、地点、金额的关联性分析,使套现行为的隐蔽性大幅降低。

从资金流动的视角看,白条套现实质上是将信用额度转化为流动性资产的过程。这需要构建完整的资金闭环,例如通过白条支付商品后,将商品抵押给金融机构获取贷款。但此类操作受限于抵押物的估值和流动性,且可能面临双重利息成本。部分用户尝试通过多平台白条额度叠加使用,制造虚假的消费场景,但这种行为容易被识别为异常资金流动,导致账户被限制甚至法律追责。金融机构的反套现技术已发展至能识别交易链条中的逻辑漏洞,例如同一商品在不同平台的重复支付。
套现行为对个人财务结构的影响远超表面资金流动。频繁的额度透支可能导致负债率攀升,进而影响其他信用产品的审批结果。部分用户为维持套现操作,不得不采取高利贷等非常规融资手段,形成债务滚雪球效应。金融机构的信用评估体系已将套现行为纳入风险评分模型,长期套现用户可能被标记为高风险客户,导致未来信用额度的全面收缩。这种恶性循环最终可能迫使用户陷入债务困境,需要专业机构介入进行财务重组。
在合规前提下,优化白条使用效率的关键在于重构消费与资金规划的关系。建议用户将白条额度视为临时性融资工具,而非现金替代品。通过合理安排收支周期,可将白条用于支付周期性支出,如教育、医疗等刚性需求,避免因短期资金缺口触发套现冲动。金融机构提供的分期付款、账单分期等服务,本质是将大额支出转化为可管理的现金流,这种设计更符合信用工具的原始定位。用户应建立动态的资金管理机制,将白条使用纳入整体财务规划,而非作为规避资金管理的应急手段。
相关文章
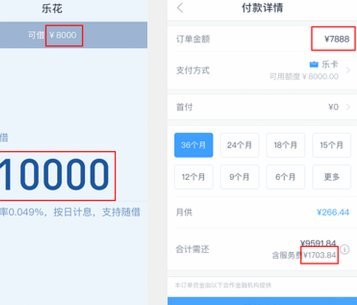
分期乐还能借到钱吗?
随着金融科技的发展,分期乐这样的平台逐渐成为年轻人借贷的主流选择。近年来,消费者对于“分期乐现在还能借钱吗”这一问题的关注度持续上升,尤其是在监管政策日趋严格的背景下,这个问题显得尤为重要。从用户的角...
微信分期:如何开通?看这里!
微信支付上的分期功能,绝非一个简单的“开关”就能激活的终端设置。它本质上是一套复杂的金融生态链条的承接,涉及微信支付主体、合作银行的授信能力、以及风控算法模型的协同作用。从专业视角解构,开通分期,核心...
白条额度如何支付?揭秘背后的运行逻辑与风控机制
白条额度的支付逻辑本质上是信用工具与消费行为的耦合过程。平台通过算法模型对用户进行多维评估,将额度转化为可操作的支付选项。这种支付方式突破了传统信用卡的物理载体限制,但其核心仍依赖于用户信用画像的动态...
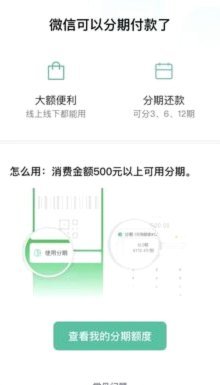
微信分期付款如何操作?手把手教你开启功能及使用流程
随着移动支付的普及,微信分期付款作为一种便捷的消费方式受到了越来越多用户的青睐。用户可以通过绑定银行卡或信用卡,在购买商品和服务时选择微信提供的多种分期选项,有效减轻一次性支出的压力。要使用微信分期付...
破解花呗困局:消费主义与信用失衡的挑战
花呗现象的本质是消费主义与金融工具的深度耦合,其背后折射出当代社会对即时满足的病态依赖。当信用额度成为衡量个人价值的标尺,算法推荐不断强化"先消费后付款"的思维惯性,导致用户陷入自我催眠式的债务循环。...
携程拿去花攻略:轻松邀请好友领旅行优惠
携程旅行的“拿去花”并非字面意义上的花朵,而是其社交裂变机制的核心载体。这一功能通过用户主动邀请行为直接绑定旅行优惠,将社交关系转化为实际消费动力。其本质是携程利用移动端场景的即时性,设计出低门槛的裂...