智能速贷:数据驱动的信贷革命
秒花钱贷的底层逻辑建立在金融工程与行为经济学的交叉地带。这类产品通过算法模型将传统信贷审批流程压缩至分钟级,其核心在于构建动态风险评估体系。不同于传统银行依赖抵押物的风控逻辑,秒贷平台运用多维数据画像,将用户消费轨迹、社交网络、设备指纹等非结构化数据转化为信用评分。这种模式本质上是对信息不对称的精准打击,通过实时数据流重构信用评估维度,使风险定价更趋近真实市场价值。
技术架构层面,秒贷系统依赖分布式计算与边缘计算的协同。当用户发起借款请求时,请求信号经由边缘节点进行初步特征提取,随后在云端完成深度学习模型的推理运算。这种架构设计既保障了实时响应速度,又避免了中心化系统的单点故障风险。值得注意的是,系统需持续进行模型漂移检测,防止因数据分布变化导致的信用评估偏差,这种动态校准机制构成了秒贷技术的护城河。

市场渗透过程中,秒贷产品正在重塑消费金融的权力结构。传统金融体系中,借款人处于信息弱势地位,而秒贷通过数据赋能实现了逆向权力转移。这种转移并非简单的技术胜利,实质是金融民主化进程中的一次范式转移。当信用评估权从金融机构向数据持有者转移时,既催生了新的金融生态,也带来了算法歧视等新型社会问题。监管层正面临如何在创新与风险之间寻找平衡点的挑战。

风险敞口的扩张正在引发系统性隐忧。秒贷模式依赖的实时数据流存在天然的脆弱性,当数据源出现断供或篡改时,风控模型可能瞬间失效。更隐蔽的风险来自行为数据的伦理边界,当用户行为被过度量化为信用指标时,可能形成算法闭环的歧视性循环。这种风险不在于技术本身,而在于人类对数据权力的失控。监管科技的介入正在成为破局关键,如何在创新与保护之间建立动态平衡,将是未来发展的核心命题。
相关文章
分期乐的合法性争议与风险解读
分期乐作为国内运营多年的消费分期服务平台,其合法性问题一直是消费者和监管机构关注的焦点。从平台自身的资质来看,分期乐并非银行或小贷公司,而是接入银行和消费金融机构的第三方分期服务提供商。这意味着它本身...
花呗“套利”划算吗?
“套花呗”这个概念,在当前消费金融市场并非新鲜事物,却也裹挟着不少争议和误解。其核心逻辑在于利用花呗的免息期和分期付款功能,通过短期内反复消费和还款,来规避利息支出,从而实现“免费”消费。但要判断这种...
花呗能直接转到银行卡吗?
花呗作为支付宝生态中的信用支付工具,其核心功能是为用户提供线上消费场景下的预支额度。从资金流转路径来看,花呗的支付行为本质上是将用户的信用额度转化为消费能力,而非直接涉及银行账户的存取操作。支付宝体系...
羊小咩套现安全吗?深度揭秘三大核心风险点
“羊小咩套现”模式,在短时间内快速积累财富的诱惑,吸引了大量投资者。然而,其安全风险却备受关注。要评估其安全性,首先需要深入理解套现模式本身。套现本质上是一种通过频繁交易,利用平台提供的微薄差价盈利的...
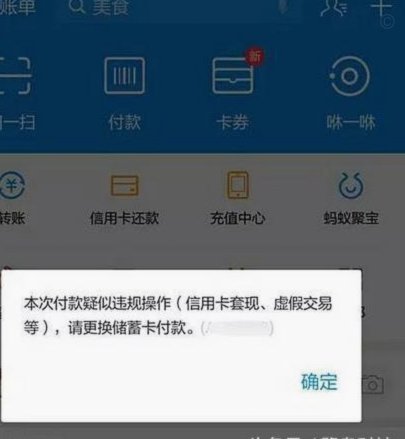
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
得物预估金额提现指南
了解了得物平台的用户购物习惯后,很多小伙伴对如何将平台内积累的预估金额转化为实际现金充满好奇。本文将深入剖析得物平台中预估金额的提现方法,帮助大家快速完成这一操作。 首先,你需要确保账户处于健康状...