分期乐提款失败的深层原因解析
分期乐提款机制的失败,绝非单一维度的资金不足或简单的网络故障可以概括。从系统架构、风控模型到支付网关层面,其底层逻辑交织了信用评估和实时交易流转两大复杂体系。初级认知往往停留在“账户余额是否足够”这一维度,然而资深的分析视角必须深入探讨这背后的多重约束条件。失败的首要原因通常出在用户维度的动态风控机制上:系统判定当前的提款行为与已设定的分期偿付计划存在潜在的风险叠加或违约可能性。具体来说,如果用户的短期资金占用率(Liquidity Ratio)过高,或者近期是否有极短时间内集中大额取款的行为,即便账户余额理论上足够覆盖一次性提款金额,后台的风控模型也会依据模型的预警权重触发限制,判定本次操作超出用户当前的“风险承载阈值”。这种基于行为模式和信贷记录的动态风控切断,是系统阻止资金流动的最常见、也是最难被普通用户察觉的原因。
从支付链路的物理层面来看,提款失败更可能归因于外部金融机构或交易通道的处理限制。当资金指令发起后,它不会直接进入目标账户,而是要经过一系列实时验证和清算步骤。这其中涉及的核心问题是“可用额度”与“即时锁定机制”。即使分期计划本身通过了初次风控,在实际提款时刻,如果用户或系统调用的支付接口所在银行体系存在当日或突发的交易限速(Velocity Limit),或者目标收款账户的接收资金类型和历史交易习惯不匹配,都会触发通道级的拒绝。更深层的制约是反洗钱(AML)监测系统的介入。任何偏离用户正常消费画像、涉及到异常金额流向或跨地域的突然大额提现,都可能被视为可疑交易,从而在最快速度进行预警拦截,实质上造成了单向性的“技术拒绝”,而非资金链条上的断裂。
更专业和难以排除的原因则聚焦于系统内部规则冲突与时序逻辑(Temporal Logic)的错配。分期提款机制本质上是一个未来权利的提前兑现行为。它要求系统必须在当前时刻验证一个涉及多时间节点的交易假设:即,用户不仅要能够发起本次取款,同时还必须保证其后续周期内的所有分期付款都在预定的时间和额度完成扣除。如果系统底层规则检测到用户的历史 repayment records 中存在某笔未来分期扣费的潜在失败点,或者当前的提现金额会使得账户在下一次强制扣款时出现赤字风险(即使短期内通过了基础余额验证),此时整个分期乐提款模块将无法完成指令打包和发送。这种规则级的硬性校验失败,比任何单纯的资金不足警报都更为致命,它体现的是“未来可执行性”而非“当前支付能力”。
综上所述,解决或理解分期乐提款失败,需要将视野从单一的财务指标提升到全流程、立体化的视角。成功的交易不仅依赖于用户的信用背书和充足的现金流,更依赖于三个核心维度的完美同步:用户侧的风险实时通过;金融通道具备最高的即时处理容错率;以及后台系统必须严格校验时间维度上的规则一致性。如果提款失败,最终原因链条极有可能在上述三者中任何一环上被割裂。解决这类问题,不能仅停留在等待系统提示错误代码,而应从追溯触发流程的根因点——是风险阈值超限、通道网络波动,还是内部逻辑校验冲突——进行深入定位和排查。
相关文章
羊小咩最佳套现阶段与策略分析
在探讨羊小咩(假设为一款虚拟货币或游戏内的资产)的最佳套现策略时,首先需要明确的是,套现的核心在于找到价值低估但实际价值高的资产,并通过合适的渠道将其变现。羊小咩作为游戏内的一种虚拟货币或资产,其价值...
拆解花呗套利暗战
“用花呗套花呗”这种现象,并非单纯的消费行为,而是金融生态系统中日益复杂互动体现的冰山一角。 表面上看,它似乎是借贷利率较低、消费优惠叠加,使得一部分人可以通过花呗的消费积分、满减活动等,进而利用花呗...
破解花呗困局:消费主义与信用失衡的挑战
花呗现象的本质是消费主义与金融工具的深度耦合,其背后折射出当代社会对即时满足的病态依赖。当信用额度成为衡量个人价值的标尺,算法推荐不断强化"先消费后付款"的思维惯性,导致用户陷入自我催眠式的债务循环。...
携程拿去花攻略:轻松邀请好友领旅行优惠
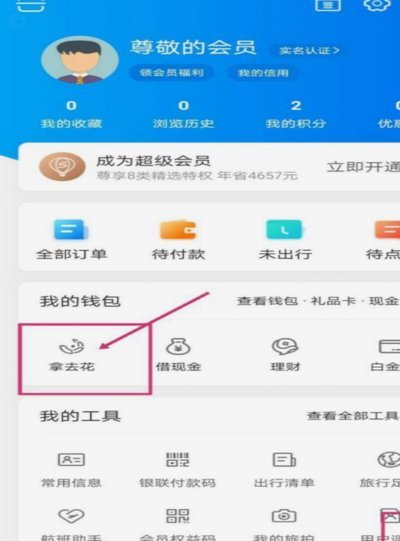
携程旅行的“拿去花”并非字面意义上的花朵,而是其社交裂变机制的核心载体。这一功能通过用户主动邀请行为直接绑定旅行优惠,将社交关系转化为实际消费动力。其本质是携程利用移动端场景的即时性,设计出低门槛的裂...
花呗天猫分期哪个更划算
近期,关于“花呗天猫秒套”利息问题的讨论日益增多。实际上,“花呗天猫秒套”的说法并不规范,它是指用户通过某些平台或服务,在短时间内完成在天猫购物并使用花呗进行分期付款的过程。这种操作方式并非官方推荐的...
分期乐的还款规则和减免政策知多少
分期乐作为持牌消费金融平台,其还款规则始终遵循金融监管要求,但近年来行业环境变化促使平台在合规框架内调整策略。2023年银保监会发布《关于进一步规范消费金融公司业务的通知》后,分期乐对逾期客户实施差异...