花呗费用构成与影响因素
花呗的消费信贷本质决定了它的费用并非单一的“套花呗费用”可简单概括。它涵盖了提前消费所产生的利息、逾期还款的罚息,以及潜在的账户维护费、信用评估费用等一系列组成部分,且这些费用并非静态不变,而是受多种因素影响。早期花呗推出时,为了鼓励用户消费,主要采取的是免息期,即在账单日及还款日前还款,不产生利息。然而,随着用户规模扩大,风险控制压力增加,免息期逐渐缩短,且部分用户因过度消费或未能按时还款,被限制免息期或进入循环利息,这直接导致了“套花呗费用”的增加,让部分用户对费用产生误解,认为花呗必然产生费用。这种误解源于对花呗本质的模糊,以及对不同用户状态下费用变化的忽视。
“套花呗费用”的实际构成主要体现在两方面:循环利息和罚息。循环利息是指逾期未还清账单余额的部分,在账单日后进入循环利息计息期,按日计息。罚息则是在逾期还款后产生的,具体比例因用户资质和风险等级而异,通常高于循环利息的比例。此外,花呗会根据用户信用状况对账户进行评估,评估结果可能影响用户的免息额度、还款额度和花呗的使用权限,间接影响“套花呗费用”。某些用户在信用评级较低的情况下,可能需要支付额外的信用维护费,以维持账户的正常使用。这些隐藏费用往往被用户忽略,导致他们对花呗的使用成本产生偏差。
影响“套花呗费用”的关键因素在于用户的还款行为。如果用户能保持按时足额还款,并利用好免息期,那么几乎可以避免产生利息和罚息。然而,如果用户频繁逾期还款,或者选择只偿还最低还款额,那么花呗的利息和罚息成本会迅速累积,甚至可能超过商品本身的价值。最低还款额是一种诱惑陷阱,它降低了用户短期内的还款压力,但长期来看会加剧利息的累积,让用户陷入债务循环。此外,如果用户经常使用分期付款,虽然分期付款可以减轻单次还款压力,但长期来看会支付更多的利息总额,也增加了“套花呗费用”。
从风险管理角度来看,花呗的费用设计也是在平衡用户体验和风险控制的策略体现。早期的大规模推广需要以一定的用户友好性为前提,所以采用了免息期策略吸引用户。随着用户规模扩大,风险暴露加大,费用的调整成为必然。花呗的费用设置,实际上是针对高风险用户的惩罚和对低风险用户的激励。高风险用户频繁逾期、使用额度高,他们需要承担更高的费用作为风险补偿。而低风险用户通过良好的还款习惯和负责任的使用行为,可以享受到更多的优惠和权益。这种差异化定价是金融产品常见的定价策略,旨在实现风险与收益的有效匹配。
值得注意的是,花呗的费用体系并非一成不变,它会随着政策调整、市场变化和用户行为的改变而进行优化。例如,针对一些特定人群,花呗可能会推出一些优惠活动或降低费用标准,以鼓励消费或改善服务。同样,为了应对日益激烈的市场竞争,花呗也会不断调整费用政策,以保持其竞争力。因此,用户在使用花呗时,需要密切关注官方发布的最新信息,了解最新的费用政策和优惠活动,避免因信息滞后而产生不必要的费用。更重要的是,用户应理性消费,量力而行,避免过度依赖花呗带来的便利,以免陷入债务危机。
相关文章
美团月付便捷提现二维码
近年来,随着移动支付的普及与快速发展,美团推出的“美团月付”服务逐渐吸引了大量用户。该服务不仅为用户提供了一个便捷的支付方式,还通过绑定信用卡或储蓄卡来实现更灵活的资金管理。随之而来的一个热门需求就是...
分期乐利息真相与逾期成本揭秘
分期乐的利息构成,远非单纯的“利率”二字所能概括,它是一个多维度、动态变化的金融结构。理解其现在的利息,首先需要认识到,分期乐的成本并非只来源于银行或金融机构的法定利率。实际上,它是一个复杂的地租体系...
2025分期乐临时额度
2025分期乐临时额度,并非简单的“临时额度”一词所能概括的金融产品,它代表着极具创新性的信用评估与风险控制模式,值得我们从更深层次去理解。传统的分期乐,其额度往往基于用户的历史征信记录和还款能力进行...
拍拍贷借款:提现后怎么还款?
在探讨“拍拍贷借款怎么用 取现金还款”的话题时,首先要明确的是,拍拍贷作为中国一家知名的网络借贷信息中介机构,在提供借款服务时必须严格遵守相关法律法规。借款人需要通过合法途径获取资金,并确保资金使用的...
便荔卡包取现额度多久到账?揭秘背后复杂因素
便荔卡包取现额度的时间跨度并非固定不变,它受到一系列复杂因素的共同影响,理解这一过程需要从多个维度进行剖析。首先,要明确“便荔卡包”并非传统的银行卡,而是一种依托特定平台的信用支付工具。其取现额度的机...
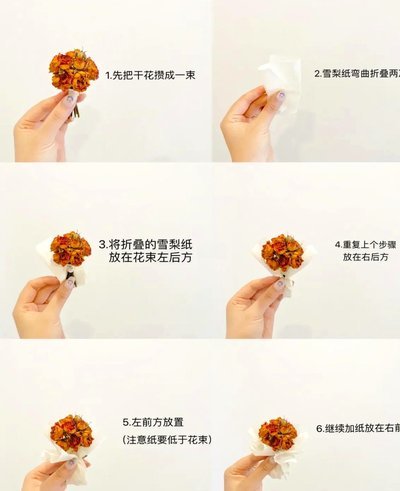
花艺创作:打造专属美丽
做一套花不仅是一项技艺,更是一种美学的表达。从选择材料到最终呈现,每一步都充满挑战与乐趣。首先,确定主题至关重要。无论是复古风格还是现代简约风,明确的方向能够帮助你挑选最合适的花卉和装饰物。了解不同花...