花呗套现是怎么回事
套现花呗的本质是通过非正规渠道将信用额度转化为现金,其操作方式常伴随复杂的金融工具链。部分用户借助第三方平台或线下商户,通过虚假交易或拆分订单完成资金转移,这类行为往往依赖于对支付系统规则的精准利用。例如,某些商家可能通过设置特定商品价格区间,诱导用户产生符合平台风控阈值的交易记录,从而实现额度的间接提现。这种操作模式不仅突破了花呗的消费场景限制,更可能引发账户风险预警机制的连锁反应。
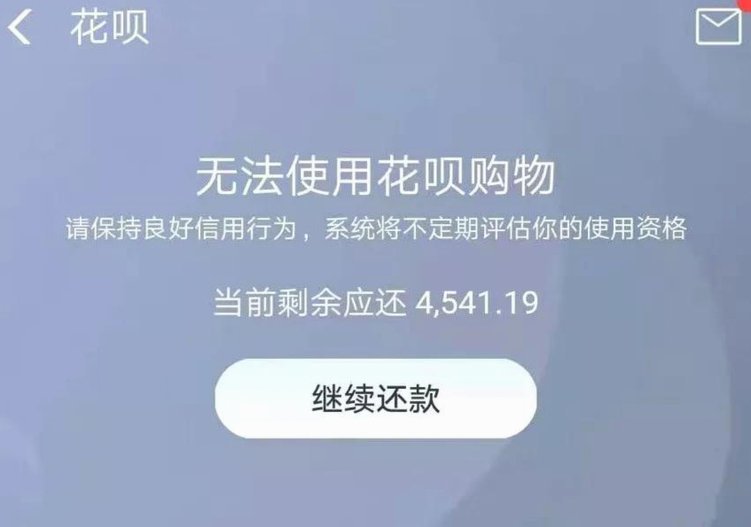
从金融行为的底层逻辑看,套现行为实质上是对信用资源的非授权再分配。花呗作为蚂蚁集团的信用支付产品,其核心价值在于促进消费场景的闭环,而非提供现金提取功能。当用户通过异常交易模式获取资金时,实际上是在扭曲平台的信用评估体系,导致系统无法准确识别真实的消费能力。这种行为可能引发信用评分的异常波动,进而影响用户未来的借贷额度和利率水平。
监管层面已建立多维度的风控体系,通过数据穿透分析识别异常交易模式。例如,系统会监测同一用户在特定时间段内的交易频率、金额分布及商户类型,当发现与历史行为存在显著偏离时,将触发预警机制。此外,支付机构的清算系统也在持续优化,通过实时监控资金流向,识别可能存在的套现路径。这些技术手段的升级,使得套现行为的隐蔽性逐渐降低。
对于普通用户而言,套现行为可能带来多重隐性成本。除账户被冻结或信用评分下降等直接后果外,更可能因参与非法资金流转而面临法律风险。部分套现平台往往伴随高费率的中介成本,且存在资金安全的不确定性。长期来看,此类操作会破坏个人信用记录,影响未来在金融体系中的授信能力,甚至可能因关联非法集资等犯罪行为承担刑事责任。
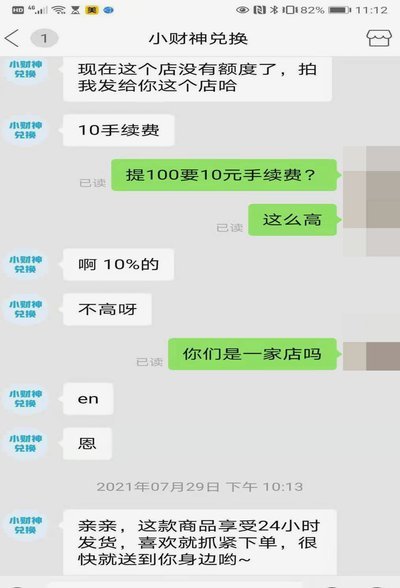
当前监管政策正逐步收紧对套现行为的容忍度,同时推动支付工具的合规化转型。平台方通过引入更精细的信用评估模型,强化对用户消费行为的动态监控,使套现操作的可行性持续收窄。对于用户而言,理解花呗的信用本质,遵守平台规则,才是维护个人金融安全的可持续路径。
相关文章
微信分付提现现金后如何还款?
微信分付作为腾讯金融生态中的信用支付工具,其核心功能是通过信用额度实现消费分期。当用户通过分付提取现金时,实际操作中存在资金流向与账单归属的复杂性。例如通过第三方平台进行资金转移,可能涉及手续费、利息...
鹿优选先享卡:提前享受 更从容支付
鹿优选商城先享卡是近年来新兴的一种购物体验模式,它为用户提供了不同于传统电商的消费方式。通过这种先享后付的服务模式,消费者不仅能够提前享受到心仪的商品或服务,还能在后续支付时更加从容不迫地规划个人财务...
得物提现到微信的步骤指南
首先,了解“得物”App的提现功能是用户关注的重点。得物作为一个知名的潮流购物平台,其支付和财务系统受到了不少用户的青睐与信任。为了更好地满足用户需求,得物允许用户将账户中的余额或积分兑换成现金并提取...
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
羊小咩便荔卡如何安全提现
羊小咩便荔卡作为一种新颖的数字化产品,其提现功能成为众多用户关注的焦点。这项功能使得用户能够将虚拟货币或积分兑换为真实资金,方便快捷地进行消费支付或者储蓄。为了更好地理解和把握羊小咩便荔卡提现的流程和...
美团众包无卡提现全攻略
美团众包平台为众多灵活就业者提供了广阔的就业机会,而“无卡提现”功能则进一步简化了提现流程,提升了用户的使用体验。本文将详细介绍如何通过美团众包实现无卡提现。 首先,用户需登录美团众包账号,并确保个...