“拿去花套现用微信支付违法吗?”
近年来,随着互联网金融的迅速发展,“拿去花”这类小额信贷平台越来越受到消费者的青睐。然而,有些用户选择通过“套现”的方式获取资金,并且将这种行为延伸到商家微信中进行操作。那么,这种做法是否违法呢?
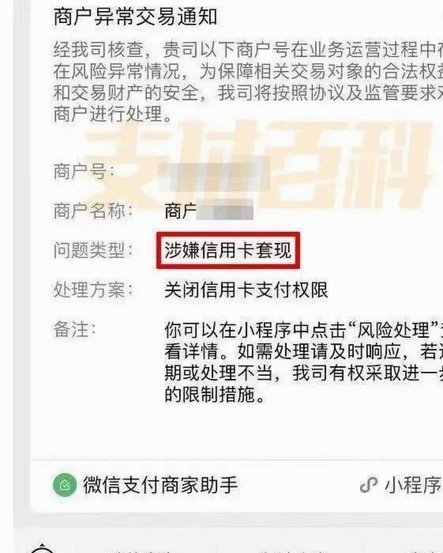
首先,需要明确的是,任何形式的资金套现活动都是存在法律风险的。“拿去花”等贷款机构明确规定禁止用户从事任何与信贷相关的套现、转贷等活动。一旦被发现,不仅可能面临合同违约的风险,还可能导致资金冻结或限制借款资格等问题。
其次,将“套现”行为引入商家微信中更是涉嫌违反多项法律法规。例如,《中华人民共和国刑法》第一百七十五条规定了非法经营罪和高利转贷罪;而《中国人民银行法》同样禁止任何形式的金融活动未获批准擅自开展的行为。商家如果帮助用户进行此类操作,则可能因协助违法交易而承担法律责任。

综上所述,利用“拿去花”或其他贷款平台进行套现,并且将此行为通过商家微信推广、实施是存在法律风险的。为了自身利益和资金安全,请务必遵守相关法律法规,在合法合规的前提下合理使用信贷服务。
相关文章
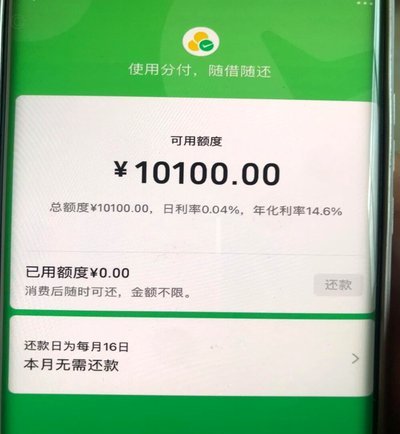
微信分付一次性刷出两万,操作可行与否?
微信分付,这个功能自推出以来便备受关注。它为用户提供了更加灵活的支付方式和资金周转方案,在一定程度上解决了许多用户的燃眉之急。然而,随着使用频率的增加以及社会对金融产品需求的多样化,一个热门话题浮现出...
美团月付:商家知乎否?
美团月付取现功能的渗透率远低于用户认知 美团月付作为平台信用支付工具,其取现功能在商家端的传播存在显著断层。部分中小商户通过骑手或顾客反馈得知该功能,但多数从业者仅将其视为用户支付选项之一。这种信...

网贷评分骤降,用户为何突然不足?
近来,部分用户反馈其网贷综合评分出现异常,普遍呈现“突然不足”的状况,引发了广泛关注和焦虑。这并非个例,而是多点爆发的现象,其背后蕴含着比表面的评分降低更深层次的原因。网贷综合评分系统往往是机构评估用...

如何通过信用管理优化分期乐额度,实现资金灵活周转
利用分期乐额度实现资金周转的本质,并非单纯的技术操作,而是对金融风控模型和消费信贷逻辑的深层理解。这涉及到的是信用生命周期的精妙管理,而非简单的额度叠加。机构发放的“乐额度”本质上是基于你的历史行为数...

花呗套钱后果如何
花呗套钱行为本质上是对平台信用体系的系统性挑战。当用户通过拆单、分期或绑定其他账户等方式绕过额度限制时,实际上在制造多套并行的信用账户。这种操作会触发平台风控系统的多维度监测,包括交易频次异常、资金流...

鹿优选先享卡:消费洞察,价值先享
鹿优选先享卡,与其说是一个信用卡,不如说是一个精心设计的消费生态系统。它绕开了传统银行信用卡业务的“单打独斗”模式,而是以对冲基金的投资理念,将消费行为转化为潜在的收益来源。核心在于“先享”这个词,它...