微信分付套现的底层逻辑:资金流如何被恶意操纵?
微信支付机制的内在属性,早已超越了单纯的“转账”功能,其本质是一种高度信任化和即时化的数字现金流导管。当涉及到所谓“分付套现”这类风险操作时,我们分析的重点绝非技术层面的流程图,而在于其信任链条被恶意利用的系统性破绽。这类作案模式深谙平台交易规则与用户心理的临界点:它们利用了资金的快速流动性与用户对数字凭证“安全可靠”的本能信任。犯罪者并非在突破微信支付的代码,而是在操纵交易的“信誉环境”,将原本用于服务和交易的现金流,以层层叠叠的“回款”、“分红”或“预付定金”等幌子进行循环嵌套。这种模式的成功运行,核心依赖于构建一个高度复杂的、表面上合理的交易叙事,使得外部的监管监测难以在瞬时极速的资金往来中捕捉到其真正的目的性偏差和资金来源的漂白痕迹。
支付生态的无缝连接性,构成了数字金融系统最主要的攻击面。微信作为体量庞大、用户基础广阔的即时支付工具,其价值在于其极低的交易摩擦系数和极高的渗透率。这使它成为了一个理想的“金融水龙头”,理论上可承载任何形态的资金流。然而,这种无摩擦的便利性,恰恰为资金的异化和通道化提供了绝佳的温床。套现行为的本质,就是将虚拟的、可追踪的支付记录,转化为实体的、不易追溯的现金资产。从系统架构的角度看,每一次成功的套现,都意味着攻击者成功地将原本设计用于点对点消费的资金流,重塑成了多级、虚构的、缺乏实体交易背书的循环流。这暴露了当前支付网络在交易行为真实性、资金最终流向的溯源机制上,仍存在难以被完全封闭的监管空隙。
从资金流转的经济模型解构来看,所谓的“套现”往往涉及复杂的“三角洗钱”结构。它并非一次简单的转账,而是一个涉及多个中间账户,以最小化风险、最大化资金获取的链式反应。犯罪分子会利用所谓的“工作室”、“小额结算”等名义,创建多个看似独立、关联度较低的交易节点,让资金在不同的账户间进行高频、低额的、看似随机的往返运动。这种层层叠加、周密布置的资金流,其目的就是制造“正常交易的噪音”,目的是淹没真正的犯罪信号。从数据行为分析角度看,这些循环流的共同特征是“缺乏业务逻辑的自洽性”。即资金进入的业务场景与最终流出的资金用途在经济学模型上是极度矛盾的,但这种矛盾性往往需要更深层次的关联交易图谱分析才能被识别。

现行支付反欺诈体系的局限性,主要体现在对“行为异常性”的识别阈值上。技术监控往往聚焦于账户层面(如单笔交易金额、IP地理位置的跳变),但在资金流的“行为图谱”层面,监控能力则相对滞后。专业的欺诈行为往往是“低速、多次、结构化”的,它们通过将每一笔交易的金额控制在监管警报的“安全区”以内,并在时间上拉长周期的波动,成功绕过了依赖阈值设定的自动预警机制。这迫使监管和安全系统必须从单一的指标匹配,转向基于图神经网络(GNN)的复杂关系建模,才能真正理解账户间资金流动背后的潜在关联性和恶意协作意图,从根源上堵住人为设下的流程漏洞。
未来支付基础设施的进化方向,必然要求从纯粹的“资金传输通道”进化为具备主动“行为风险预判”能力的智能监管层。这需要支付平台必须整合先进的生物识别技术(如行为指纹、人机交互习惯分析)与AI驱动的信用风险模型。单纯依赖账户名和交易流水进行审计的时代已经终结。真正的风控系统必须能够实时感知用户行为的“非理性波动点”,即用户在交易路径、支付频率和习惯的突变。通过建立多维度的行为特征向量,系统能在资金流尚未完全异化为恶意结构之前,就预先干预并中断这些潜在的欺诈循环,构建一个以行为学而非纯粹资金流作为风控核心的智能防御屏障。
因此,应对这种复杂的资金套取模式,绝非简单的规则加码或流程收紧所能解决。它是一个从系统设计顶层、治理结构、技术认知等多维立体层面进行重构的工程学难题。监管机构、技术供应商和支付平台需要形成共生循环的防御网络:一方面,提升全局的、具备深度学习能力的实时异常流检测能力;另一方面,必须提高终端用户的金融素养和对数字交易链条复杂性的认知阈值。只有当系统的韧性能够体现在极高的安全冗余、透明可溯的业务逻辑、以及持续进化的人工智能风控模型三者完美结合时,才能从结构上消弭那些利用信任灰色地带进行非法资金套取的系统性空间。
相关文章
哪种方式能拿回最多钱?
### 京东白条提现方式哪个最好? 在京东白条的众多使用场景中,提现方式的选择往往直接关系到用户的资金周转效率和信用管理策略。京东白条本身并不支持直接提现,但用户可以通过多种间接方式将信用额度转化为...
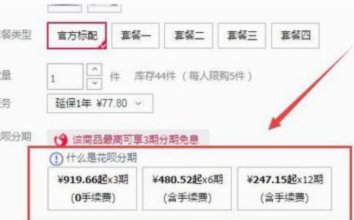
花呗“套利”划算吗?
“套花呗”这个概念,在当前消费金融市场并非新鲜事物,却也裹挟着不少争议和误解。其核心逻辑在于利用花呗的免息期和分期付款功能,通过短期内反复消费和还款,来规避利息支出,从而实现“免费”消费。但要判断这种...
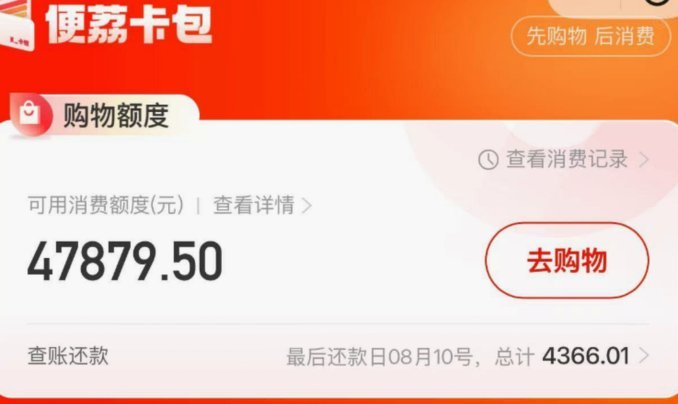
便荔卡秒到提现秘诀
便荔卡的提现秒到机制依赖于其底层技术架构的高效性。实时清算系统与分布式账本技术的结合,使得交易确认时间被压缩至毫秒级。这种设计不仅减少了传统金融体系中多层级清算带来的延迟,更通过智能合约自动执行规则,...
如何轻松借用便荔卡包
便荔卡包,作为一种新型的数字支付工具,其便捷性毋庸置疑。但对于一些新用户来说,借用便荔卡包可能会显得有些陌生。其实,借用便荔卡包的过程并不复杂,关键在于理解其背后的机制和安全考量。 借用便荔卡包的...
花呗套现2万合法途径
近年来,随着互联网金融的迅猛发展,花呗作为一种便捷的支付工具受到了广大消费者的青睐。它不仅简化了日常交易流程,还为用户提供了分期付款和信用额度提升的服务,极大地满足了现代人的消费需求。然而,一些消费者...
微信分期付款如何操作?手把手教你开启功能及使用流程
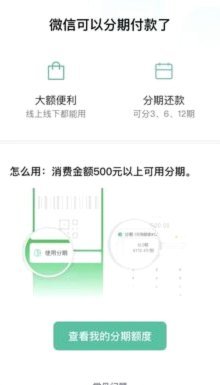
随着移动支付的普及,微信分期付款作为一种便捷的消费方式受到了越来越多用户的青睐。用户可以通过绑定银行卡或信用卡,在购买商品和服务时选择微信提供的多种分期选项,有效减轻一次性支出的压力。要使用微信分期付...