携程花销户如何关闭全攻略
携程拿去花作为消费金融产品,其开通后的关闭流程涉及多重技术与服务节点。用户在主动终止服务前需确认账户状态是否符合关闭条件,系统会通过风控模型校验是否存在未结清债权或违约记录。实际操作中,关闭请求需经由携程后台系统与合作金融机构的双重验证,确保服务终止不会引发信用风险传导。部分用户反馈在APP端操作时出现流程卡顿,实为系统在同步更新征信数据与合同状态,此过程通常需要24-48小时完成数据对账。
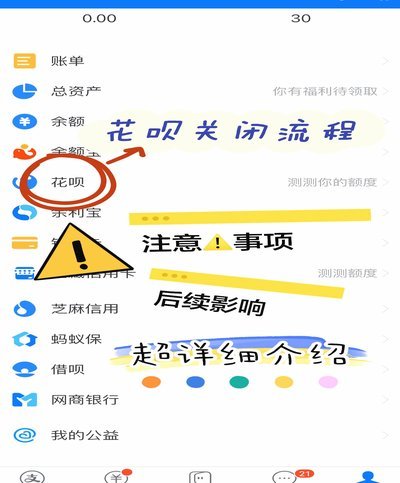
关闭路径的底层逻辑遵循金融合规框架,用户需在APP内完成身份核验后,通过"我的-金融服务-服务管理"模块提交关闭申请。该流程会触发携程与蚂蚁金服的API接口交互,系统会自动检索用户近30天的交易记录与还款履约情况。值得注意的是,部分用户因未完成最后一次还款导致关闭失败,系统会生成风控预警并冻结账户,需先通过"我的-账单"完成欠款清偿才能继续操作。

技术实现层面,关闭操作会生成服务终止协议,该协议需经法律合规部门审核后生效。携程的风控系统会持续监控用户行为,若在关闭后出现异常交易,系统可能重新激活服务并触发二次风控校验。用户需在关闭后7个工作日内避免使用关联账户,以免被误判为服务恢复。部分用户反馈关闭后仍收到催收短信,实为系统在同步更新征信报告,此现象通常在15个工作日内自然消除。

长期影响方面,服务终止记录会被纳入征信系统,但不会直接显示为负面信息。用户需关注征信报告中的"贷款服务终止"标识,该标识与信用评分无直接关联。若用户后续申请信贷产品,金融机构会通过风控系统查询该记录,但不会因此降低授信额度。建议用户在关闭后保留服务终止凭证,以备金融机构核查时提供。
相关文章

花呗套现风险揭秘
套现花呗是近年来在信用支付领域出现的一种新型现象,其本质是在支付宝花呗体系中通过某种方式绕过规则,将原本用于消费的信用额度转化为现金或其他用途。这种行为表面上看似利用了花呗的便利性,实则隐藏着巨大的风...
套花呗到底是什么行为
“套花呗”现象在消费金融领域已经成为一个颇具争议的话题,其本质远超简单的“借钱用花呗支付”行为,更是一种复杂的信用风险预警信号和潜在的欺诈模式。从金融科技视角来看,“套花呗”的出现,首先反映了花呗自身...
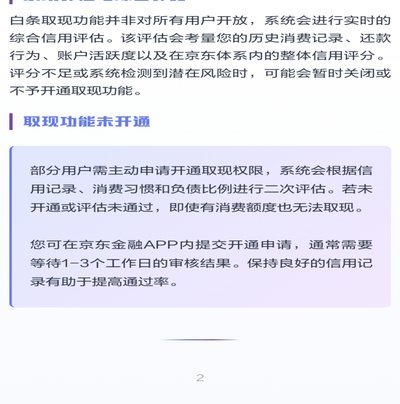
白条取现方法:绑定银行卡技巧
蚂蚁借呗和京东白条是两种常见的消费金融产品,它们为用户提供了便捷的线上购物体验。然而,在实际使用过程中,很多用户可能会遇到需要将白条额度转化为现金的情况。虽然这两款产品的核心功能在于提供免息分期付款服...
白条加油额度如何收费
近期,随着“白条”这一信用支付方式的广泛应用,许多用户对如何计算和理解“加油额度”的收费规则产生了疑问。实际上,“白条加油额度”的费用收取主要是基于使用后的金额而非预设额度,具体来看,白条在用户通过其...

2021年花呗使用指南:远离套现风险
花呗,作为阿里巴巴旗下蚂蚁集团推出的一款消费信贷产品,在2021年继续深化其市场影响力。随着消费者对信用消费接受度的提升,如何合理利用花呗成为了一个热门话题。但“套现”这一行为,则是需要警惕和审慎对待...

如何将分付与微信支付关联?
在探讨“分付怎么套出来到微信”的问题时,实际上我们主要关注的是如何将使用蚂蚁集团的花呗产品——分付,与微信支付进行绑定或关联。这一过程涉及到对现有账户体系、支付方式以及资金流转的理解。 首先,用户...