分期乐额度如何确定?
分期乐作为一种灵活的消费解决方案,其额度的显示机制与传统信贷产品存在显著差异。额度的确定通常基于用户的信用状况、收入水平以及借款用途等多个维度。用户在申请分期乐时,会被要求提供详细的个人信息,包括收入证明、银行流水等数据,这些信息将被用来评估用户的还款能力。
分期乐平台通常采用数据模型来评估用户的信用风险,从而决定可获得的额度。这种模型可能基于用户的收入与支出的比率、过去的信用记录、以及借款的具体用途等因素。例如,如果一个用户的收入稳定且有较多的可支配现金流,平台可能会提供更高的额度,以支持更大的消费需求。

此外,分期乐的额度还会受到借款用途的影响。如果用户明确说明借款用于应急消费或固定资产投资,平台可能会根据风险偏好和使用场景调整额度上限。这种灵活的额度设置方式,使得分期乐更具吸引力,也更能满足不同用户的个性化需求。
在实际操作中,用户可以通过查看分期乐平台的信息披露条款,了解其额度计算方式。例如,平台可能会提示用户在提交申请前,根据自身的还款能力选择适合的额度范围。这样可以帮助用户更好地合理使用分期乐服务,避免因过度借款而带来不必要的经济压力。

总之,分期乐的额度显示机制是一个综合性的评估过程,涉及用户的个人信息、借款用途以及财务状况等多个方面。理解这一机制有助于用户更科学地规划自己的消费和还款计划,同时也为分期乐平台提供了更精准的风险控制手段。
相关文章
羊小咩最佳套现阶段与策略分析
在探讨羊小咩(假设为一款虚拟货币或游戏内的资产)的最佳套现策略时,首先需要明确的是,套现的核心在于找到价值低估但实际价值高的资产,并通过合适的渠道将其变现。羊小咩作为游戏内的一种虚拟货币或资产,其价值...
羊小咩取现额度提升有门道
羊小咩取现额度的提升并非一蹴而就,而是银行风险控制和用户信用积累共同作用的结果。许多用户抱怨取现额度低,影响了资金周转和交易效率,这背后反映的是银行对用户风险的评估机制。最初,银行会根据用户的注册信息...
得物钱包余额的多种用法解析
得物App的钱包余额并非简单的“钱”,它实际上是得物生态系统内的一项核心功能,旨在构建一个更便捷、更个性化的购物体验。最初,钱包余额的功能是为用户提供针对特定商品或品牌的优惠券、专属折扣和“限时抢购”...
微信分期:如何开通?看这里!
微信支付上的分期功能,绝非一个简单的“开关”就能激活的终端设置。它本质上是一套复杂的金融生态链条的承接,涉及微信支付主体、合作银行的授信能力、以及风控算法模型的协同作用。从专业视角解构,开通分期,核心...
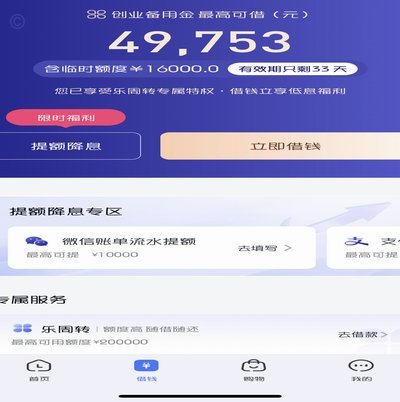
分期乐额度怎么查
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...
拍拍贷贷款指南:如何顺利借款?
拍拍贷的贷款模式与其他传统银行贷款存在显著差异,其核心在于利用大数据风控和P2P平台进行资金撮合。想要“借钱”拍拍贷,需要理解其运作机制,并将其视为一种快速接入金融服务的渠道,而非单纯的“借钱”。其核...