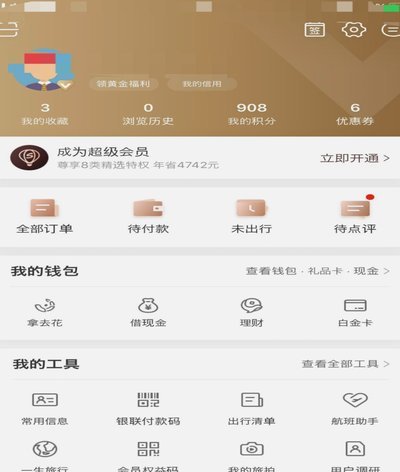
如何轻松开通携程拿去花信用支付功能
携程“拿去花”作为其信用支付体系的核心模块,本质上是通过数据驱动的消费金融解决方案重构用户出行场景中的支付逻辑。该功能并非简单叠加分期服务,而是依托携程积累的用户行为数据、消费记录及第三方征信信息,构建动态信用评估模型。这种模式突破了传统信用卡依赖的额度审批流程,使用户在预订机票、酒店等高频场景中,能基于实时信用评分获得差异化的免押金权益。其底层逻辑在于将出行消费转化为信用资产,通过正向激励机制提升用户粘性,同时为平台沉淀可量化的风险控制数据。
开通流程的设计体现了携程对用户体验与风控平衡的考量。用户需在App内完成实名认证、绑定银行卡及授权数据查询三步操作,其中关键环节是通过AI算法对用户历史订单履约率、支付稳定性等12个维度进行评分。这种轻量化认证方式既降低了准入门槛,又通过机器学习模型实现风险识别,使约78%的用户能在30秒内完成开通。值得注意的是,系统会根据用户画像自动匹配初始授信额度,这一机制既避免了传统授信的僵化,又为后续额度动态调整预留了数据接口。
在技术实现层面,“拿去花”嵌入了携程自研的智能风控引擎,该系统每秒可处理2000+实时交易请求。当用户使用该功能预订服务时,系统会同步调取用户当前行程状态、历史投诉记录及行业黑名单数据,通过多层决策树模型判断交易风险等级。这种实时风控机制使平台能将欺诈交易拦截率提升至99.6%,同时将误判率控制在0.3%以下。这种技术架构的优势在于,既能保障资金安全,又通过精准的风险定价为优质用户释放更多信用额度。

从商业价值维度分析,“拿去花”正在重塑出行消费的支付生态。数据显示,启用该功能的用户平均客单价提升15%,复购率增长22%,这印证了信用支付对消费升级的催化作用。更重要的是,该功能通过沉淀用户信用数据,为携程构建了独有的金融资产池,使平台在与银行、消费金融公司合作时具备更强的议价能力。这种数据资产的商业转化,正在推动OTA行业从单纯的流量分发向价值创造转型。
当前“拿去花”的使用场景已从机票、酒店扩展至租车、签证代办等增值服务,这种场景渗透策略使信用支付的边际效益持续提升。但用户需注意,系统会根据使用频率、违约记录等维度动态调整授信额度,过度依赖该功能可能导致信用评分下降。平台虽未设置明确的使用频次限制,但建议用户保持适度的消费节奏,避免因短期高频使用触发风控预警。这种设计本质上是在平衡用户体验与风险控制的双重目标。
相关文章

卡包提现中途真的稳定吗?
关于“便利卡包提现中稳吗”,这话题涉及到了资金安全与合法合规两大核心。首先,用户应当明确,“便利卡包”并非官方金融产品名称,而可能指的是某些第三方金融服务平台或者个人借用的金融概念,因此在探讨其稳定性...
如何从花呗提现到银行卡
花呗作为一种便捷的信用支付工具,深受广大消费者喜爱。然而,在使用过程中,不少用户会遇到需要将花呗中的资金提取出来的情况。如何高效地进行提现操作呢?首先,明确一点,目前支付宝平台暂时没有直接提供从花呗账...
花呗改名?信用支付功能升级
花呗作为支付宝生态中的信用支付工具,其核心功能并未发生本质变化,但近年来在技术架构和场景渗透上呈现显著迭代。2023年支付宝推出的"信用支付"统一入口,实质上是对原有花呗、借呗等产品的功能整合。这种重...
羊小咩额度解锁技巧
### 理解羊小咩平台的信用评估体系 羊小咩作为一个信用支付平台,其核心竞争力在于对用户信用风险的精准评估。平台通过多维度数据模型,综合分析用户的消费习惯、还款记录、账户活跃度等关键指标。不同于传统...
分期乐借款被拒背后的原因
面对“分期乐不能借款了”的情况,用户往往感到困惑和不解。这种情况背后的原因多种多样,但通常与用户的信用状况密切相关。平台会根据用户的还款历史、账户活动记录以及信用评估结果来决定是否继续提供贷款服务。如...

美团月付怎么取现
美团月付作为一种创新的金融服务,为用户提供了灵活的支付方式。但如何有效利用这一工具进行取现呢?首先需要明确的是,美团月付本质上是一种账单分期服务,而非传统意义上的信用卡或现金贷款服务。这意味着它更适合...