花呗分期套现平台的灰色套路
花呗分期套现平台,在用户需求和金融监管之间,构建了一个既诱人又令人警惕的灰色地带。其运作模式看似简单:用户通过平台申请花呗分期,将商品(通常是电子产品或奢侈品)购买,然后通过平台将商品快速转手出售,形成“套现”行为。看似将资金转化为商品,实际上却利用了花呗的信用额度、分期支付的便利性和消费者的冲动性,形成了一种复杂的利益分配关系,而平台的运营者则从中牟利。 核心问题在于,花呗本身的设计目的并非为了支持这种快速套现行为。花呗的信用额度是基于用户的信用评估和还款能力确定的,将这笔资金用于频繁的转手交易,严重损害了花呗的信用风险控制体系,同时也挤占了真正需要资金周转的用户资源。更重要的是,这种模式本身与消费者的长期支付意愿背道而驰,鼓励了消费的过度行为,最终可能导致用户的债务风险增加。
这些平台往往采用“低门槛、高收益”的宣传策略,吸引大量用户,利用用户的对高额回报的渴望,将其引入到套现陷阱中。平台提供的“预售”或“代持”服务,将复杂的金融知识包装成易于理解的术语,诱导用户相信一定能够快速获利。平台提供的“分红”、“返现”等激励措施,则是进一步刺激用户的贪婪,使其更倾向于参与风险较高的套现行为。 实际上,这些平台通过控制商品流通渠道、设置高额的手续费、以及对交易的精细化管理,将大部分利润收入囊中。用户则往往在不知不觉中陷入“信息不对称”的困境,难以评估风险,也无法有效控制自己的消费行为。 平台盈利模式的本质,是对用户信任和消费能力的剥削,而非真正的价值创造。
更深层次的风险在于,这些平台常常利用监管漏洞,进行“洗钱”等非法活动。由于资金流动速度快、交易记录模糊,容易被用于洗钱、逃税等非法活动。 此外,大量的“小额”分期支付,也会对花呗的风险控制体系造成巨大的压力。当用户出现还款困难时,平台往往会通过催收、法律诉讼等方式追讨欠款,给用户带来巨大的经济和精神压力。更为糟糕的情况是,部分平台还会利用虚假交易数据,进行非法资金挪用,甚至涉嫌诈骗。监管部门对这类平台的监管力度一直不够,导致其野蛮生长,对金融体系安全构成潜在威胁。
从长远来看,花呗分期套现平台的出现,反映了消费金融领域内需和风险的平衡难题。 监管部门需要进一步完善相关政策,加强对这些平台的监管,建立健全的风险防范机制。 同时,平台自身也应承担起社会责任,遵守法律法规,切实保护用户的合法权益。 消费者也应提高警惕,理性消费,避免盲目跟风,不要轻信平台的虚假宣传,更不要将自己的信用额度用于高风险的套现行为。 真正的金融服务应该建立在透明、诚信、风险可控的基础上,而非利用消费者的贪婪和无知牟取暴利。
相关文章
微信取现分期乐便捷新体验
**分期乐的微信取现:便捷背后的逻辑与影响** 分期支付已成为现代消费者管理财务的重要工具,而“分期乐”作为这一领域的佼佼者,通过与微信钱包的深度整合,为用户提供了前所未有的便利。这种无缝连接不仅提...
美团月付便捷提现二维码
近年来,随着移动支付的普及与快速发展,美团推出的“美团月付”服务逐渐吸引了大量用户。该服务不仅为用户提供了一个便捷的支付方式,还通过绑定信用卡或储蓄卡来实现更灵活的资金管理。随之而来的一个热门需求就是...
如何巧妙获取羊小额度贷款?
在这个数字化时代,互联网金融产品为用户提供了多种灵活的贷款服务。然而,在众多平台中选择合适的羊小额度并非易事。所谓的“羊小额度”,通常指的是小额、短期的信用贷款,这种借贷方式更加灵活方便,能够满足用户...
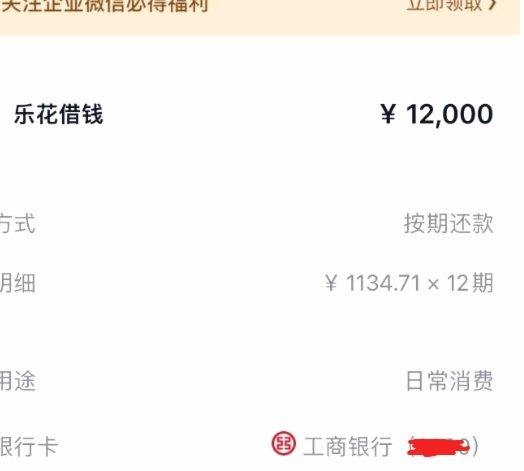
分期乐额度提升指南
了解分期乐的额度机制,对于 其次,保持良好的个人信用记录是提高分期乐授信额度的关键。这包括按时还款、避免过度借贷等行为。值得注意的是,多次申请或查询信用信息可能会对用户的信用评分产生负面影响,因此在...
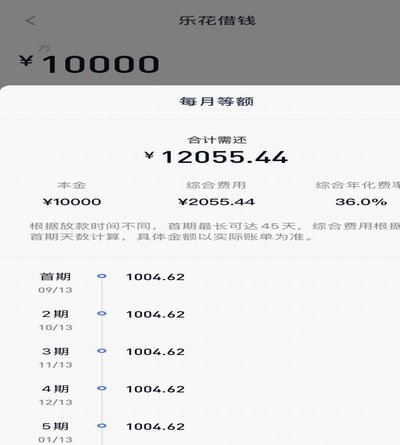
分期乐利息真相与逾期成本揭秘
分期乐的利息构成,远非单纯的“利率”二字所能概括,它是一个多维度、动态变化的金融结构。理解其现在的利息,首先需要认识到,分期乐的成本并非只来源于银行或金融机构的法定利率。实际上,它是一个复杂的地租体系...
揭秘商家套现的隐形手段
商家“套现”的本质并非简单的资金挪用,而是一种利用灰色地带进行利润最大化的行为。他们往往通过巧妙的设计,将原本属于企业盈利的资金转移至个人账户,并掩盖其真实用途。这类操作并不新鲜,但随着科技发展,新手...