微信分付套现风险揭秘
微信分付套现平台的运作逻辑建立在支付生态的信用杠杆之上,其核心在于通过商户结算通道将虚拟信用转化为实体资金。部分平台利用微信支付的分付额度与商家优惠券的绑定关系,通过技术手段拆分交易流水,将原本用于消费的额度转化为可提现的现金。这种操作本质上是对支付系统规则的边缘化利用,其技术实现依赖于对支付接口的深度理解与异常流量的伪装。值得注意的是,这类平台往往通过多层代理结构隐藏真实资金流向,导致用户在提现时面临资金延迟到账或部分冻结的风险。
从资金链路看,微信分付套现平台通常构建三级分润体系。第一层为平台方,通过收取服务费获取基础收益;第二层为商户端,借助优惠券补贴吸引用户交易;第三层则是用户端,通过分付额度的循环使用实现资金周转。这种模式在短期内能形成稳定的资金池,但长期存在流动性风险。当用户集中提现时,平台可能通过调整商户结算比例、延迟资金清算等方式平衡资金压力,最终导致用户实际到账金额与预期存在偏差。
监管层面的动态调整对这类平台形成持续压力。微信支付方通过强化交易风控模型,已能识别高频分付额度拆分、异常商户绑定等行为。部分平台开始转向更隐蔽的套现方式,如利用跨境支付通道或第三方支付聚合工具,但此类操作面临更严格的合规审查。值得注意的是,部分平台已出现资金链断裂迹象,用户投诉中提及的提现失败率上升、账户被限等问题,反映出该模式在监管趋严背景下的生存困境。

技术手段的迭代正在重塑套现平台的运作形态。区块链技术的引入使部分平台能实现交易数据的不可篡改性,但同时也增加了监管追溯的难度。智能合约的应用让资金流转更加自动化,却也放大了系统性风险。当用户通过智能合约触发提现指令时,若链下结算方出现违约,可能引发资金池的连锁崩盘。这种技术赋能与风险叠加的矛盾,正在促使部分平台转向更保守的运营策略。
市场环境的演变正在重塑套现平台的生存空间。随着微信支付对分付额度的管控趋严,部分平台开始转向其他支付工具的套现业务,但此类操作同样面临监管围堵。用户在选择套现服务时,需警惕平台资质的透明度问题,以及资金托管机制的可靠性。当前市场已出现部分平台通过引入银行存管、第三方审计等手段提升信任度的趋势,但这种转型仍处于早期阶段,其效果有待长期观察。
相关文章
得物提现到微信的步骤指南
首先,了解“得物”App的提现功能是用户关注的重点。得物作为一个知名的潮流购物平台,其支付和财务系统受到了不少用户的青睐与信任。为了更好地满足用户需求,得物允许用户将账户中的余额或积分兑换成现金并提取...
携程“花”酒店:套现新玩法引争议
近期,携程推出的“拿去花”酒店套现活动引发了广泛关注。这一创新举措旨在为消费者提供更灵活的消费体验,同时也帮助商家提高入住率和资金周转效率。但这种模式背后,也存在着一些值得关注的问题。 首先,“拿去...
花呗提前还款怎么操作
随着移动支付的普及,越来越多的人选择使用花呗进行日常消费。作为一种便捷的信用工具,花呗让用户可以享受先消费后付款的服务,但同时也带来了管理账单和还款的压力。对于那些 在实际操作中,花呗提供了一个简...
白条加油额度合规变现攻略
### 白条加油额度如何合规变现:深度解析与风险管控 #### 一、额度的本质:信用与场景的共生白条加油额度的本质并非现金,而是平台对用户信用的评估结果。其设计初衷是绑定高频消费场景(如加油、便利店...
羊小咩取现额度提升有门道
羊小咩取现额度的提升并非一蹴而就,而是银行风险控制和用户信用积累共同作用的结果。许多用户抱怨取现额度低,影响了资金周转和交易效率,这背后反映的是银行对用户风险的评估机制。最初,银行会根据用户的注册信息...
分期乐额度怎么查
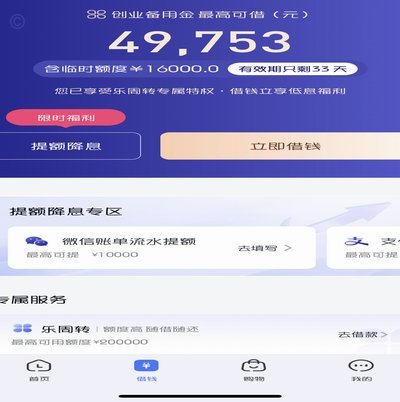
分期乐额度的可视化呈现是用户理解自身信用能力的核心入口。在APP内,额度信息通常以动态数值形式嵌入首页,但其显示逻辑远非简单的数字叠加。系统通过多维数据模型计算,将用户信用评分、历史账单履约率、消费频...