携程“花取现”陷阱:深层金融科技隐患
携程拿去花取现系统突然停止服务,不仅仅是一次技术故障,更折射出中国金融科技发展中存在的深层问题——过度依赖单一平台、监管滞后以及商业模式的脆弱性。最初,携程拿去花取现凭借其便捷的“无现金”服务,成功填补了传统出行场景中支付痛点。它直接连接了租车平台和消费者的支付需求,简化了流程,提升了用户体验。然而,这一模式的成功建立也孕育了潜在的风险。一方面,携程本身对拿去花取现的依赖,使其在系统出现问题时,自身运营也受到了直接影响。另一方面,其推广模式过于集中,大量用户习惯了通过拿去花取现完成出行支付,一旦服务中断,用户群体便面临着无法正常支付的困境,尤其是那些不熟悉其他支付方式的潜在用户。这种“孤岛”效应,暴露出平台商业模式的构建存在着明显的逻辑漏洞。
问题的根源在于,拿去花取现的诞生并未建立在完善的风险控制体系之上。它利用了移动支付的便捷性和平台的流量优势,快速扩张,但对其自身的风险评估和应急预案建设却相对仓促。早期,监管部门对“无现金”支付的监管相对宽松,这为拿去花取现等平台的快速发展提供了土壤。然而,随着交易规模的增大和潜在风险的暴露,监管部门的关注度也随之提升。这次系统停止服务,实质上是监管部门加强对金融科技企业合规监管的信号,也表明了未来金融科技发展需要更加注重安全性和稳定性,而非单纯追求便捷和速度。携程的遭遇提醒我们,任何一个依赖单一支付方式的商业模式都存在系统性风险,需要建立多方参与、共同维护的生态体系。

值得关注的是,拿去花取现的“突然”失效,其实是系统性风险积压的结果。在日常运营中,大量的资金流动,以及对平台自身的信任依赖,使得风险控制措施在一定程度上被忽视了。这不仅是技术问题,更是运营管理和风险意识的缺失。传统金融机构在处理类似风险时,通常会建立完善的风险管理流程、备用支付渠道以及用户应急方案,而拿去花取现在这些方面却显得相对薄弱。这说明,对于金融科技企业而言,技术创新固然重要,但更重要的是要建立健全的风险管理体系,并将风险管理融入到业务运营的每一个环节。 平台的商业模式也需要审视自身对单一支付渠道的依赖,建立多元化的支付渠道,降低风险集中度。
这次事件也引发了对携程自身商业模式的重新审视。在拿去花取现系统停用后,携程面临着如何挽回用户信任、如何重新构建支付体系的挑战。 解决问题的关键在于,并非简单地重启拿去花取现,而是要对整个支付体系进行重构。 携程需要重新审视自身在出行生态系统中的角色,并与其他支付机构、金融科技企业进行合作,构建一个更加稳定、安全、多样的支付生态。 这不仅将提升用户体验,也将为携程带来更加可持续的发展。 最终,拿去花取现的倒下,将为整个中国金融科技行业敲响警钟,促使行业更加重视合规、安全和可持续发展。
相关文章
哪种方式能拿回最多钱?
### 京东白条提现方式哪个最好? 在京东白条的众多使用场景中,提现方式的选择往往直接关系到用户的资金周转效率和信用管理策略。京东白条本身并不支持直接提现,但用户可以通过多种间接方式将信用额度转化为...
花呗提前还款怎么操作
随着移动支付的普及,越来越多的人选择使用花呗进行日常消费。作为一种便捷的信用工具,花呗让用户可以享受先消费后付款的服务,但同时也带来了管理账单和还款的压力。对于那些 在实际操作中,花呗提供了一个简...
得物钱包余额的多种用法解析
得物App的钱包余额并非简单的“钱”,它实际上是得物生态系统内的一项核心功能,旨在构建一个更便捷、更个性化的购物体验。最初,钱包余额的功能是为用户提供针对特定商品或品牌的优惠券、专属折扣和“限时抢购”...
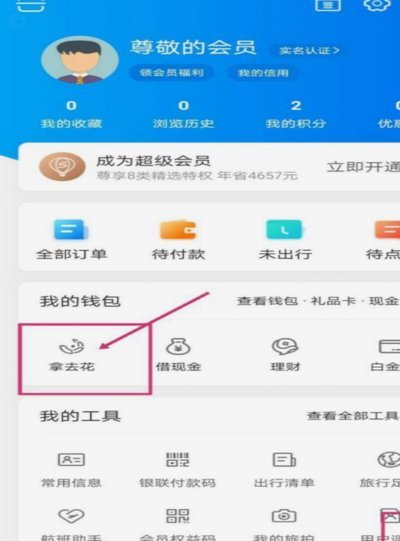
携程拿去花攻略:轻松邀请好友领旅行优惠
携程旅行的“拿去花”并非字面意义上的花朵,而是其社交裂变机制的核心载体。这一功能通过用户主动邀请行为直接绑定旅行优惠,将社交关系转化为实际消费动力。其本质是携程利用移动端场景的即时性,设计出低门槛的裂...
分期乐紧急联系人怎么查?
分期乐作为消费分期平台,其紧急联系人信息的设置逻辑与金融风控体系深度绑定。用户在完成实名认证后,系统会引导填写紧急联系人,该信息通常嵌入在账户安全设置模块中。平台通过该机制构建双重验证体系,既满足合规...
便荔卡包套现安全指南
关于“便荔卡包7000套现最简单方法”,我们首先要明确,任何快速套现的方法都可能存在风险。便荔卡包作为一种金融产品,其设计初衷是为了满足持卡人合理的生活消费需要,并非用来进行资金的恶意循环套取或非法活...