美团月付能提现吗?看完别再问
美团月付本质上是一种基于信用评估的消费分期服务,其资金流向和使用规则由平台方严格把控。用户在开通该功能时,实际获得的并非可自由支配的现金额度,而是平台授予的临时性信用授权。这种授权仅限于在美团生态内进行商品或服务的预支付,平台通过技术手段将用户的支付行为转化为分期账单,而非直接划转可提现的资金。从金融合规角度看,此类产品需符合《支付机构网络支付业务管理办法》中关于“预付卡”与“信用支付”的区分标准,提现操作可能触及监管红线。
平台方在设计此类服务时,必然会在用户协议中明确禁止资金提现行为。这种限制既源于风险控制需求,也涉及资金用途的合规性。若允许提现,可能导致用户将信用额度用于非消费领域,增加资金挪用风险,甚至可能被用于洗钱等非法活动。美团作为持牌支付机构,需对资金流向承担监管责任,因此在技术架构层面设置了多重拦截机制,包括支付指令的场景识别、资金用途的分类标记等,确保每笔交易都符合消费场景的合规要求。
部分用户可能误认为月付额度等同于银行信用卡的临时额度,但两者在底层逻辑上存在本质差异。信用卡额度本质上是银行授予的借贷权限,用户可通过ATM提现或POS机转账实现资金转移;而美团月付的额度是平台基于用户行为数据生成的消费授权,其核心价值在于促进平台内交易转化。平台通过算法模型动态调整额度,若允许提现,将导致模型预测失效,进而影响整个信用评估体系的稳定性。

从用户体验维度分析,禁止提现设计也符合服务定位。美团月付的目标用户群体主要为高频次、低客单价的本地生活服务消费者,其核心需求是缓解短期支付压力,而非获取流动性资金。若开放提现功能,可能吸引资金需求旺盛的用户群体,导致产品定位偏离初衷,增加运营成本。同时,提现需求可能催生灰色产业链,如套现、刷单等违规行为,进一步加剧平台风控压力。
用户若存在资金周转需求,应优先考虑正规金融机构提供的贷款产品,而非依赖信用支付工具。美团月付的信用评估体系虽已覆盖数亿用户,但其风险评估模型仍以消费行为数据为核心,无法替代传统信贷的资产抵押或收入证明要求。平台方在用户协议中明确禁止提现行为,既是合规要求,也是对用户权益的保护,避免信用额度被不当使用导致的长期信用损害。
相关文章
便荔卡包用户真实评价大起底
便携式卡包(Pocket Card Holder,下文简称“便荔卡包”)的崛起并非偶然,它抓住了现代人碎片化时间管理和精致生活方式的需求。用户评价,从早期的小范围口碑传播到如今电商平台上的大量反馈,呈...
美团月付便捷提现二维码
近年来,随着移动支付的普及与快速发展,美团推出的“美团月付”服务逐渐吸引了大量用户。该服务不仅为用户提供了一个便捷的支付方式,还通过绑定信用卡或储蓄卡来实现更灵活的资金管理。随之而来的一个热门需求就是...
如何优雅地一次性还清白条
提前还清白条,对于提升个人信用和降低长期利息成本来说,是一个明智的选择。然而,并非所有白条都允许提前还款,且操作方式也存在显著差异。首先,需要明确的是,白条本质上是一种消费金融产品,其合同条款是关键。...
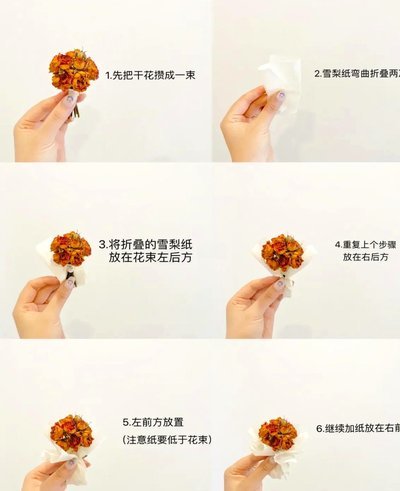
花艺创作:打造专属美丽
做一套花不仅是一项技艺,更是一种美学的表达。从选择材料到最终呈现,每一步都充满挑战与乐趣。首先,确定主题至关重要。无论是复古风格还是现代简约风,明确的方向能够帮助你挑选最合适的花卉和装饰物。了解不同花...
拼多多套现乱象:虚假交易正透支商家的信用与资金安全
拼多多平台近期频发的套现争议,折射出电商生态中信任机制的脆弱性。部分商家通过虚构交易获取平台补贴,将原本用于商品流通的资金转化为现金,这种行为本质是资本运作与平台规则博弈的产物。在流量红利消退的背景下...
微信分付:平台扣款背后隐藏的风险
微信分付,作为一种旨在解决个人资金周转难题的创新金融服务,其兴起与随之而来的平台扣款问题,实则折射出P2P借贷模式在移动互联网时代面临的诸多挑战与困境。早期,分付以其便捷、快速的资金借贷体验迅速积累了...